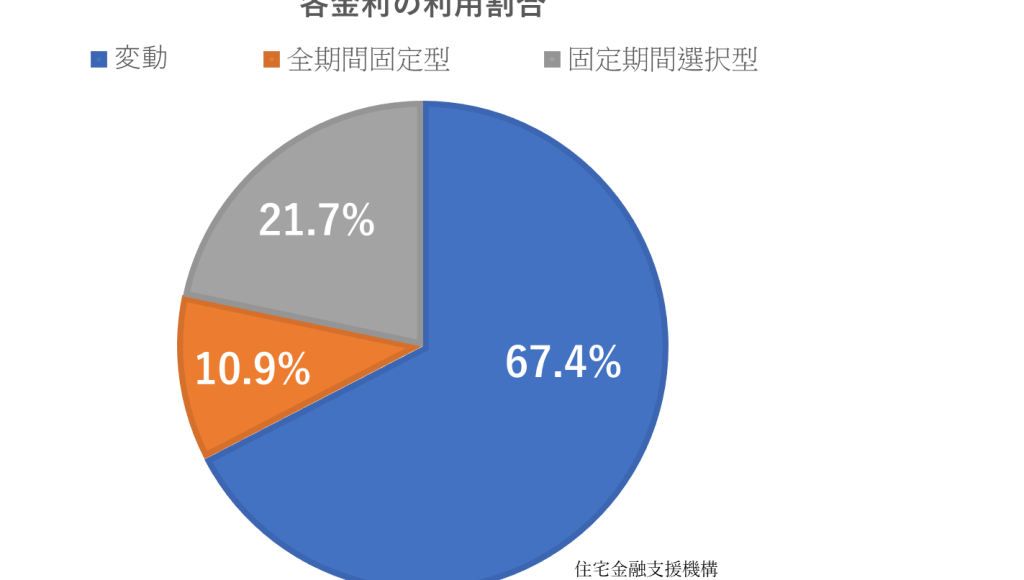
住宅を購入する際、**住宅ローンの金利は非常に重要な要素**です。金利が高いと、毎月の返済額が増え、長期的な負担も大きくなります。私たちが家を買うとき、金利が何パーセントになるのかを知っておくことは、賢い選択をするための第一歩です。
住宅ローンの基本知識
住宅ローンは、私たちが家を購入する際に重要な役割を果たします。そのなかでも金利は、返済額を左右する大きな要因です。
住宅ローンとは
住宅ローンは、住宅を購入するために金融機関から借り入れる貸付金です。通常、長期間の返済が必要で、元金と金利を含む毎月の返済額が設定されます。住宅ローンには、以下のような特徴があります。
- 利用目的: 購入、建築、リフォームなど幅広い目的で利用。
- 返済期間: 最長で35年など、選択可能な期間が設定されている。
- 担保: 購入した住宅が担保となり、返済が滞ると住宅が差し押さえされる。
金利の役割
金利は、借り入れ金額に対する利息の割合を示します。この金利によって、毎月の返済額が決まります。金利は主に次の要因によって変動します。
- 市場金利: 経済の動向や中央銀行の政策によって影響される。
- 借入条件: 借入額や返済期間によって異なる。
- 借り手の信用力: 信用情報や収入状況が信頼性に影響を与える。
住宅ローンの金利の種類
住宅ローンの金利には主に二つの種類が存在します。それぞれの特徴を理解することで、最適な選択が可能です。
固定金利
固定金利は借り入れ期間中、金利が変わらないタイプです。これにより、毎月の返済額が一定に保たれ、家計の安定が得られます。例えば、長期的に計画を立てやすく、金利上昇のリスクを回避できます。通常、固定金利は数年から数十年の範囲で設定されます。固定金利の利点は以下の通りです:
変動金利
変動金利は市場金利に連動し、定期的に金利が見直されます。これにより、金利が下がれば返済額が減少します。ただし、金利が上昇すると返済負担が増加する可能性もあります。変動金利の特性により、初期の金利が比較的低い場合が多いです。変動金利の利点は以下に示します:
住宅ローンの金利の現状
住宅ローンの金利は現状で変動しており、市場の動向や金融政策に強く影響されます。最近では、金利が以前に比べて上昇傾向にあり、借り入れを検討する際には注意が必要です。
日本の金利動向
現在、日本の住宅ローン金利は以下のように推移しています。
| 年月 | 固定金利 | 変動金利 |
|---|---|---|
| 2021年4月 | 1.0% | 0.5% |
| 2022年4月 | 1.2% | 0.6% |
| 2023年4月 | 1.5% | 0.9% |
2023年時点で、固定金利が1.5%、変動金利が0.9%となっており、過去と比較するとしっかりと上昇しています。この背景には、日銀の金融政策の変化や経済の回復が影響していると言われています。金利の上昇は、住宅購入に対する影響も大きく、計画的な借り入れが求められます。
地域別の金利差
地域によっても住宅ローンの金利には差が見られます。例えば、都市部と地方では金利水準が異なることが多いです。以下に代表的な地域の金利を示します。
| 地域 | 固定金利 | 変動金利 |
|---|---|---|
| 東京都 | 1.6% | 1.0% |
| 大阪府 | 1.4% | 0.8% |
| 北海道 | 1.3% | 0.7% |
住宅ローンの金利を比較する方法
住宅ローンの金利を比較する際には、いくつかの重要なポイントを考慮することが必要です。適切な情報と理解を持つことで、最も自分たちに合った選択が可能となります。
比較ポイント
金利を比較する際のポイントには以下があります。
- 金利タイプ:固定金利と変動金利の違いを把握する。固定金利は返済期間中金利が変わらず、変動金利は市場の金利に応じて変動します。
- 借入条件:借入額や返済期間、担保の有無など、自分たちの条件によって適用される金利が異なります。
- 金融機関の信頼性:金融機関の信用度や評価も考慮すべき。知名度のある金融機関は、信頼性が高いとされます。
- 手数料:金利以外にも、手数料や諸経費の総合的なコストを比較する。金利が低くても手数料が高いと、総支払額が増えることがあります。
- オプション:一部繰り上げ返済や返済方法(元利均等返済、一括返済など)の選択肢も確認することで、より柔軟な返済計画が立てられます。
おすすめの比較サイト
金利を効果的に比較するために、いくつかのサイトを活用することが有用です。以下におすすめのサイトを挙げます。
- モゲチェック:住宅ローン金利の最新情報を提供し、比較機能に優れたサイト。
- LIFULL HOME’S:不動産情報とともに住宅ローン金利比較ができるサイト。
- ネット銀行比較サイト:複数のネット銀行の金利を一覧で確認でき、手数料や融資条件も合わせて比較できる。
- フィナンシャルプランナー協会:専門的なアドバイスを受けながら、必要な情報を確認できる場所。
住宅ローンの金利を下げる方法
住宅ローンの金利を下げるには、いくつかの効果的な方法が存在します。ここでは、具体的な手続きとポイントを説明します。
借入先の選び方
借入先の選定は金利を抑えるための重要な要素です。金融機関はそれぞれ異なる金利を設定しており、以下のポイントを考慮すると良いでしょう。
- 各金融機関の金利比較:各金融機関の固定金利と変動金利を比較します。利率は異なるため、数社の見積もりを取ることが重要です。
- 手数料の確認:一部の金融機関は、手数料が高いため総支払い額が増える可能性があります。手数料を含めた総コストを計算します。
- サービスの質:窓口対応やアフターサービスも大切です。信頼できる金融機関を選ぶことで、金利以外の不安を減らせます。
借入先選定では比較サイトを活用することが役立ちます。自分に最適な条件を見つける手助けになります。
金利交渉のポイント
金利交渉も金利を下げるための有効な手段です。具体的には次のポイントを押さえなければなりません。
- 他社の金利提示を持参:他の金融機関が提示した金利を持ち込み、自分の希望を伝えます。この方法で競争を促し、金利が下がる可能性があります。
- 信用力の強調:自己資金の割合や収入の安定性をアピールします。金融機関は安全性を重視するため、信用力の高い借り手に対して優遇金利を提供することが多いです。
- 一括借入の検討:特に複数の目的がある場合、一括での借入を提案します。この場合、金利が引き下がる交渉材料となります。
結論
住宅ローンの金利は私たちの家購入において非常に重要な要素です。金利の変動は毎月の返済額に直接影響し、長期的な財政計画に大きな影響を与えます。固定金利と変動金利の特徴を理解し、自分たちのライフスタイルや将来の計画に合った選択をすることが求められます。
また、金利が上昇傾向にある今こそ、慎重に情報を収集し、比較検討を行うことが必要です。適切な金融機関を選び、金利を下げるための交渉を行うことで、より良い条件で住宅ローンを利用できる可能性があります。私たちの未来のために賢い選択をしていきましょう。