住宅を購入する際、住宅ローン控除の準備はいつから始めるべきか、悩む方も多いでしょう。 この制度を活用することで、私たちの負担を軽減できる可能性があります。しかし、具体的な準備のタイミングや手続きについては、意外と知られていません。
住宅ローン控除の概要
住宅ローン控除は、住宅を取得した際に発生する税金の負担を軽減するための制度です。この制度により、住宅ローンの年末残高に応じた税額控除が受けられます。具体的には、最大で控除対象額の1%が所得税から控除されることが一般的です。
この制度を利用することで、私たちの実質的な負担が軽減される可能性があります。例えば、4000万円の住宅ローンを組んだ場合、年間40万円の控除が受けられる場合もあるため、非常に有利です。
控除を受けるためには、いくつかの条件があります。以下の条件に当てはまることが求められます。
- 居住用住宅であること
- 新築、取得、あるいは増改築した住宅であること
- 借入金の償還回数が10年以上であること
私たちは申請時に必要な書類の準備を行い、確定申告を通じて控除を受けることが求められます。特に初年度の申告には、しっかりとした準備が欠かせません。
さらに、住宅ローン控除の適用期間は通常10年ですが、特定の条件を満たした場合には延長されることもあります。特に、2019年から始まった消費税増税に伴う特例では、最大13年間の延長が認められることもあります。
住宅ローン控除の準備
住宅ローン控除を利用するための準備は、必要な書類の確認と申請手続きを把握することから始まります。これを適切に行うことで、控除をスムーズに受けることができます。
必要書類の確認
必要書類は、控除を申請するために欠かせないものです。具体的には、以下の書類が必要です。
- 確定申告書:必要な税額控除を受けるために必須です。
- 住宅借入金等特別控除額の計算明細書:控除対象額を証明するための明細書です。
- 年末残高証明書:住宅ローンの残高を証明する書類で、金融機関から取得します。
- 住民票:居住地を証明するために必要です。
- 契約書の写し:住宅の購入や借入金に関連する契約書が求められます。
これらの書類を事前に準備しておくことで、申請手続きがスムーズに進みます。
申請手続きの流れ
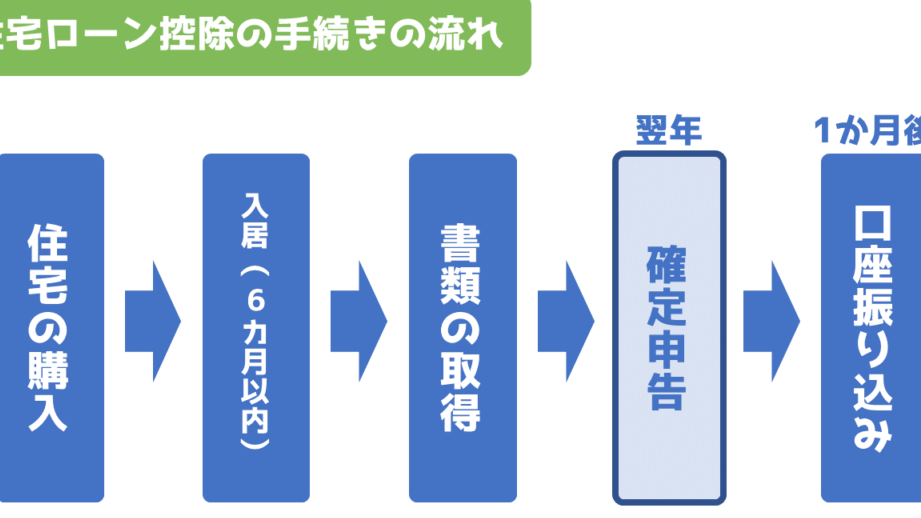
申請手続きは、一般に以下の流れで行われます。
- 書類の準備:必要な書類を揃えます。
- 確定申告の作成:準備した書類を基に、確定申告書を作成します。
- 申告書の提出:所轄の税務署に申告書を提出します。
- 税額控除の適用:申告が認められることで、税額控除が適用されます。
いつから準備を始めるべきか
住宅ローン控除の準備を始めるタイミングは、購入計画を立てる段階にあります。一般的に、住宅購入の1年前から準備をすることが推奨されます。早めに準備することで、必要な書類や手続きについてじっくり理解できます。
年度別のスケジュール
住宅ローン控除の申請には、年度ごとに異なるスケジュールがあります。具体的には、以下のような流れを考慮する必要があります。
- 住宅購入予定年度: この年の秋ごろから物件の購入を検討し始めることが重要です。
- 購入契約締結年度: 契約を締結した後、必要書類の収集を始めます。
- 確定申告年度: 購入年度の翌年に確定申告を行います。控除を受けるための提出書類を事前にまとめておくと良いでしょう。
家計の見直し
家計の見直しも、住宅ローン控除の準備に重要なステップです。どのような点に注意するべきか、以下のポイントを検討します。
- 支出の把握: 日常の支出を見直し、削減できる部分を特定します。
- 貯蓄目標の設定: 住宅ローン控除による効果を考慮し、貯蓄目標を設けます。
- ライフプランの確認: 住宅購入後の生活設計について、必要な費用を見積もります。
住宅ローン控除のメリット
住宅ローン控除を受けることで、多くの経済的なメリットがあります。まず、税金の負担を軽減できることです。年末残高に応じた控除が受けられ、例えば4000万円の住宅ローンであれば年間40万円の控除が考えられます。これにより、家庭の財務状況を大きく改善する可能性があります。
また、長期的な資産形成が可能です。住宅ローンを通じて得られる税額控除は、資産運用の一環として利用でき、他の投資と組み合わせることで将来的なリターンを最大化できます。資産を増やすことに貢献し、良好な経済基盤を築く助けになります。
加えて、生活の安定感も得られることが大きなメリットです。住宅の購入は、住まいに対する安心感を提供し、家族全員が安定した生活を享受できます。固定した住居を持つことで、移動や転居によるストレスから解放されること間違いありません。
さらに、特定の条件を満たすことで控除期間を延長できる点も見逃せません。一般的には控除期間は10年ですが、要件を満たせば最大13年間も延長可能です。この間に、自分たちの生活設計をしっかりと見直し、将来への資金準備が進められます。
住宅ローン控除を受けるための注意点
住宅ローン控除を受けるためには、以下の重要な注意点を理解しておくことが不可欠です。手続きや条件を把握することで、スムーズな申請を実現できます。
- 居住用住宅であること: 住宅ローン控除は、あくまで居住用物件に適用されます。このため、投資用や別荘などでは控除は受けられません。
- 新築・取得・増改築した住宅: 住宅の取得方法が新築や取得、増改築である必要があります。リフォームのみの場合は条件を満たさないことがあります。
- 借入金の償還回数が10年以上: 住宅ローンの返済期間が10年以上であることも条件です。短期の返済計画では控除対象外となります。
- 必要書類の準備: 申請には、確定申告書、住宅借入金等特別控除額の計算明細書、年末残高証明書、住民票、契約書の写しが求められます。
申請時には、これらの書類を事前に揃えておくことが、スムーズな手続きにつながります。また、確定申告は初年度が特に重要で、ミスや漏れが後々の控除に影響を与えることがあります。
適用期間も確認が必要です。住宅ローン控除は通常10年ですが、条件を満たすことで最大13年まで延長可能です。この場合、長期にわたって税金の負担が軽減されるため、計画的に活用することが賢明です。
Conclusion
住宅ローン控除を利用するための準備は早めに始めることが大切です。購入計画を立てる段階から必要書類の確認や手続きの把握を進めることで、スムーズな申請が可能になります。
また控除を受けることで、経済的なメリットを享受しつつ、長期的な資産形成にもつながります。条件をしっかり確認し、準備を怠らないことで、私たちの生活設計や将来への資金準備もより安心して進められます。住宅ローン控除を最大限に活用し、充実した暮らしを実現しましょう。