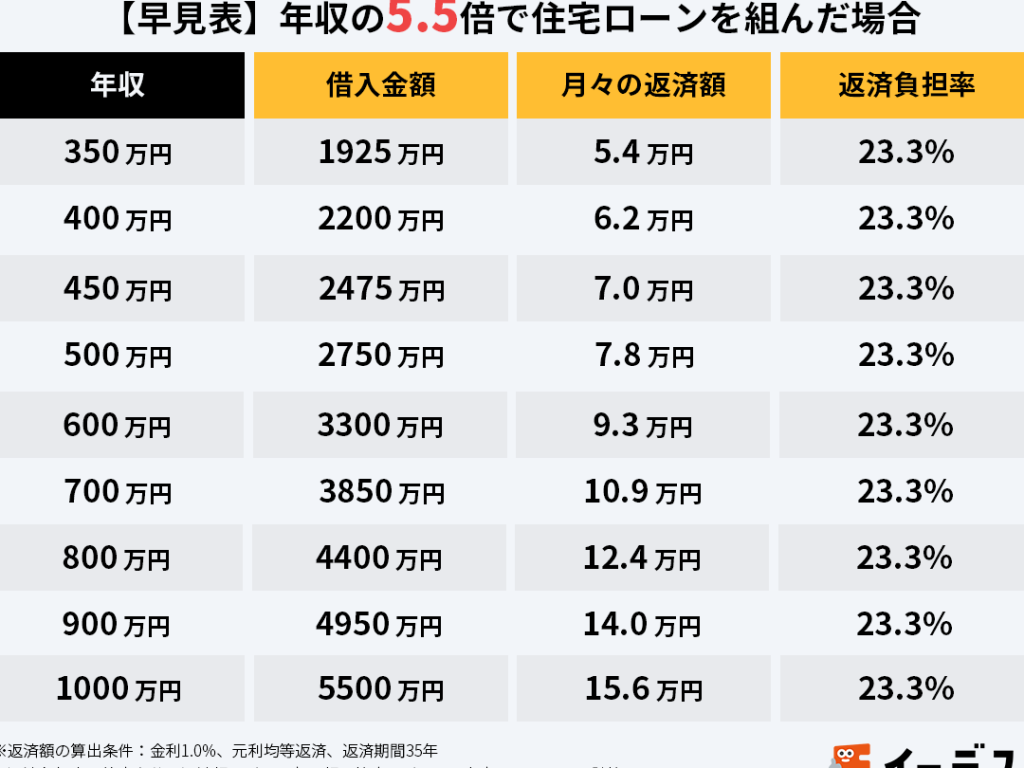
住宅ローンを考えるとき、私たちが最初に気になるのは、**借り入れ上限金額は年収の何倍が目安なのか**ということです。年収に対する適切な借入額を理解することは、将来の返済計画を立てる上で非常に重要です。多くの人が「自分はいくらまで借りられるのか」と不安に思うことでしょう。
住宅ローンの借り入れ上限金額とは
住宅ローンの借り入れ上限金額とは、住宅を購入する際に金融機関から借り入れることのできる最大の金額です。この金額は、主に年収に基づいて決まります。一般的に、年収の5倍から7倍が目安とされています。しかし、金融機関によって異なる場合もあるため、事前に確認が必要です。
借り入れ上限金額を算出する際、以下の要素が考慮されます:
- 年収: 自分の年収に応じた適切な借入額を計算します。
- 返済負担率: 月々の返済額が年収に対してどのくらいの割合になるのかを示します。通常、返済負担率は25%から30%以内が望ましいとされています。
- 信用情報: 過去の借入履歴や返済履歴が影響します。信用情報が良ければ、より高額の借入が可能です。
- 現在の負債: 他のローンやクレジットカードの残高も影響を与えます。これらの負債が少なければ、より多く借りられます。
年収の影響
年収は住宅ローンの借り入れ上限金額に大きな影響を及ぼす要素です。年収が高いほど、より多くの金額を借り入れることが可能になります。以下に、年収と借り入れ上限の関係について詳しく見ていきます。
年収と借り入れ上限の関係
年収によって、金融機関が設定する借り入れ上限金額が変動します。具体的には、以下のような要素が関連しています。
- 年収の額: 高年収の場合、借り入れが年収の5倍から7倍まで認められることが一般的です。
- 返済負担率: 年収の25%から30%以内の返済負担率が望ましいとされています。これにより、返済計画が安定します。
- 信用情報: 信用情報が良好であれば、借り入れの上限が引き上げられる可能性があります。
- 現在の負債: 他の負債がある場合、その影響が借り入れ上限に現れることがあります。
一般的な目安
借り入れの上限金額は、年収に基づいて決まるため一般的な目安が存在します。以下は、各年収に応じた借り入れ上限の例です。
| 年収 | 借り入れ上限 (倍数) |
|---|---|
| 400万円 | 2000万~2800万円 |
| 600万円 | 3000万~4200万円 |
| 800万円 | 4000万~5600万円 |
| 1000万円 | 5000万~7000万円 |
他の要因
住宅ローンの借り入れに関して、年収だけでなく他の要因も重要です。以下の要素が借り入れ上限金額に直接影響を与えます。
金利の影響
金利が住宅ローンの借り入れ上限に大きな影響を与えます。金利が低い場合、月々の返済負担が軽減されるため、より多くの金額を借り入れることが可能です。一方で、高い金利の場合、返済額が増加し、借り入れられる金額が減少します。金利の変動を考慮することで、将来の返済計画を見直すことが重要です。定期的に金利をチェックし、適切なタイミングで借入を行うことが推奨されます。
実際の借り入れ例
具体的な借り入れ例をいくつか挙げて、住宅ローンの借り入れ上限金額の理解を深めます。以下の表は、年収別の借り入れ上限金額の目安を示しています。
| 年収 | 借り入れ上限金額 |
|---|---|
| 400万円 | 2000万~2800万円 |
| 600万円 | 3000万~4200万円 |
| 800万円 | 4000万~5600万円 |
| 1000万円 | 5000万~7000万円 |
年収400万円の場合、借り入れ可能額は2000万から2800万です。年収600万円であれば、3000万から4200万が一般的な上限金額になります。また、年収800万円では、4000万から5600万の範囲内に設計されており、年収1000万円の場合は、5000万から7000万が目安です。
次に、金利の影響を見ていきましょう。金利が低いと、月々の返済負担が軽くなり、借り入れ額が増加しやすくなります。しかし、高金利の場合は、返済額が増えるため、借り入れ上限金額が低く設定される傾向があります。このため、金利の変動を考慮して、常に市場をチェックすることが重要です。
他の負債状況も、借り入れ上限金額に影響を及ぼします。他のローンやクレジットカードの返済がある場合、住宅ローンの借り入れ額が制限されることがあります。信用情報に問題がなければ、より高い上限金額が設定されやすいことを覚えておくと良いでしょう。
結論
住宅ローンの借り入れ上限金額を考える際には年収が大きな指標となります。私たちは年収の5倍から7倍を目安にしつつ、返済負担率や信用情報も考慮することが重要です。これにより、無理のない返済計画が立てられます。
また金利の変動も影響を及ぼすため、定期的にチェックして最適なタイミングで借入を行うことが求められます。自分たちの状況をしっかり把握し、適切な借入額を見極めることで、安心して住宅購入を進められるでしょう。