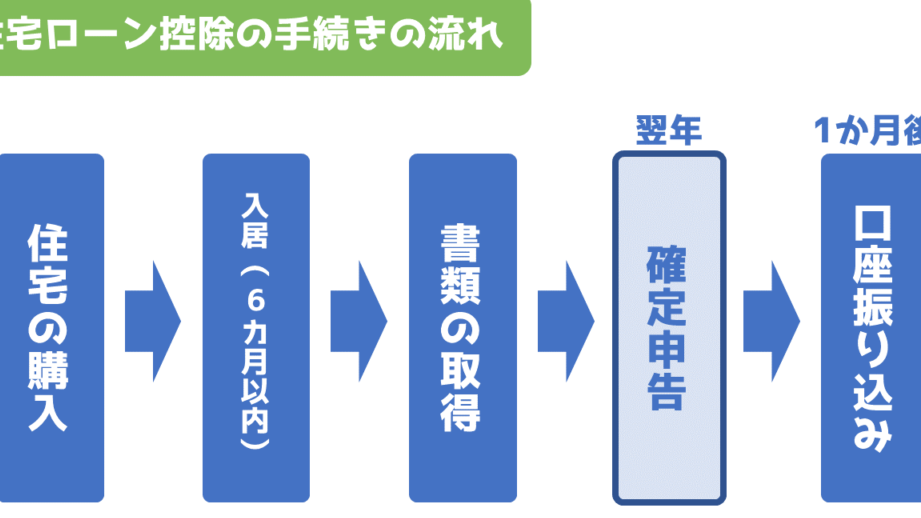
確定申告の期限は気になりますよね。特に、住宅ローン控除を受けるためには、正確な申告が欠かせません。私たちが知っているように、住宅ローン控除は家計に大きな影響を与える重要な制度です。しかし、いつまでに申告を行う必要があるのか、多くの人が疑問に思っています。
確定申告の概要
確定申告は、個人や法人が1年間の所得を税務署に報告する手続きです。正確な申告は、税額の適正化や控除の適用に重要です。
確定申告とは
確定申告は、所得税を正しく計算するための公式なプロセスです。主に、自営業者やフリーランスが多く利用します。また、給与所得者でも特定の状況下で申告が必要です。たとえば、年間の収入が2,000,000円を超える場合や、医療費控除を申請する場合です。申告期間は通常、毎年2月16日から3月15日までです。
申告が必要な人
確定申告が必要な人は、以下のカテゴリーに該当します。
- 自営業者:事業所得がある人
- フリーランス:個人契約で仕事をしている人
- 副収入がある人:給与所得以外の収入が20万円を超える場合
- 住宅ローン控除を受ける人:初めて控除を受ける場合や年末調整が適用されない場合
住宅ローン控除の基本
住宅ローン控除は、住宅を購入した際に利用できる税制優遇制度です。これにより、所得税や住民税からの控除が受けられ、家計の負担を軽減します。この制度は、利用者にとって重要なサポートとなっています。
住宅ローン控除とは
住宅ローン控除とは、住宅を購入するために借りたローンに対して、一定額の控除が受けられる制度です。控除額は、年末残高に応じて異なります。初年度の控除上限額は、一般的に400万円ですが、新築住宅の場合や認定住宅の場合は、さらに高い控除が適用されることもあります。この制度によって、税金の負担を大幅に減らすことが可能です。
控除を受けるための条件
住宅ローン控除を受けるためには、いくつかの条件が設定されています。具体的な条件は以下の通りです。
- 住宅の購入: 住宅を自己使用する目的で購入する必要があります。
- ローンの契約: 住宅の購入に際して、10年以上の返済期間を有するローンを契約しなければなりません。
- 申告期限の遵守: 確定申告を行い、控除を受ける手続きを適切に行う必要があります。
- 所得制限: 年収が一定額を超える場合、控除を受けられないことがあります。
確定申告の期限
確定申告の期限は非常に重要です。適切な申告を行うことで、住宅ローン控除を受ける権利を守ります。正しい期限を把握することが、手続きのスムーズな進行に繋がります。
申告期限の重要性
申告期限を守ることが、損失を避ける第一歩です。例えば、期限を過ぎると住宅ローン控除の申請が無効となります。また、未申告による追加税金の請求が発生することもあります。重要なポイントは以下の通りです。
- 適切な控除を受けるために、期限を確認する。
- 期限を過ぎると、控除の機会を失う。
- 申告遅延によるペナルティを避ける。
期限を把握して、迅速に申告手続きを行うことで、安心した生活が送れます。
住宅ローン控除の申請手続き
住宅ローン控除の申請手続きは、特定の書類を整えることから始まります。この過程において、必要な書類を正確に準備することが重要です。
必要書類の準備
住宅ローン控除を申請する際には、以下の書類が必要です。
- 住宅借入金等特別控除額の計算明細書:税務署から受け取る書類
- 源泉徴収票:給与所得者の場合、勤務先から取得
- 借入金の契約書:住宅ローンを証明する書類
- 住民票:居住地を証明するために必要
- 住宅購入に関する請求書:不動産取引を証明する書類
正しい書類が揃っていないと、控除が認められないことがあります。したがって、事前に確認しておくことが推奨されます。
申請方法のステップ
住宅ローン控除の申請は、以下のステップで進めることができます。
- 書類の確認:必要書類が全て揃っているか確認します。
- 確定申告書の作成:税務署の指定様式に従って申告書を作成します。
- 申告書の提出:期限内に税務署に提出します。
- 控除額の計算確認:税務署から通知を受け取り、控除額が正しいか確認します。
注意点とトラブル
住宅ローン控除を申請する際に注意すべき点がいくつかあります。これらの点を抑えることで、スムーズな申告が可能になります。
よくある間違い
住宅ローン控除でよくある間違いは以下の通りです。
これらの間違いは、控除額の喪失や追加税金の請求につながります。我々は事前の確認を強く推奨します。
トラブル事例
トラブルの事例としては、以下のようなケースがあります。
Conclusion
確定申告の期限を守ることは非常に重要です。特に住宅ローン控除を受けるためには、正確な申告が不可欠です。期限を過ぎると控除が無効になり、思わぬ損失を招く可能性があります。
必要書類をしっかりと準備し、申告手続きを迅速に行うことで、私たちの家計を助ける大きなメリットを享受できます。申告の際には注意点をしっかり把握し、トラブルを避けることが大切です。安心した生活を送るために、確定申告の準備を怠らないようにしましょう。