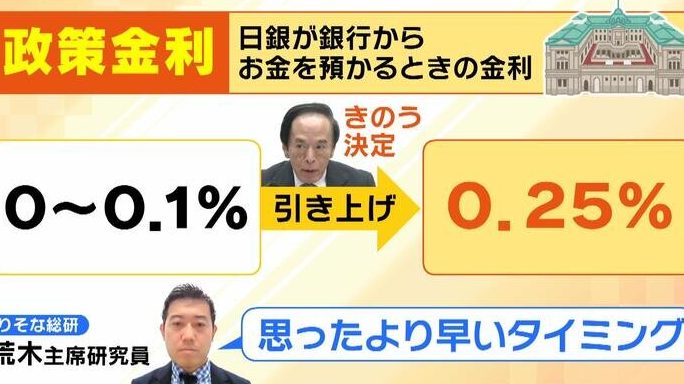
最近、私たちの生活に大きな影響を与えるニュースが増えています。その中でも特に注目されるのが日銀の利上げです。この利上げが住宅ローンに与える影響は計り知れません。私たちは、これからの住宅購入を考える際に、どれだけの負担が増えるのかを真剣に考える必要があります。
日銀の利上げとは
日銀の利上げは、日本銀行が政策金利を引き上げることで、金融市場や経済全体に影響を与えます。利上げは通常、インフレを抑制する目的で行われます。では、具体的にその背景と影響について見ていきます。
利上げの背景
利上げの背景には、持続的な物価上昇や経済成長があります。私たちは以下の要因を考慮しています。
- 高インフレ率: 物価上昇が続いている時、日銀は利上げを検討します。
- 経済の回復: 経済が回復基調にある場合、金利を引き上げることで需要を調整します。
- 国際的な影響: 他国の中央銀行が利上げを行うと、資本流出など日本経済に影響が及ぶ可能性があります。
これらの要因が重なり、日銀はタイミングを見計らって利上げを決定します。
利上げの影響
利上げは、さまざまな影響を私たちの生活に及ぼします。以下のポイントに注意を向けましょう。
- 住宅ローンの金利上昇: 住宅ローンを利用している私たちにとって、金利が上がると返済額も増えます。
- 消費者の支出減少: 利息支払いの増加により、一部の消費者が支出を控える可能性があります。
- 投資活動の鈍化: 企業も借入に慎重になり、設備投資が減少することがあります。
住宅ローンの現状
住宅ローンの状況は、日銀の利上げによって急速に変わってきています。金利上昇は、私たちの住宅購入計画に直接影響を及ぼします。この状況をよく理解することが重要です。
住宅ローン金利の動向
近年、住宅ローン金利は上昇傾向にあります。2023年のデータによると、固定金利ローンは平均で約0.5%から0.75%に増加しています。この金利上昇は、日銀による利上げが直接的な原因です。
金利の上昇は、以下の要因によって引き起こされています。
- 日銀の利上げ: 健全な経済成長を目指し、金利を引き上げています。
- 高インフレ: 物価上昇が加速する中、金利が抑えられない状況です。
- 経済回復: コロナ禍からの回復に伴い、需要が高まっています。
これらの要素が組み合わさり、私たちの住宅ローン金利に影響を与えています。
住宅ローンの種類
住宅ローンには、いくつかの種類が存在します。それぞれの特性を理解することが、私たちにとって重要です。一般的な住宅ローンの種類は以下の通りです。
- 固定金利ローン: 一定期間金利が変わらないため、返済額が明確で安定しています。
- 変動金利ローン: 市場金利に連動し、金利が定期的に見直されるため、将来の返済額が不確定です。
- 混合型ローン: 一定期間は固定金利、その後は変動金利に移行するタイプです。
日銀の利上げが住宅ローンに与える影響
日銀の利上げは、住宅ローン市場に大きな影響を与えています。この影響は、金利の変化や返済計画に明確に現れます。私たちが理解しなければならないのは、利上げがどのように各種ローンに影響を及ぼすかです。
借入金利の変化
利上げによって、借入金利が上昇します。この金利変化は、私たちの住宅ローンの返済額に直結します。具体的な数値を見てみると、固定金利ローンは約0.5%から0.75%の範囲での増加が確認されています。高インフレや経済回復の影響が、金利上昇の要因になっています。借入金利が上がることで、住宅購入時の資金計画が難しくなることが懸念されます。
返済計画への影響
返済計画も、日銀の利上げによって再考する必要があります。金利が上昇すると、毎月の返済額が増加するため、生活費への影響が顕著になります。私たちが重視すべきは、以下のポイントです。
- 返済額の増加: 借入金利が上昇することで、月々の返済額が増えます。
- 計画の見直し: 総返済額が増加するため、長期的な返済計画を再評価する必要があります。
- 借入可能額の減少: 金利の上昇で、借入可能な額が減るため、住宅購入の選択肢が狭まります。
住宅市場への影響
日銀の利上げは、住宅市場に深い影響を及ぼす。利上げに伴い、住宅ローン金利が上昇するため、私たちの住宅購入や投資に関する計画にも変化が必要になる。
住宅購入者への影響
住宅購入者には、以下の影響が考えられる。
実際、利上げによって返済計画の見直しが求められ、運用資金の確保やライフスタイルの調整も迫られる。私たちは、これらを理解し、適切な行動を取ることが求められる。
不動産投資家への影響
不動産投資家には、異なる側面からの影響が現れるだろう。
結論
日銀の利上げが私たちの住宅ローンに与える影響は計り知れません。金利の上昇は、住宅購入を考える際に避けて通れない現実です。私たちはこの変化をしっかりと受け止め、適切な対策を講じる必要があります。
固定金利や変動金利の選択肢を再評価し、返済計画を見直すことが重要です。さらに、ライフスタイルの調整も視野に入れるべきです。これからの住宅市場において、賢明な判断が私たちの未来を左右します。しっかりと情報を収集し、最適な選択をしていきましょう。