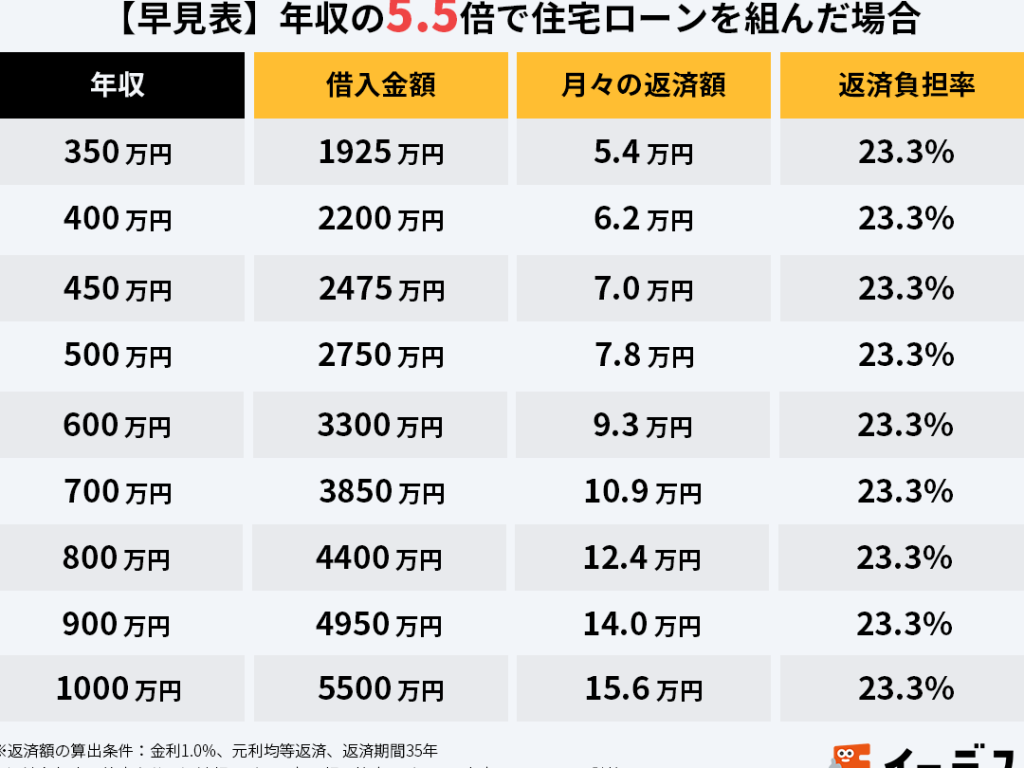
住宅を購入する際に欠かせないのが**住宅ローン収入の何割**を借りるべきかという問題です。私たちが理想の住まいを手に入れるためには、収入に対するローンの割合を正しく理解することが重要です。多くの人がこの割合について悩みますが、実際にはどのように計算すれば良いのでしょうか?
住宅ローン収入の何割とは?
住宅ローンの利用を考えるとき、収入に対するローンの割合が重要な指標となります。この割合は、財政的な安定性や生活の質に影響を与えるため、正確な理解が求められます。一般的には、収入の25%から35%を目安に住宅ローンを設定することが推奨されています。とはいえ、個々の状況に応じて異なるため、具体的な数値を確認することがカギです。
たとえば、月収が50万円の場合、住宅ローンの支払い額は以下のようになります:
- 25%の場合:12.5万円
- 30%の場合:15万円
- 35%の場合:17.5万円
各人のライフスタイルや支出に合わせて、これらの数値を柔軟に捉える必要があります。また、借入額の決定に影響を与える他の要因に、金利や返済期間も含まれます。
そのため、収入に対するローンの割合を計算する際は、自身の経済状況をしっかり把握することが求められます。「収入が変動する場合、計算が必要なのか?」という点でも、しっかりした見通しを持つことが重要です。収入の見込みが高い場合も、突発的な支出に備えることをお忘れなく。
住宅ローンの基本知識
住宅ローンは、私たちの住宅購入において重要な役割を果たします。ここでは、住宅ローンの基本的な種類と仕組みについて詳しく見ていきます。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。一般的なタイプは以下の通りです。
- 固定金利型ローン: 返済期間中、金利が固定されるため、支払い額が安定します。長期的な計画が立てやすいです。
- 変動金利型ローン: 市場の金利に応じて金利が変動します。短期間のうちに金利が下がる可能性がありますが、リスクも伴います。
- 固定・変動ミックス型ローン: 一部は固定金利、残りは変動金利とするハイブリッド型です。両方の利点を享受できます。
各種の特性を理解し、自分たちの状況に合ったものを選ぶことが大切です。
住宅ローンの仕組み
住宅ローンは、金融機関から資金を借り入れ、設定した期間内に返済する仕組みです。基本的なプロセスは次のとおりです。
- 申請: 必要書類を用意し、金融機関に申請します。
- 審査: ローンの審査が行われます。収入や信用情報が重要です。
- 契約: 審査が通れば、契約を結びます。この時点で金利が決定します。
- 返済: 毎月、決めた額を返済します。利息と元本を含む支払いです。
収入に対する住宅ローンの割合
収入に対する住宅ローンの割合は、住宅購入計画において重要な要素です。我々はこの割合を理解し、各自の状況に基づいた適正な金額を設定することが求められます。
収入に基づく適正割合
一般的には、収入の25%から35%を住宅ローンに充てることが推奨されている。例えば、月収が50万円の場合、12.5万円から17.5万円の範囲になります。しかし、各自の経済状況によってこの割合は異なるため、具体的な計算を行うことが不可欠です。以下のポイントを考慮しましょう。
- 固定費や変動費: 売上やボーナスの有無を含めて、手取り収入の変動を把握すること。
- 融資金利: 金利の変化による月々の返済金額への影響を試算すること。
- 返済期間: 短期間で返済する場合と長期間で返済する場合における負担の違い。
生活費とのバランス
住宅ローンを考慮する際には、生活費とのバランスが重要です。我々は毎月の支出を把握し、生活に必要な費用を確保することが求められます。以下の要素も忘れずに考えてください。
- 食費や光熱費: 毎月の生活を支えるための基本的な支出を洗い出すこと。
- 貯蓄や投資: 将来に備えた資金計画を考慮し、余裕を持つこと。
- 突発的な費用: 健康不安や車の修理など、予期しない支出に備えること。
住宅ローンを組む際の注意点
住宅ローンを組む際、いくつかの重要な注意点があります。具体的には、借入額の設定と将来の収入見通しが大きな影響を及ぼします。
借入額の設定
借入額の設定は、非常に重要なステップです。 収入に基づき、妥当な範囲内でローンを考える必要があります。具体的には以下の要素を考慮します。
- 生活費の把握:毎月の支出を正確に知る必要があります。
- 他の借入れ:他のローンがある場合、ここの割合も計算に入れます。
- 貯蓄:将来の突発的な支出に備えた貯蓄額を確保することも重要です。
これらの要素を考慮することで、無理のない借入額が設定できます。
将来の収入見通し
将来の収入見通しは、長期的なローン計画において重要です。 働き方やキャリアの変化があれば、収入は変動します。具体的には以下の点を確認しましょう。
- 昇進や転職の可能性:これにより収入は増加するかもしれません。
- 業界の動向:業界自体の安定性も見ておくべきです。
- 経済状況:全体的な経済状況も、私たちの収入に影響を与える要因です。
まとめ
住宅を購入する際の「住宅ローン収入の何割を借りるべきか」に関する理解は、私たちの未来に大きな影響を与える。一般的には、収入の25%から35%を目安にすることが推奨されているが、状況によって適切な割合は異なる。たとえば、月収が50万円の場合、住宅ローンの支払い額として、25%なら12.5万円、30%なら15万円、35%なら17.5万円となる。
また、住宅ローンの金利や返済期間が借入額に影響するため、正確な経済状況の把握が重要だ。収入が変動することもあるため、突発的な支出に備える計画も考慮する必要がある。例えば、日常の生活費や貯蓄を管理しながら、住宅ローンの返済計画を立てていくことが重要だと言える。
さらに、住宅ローンにはさまざまな種類があり、それぞれの特性を理解して選ぶことが必要だ。具体的には、固定金利型、変動金利型、固定・変動ミックス型の3つが代表的なタイプである。この選択は長期にわたる返済に関わるため、慎重かつ計画的に行うべきだ。
結論
住宅ローン収入の何割を借りるかは私たちの生活に大きな影響を与えます。適切な割合を理解し自分たちの状況に合った計画を立てることで、安心して住宅を購入できる環境を整えることができます。
生活費や将来の収入見通しを考慮しながら、無理のない借入額を設定することが重要です。住宅ローンの種類や特性をしっかり把握し、長期的な返済に備えることも忘れずに行いましょう。私たちの未来のために、賢い選択をしていきたいですね。