住宅を購入する際、**住宅ローンは欠かせない選択肢**です。しかし、私たちは「何歳まで住宅ローンを組めるのか?」という疑問を抱くことがあります。年齢によって融資の条件や返済計画が変わるため、正しい情報を知っておくことが重要です。
住宅ローンの基本情報
住宅ローンは、住宅購入を支える重要な資金の提供手段です。私たちは、住宅ローンの基本を理解することで、より良い選択が可能になります。
住宅ローンとは
住宅ローンとは、主に自宅を購入するために金融機関から借入れた資金です。このローンは、不動産を担保にしているため、返済が滞ると物件を失うリスクがあります。一般的に、融資額は物件の評価額や借り手の収入によって決まります。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。これらのローンは、条件や利率が異なります。
- 固定金利型: 借入れ期間中、金利が固定されるタイプです。予測可能な返済額が維持されます。
- 変動金利型: 金利が市場の動向に応じて変動します。将来的に金利が上がるリスクがありますが、初期の金利が低い場合が多いです。
- フラット35: 35年間金利が固定されるローンです。長期的な計画を立てやすい利点があります。
- 資金使途特化型: 様々な用途に分けられた融資です。例えば、リフォームや新築などに応じて適用されます。
年齢による制限
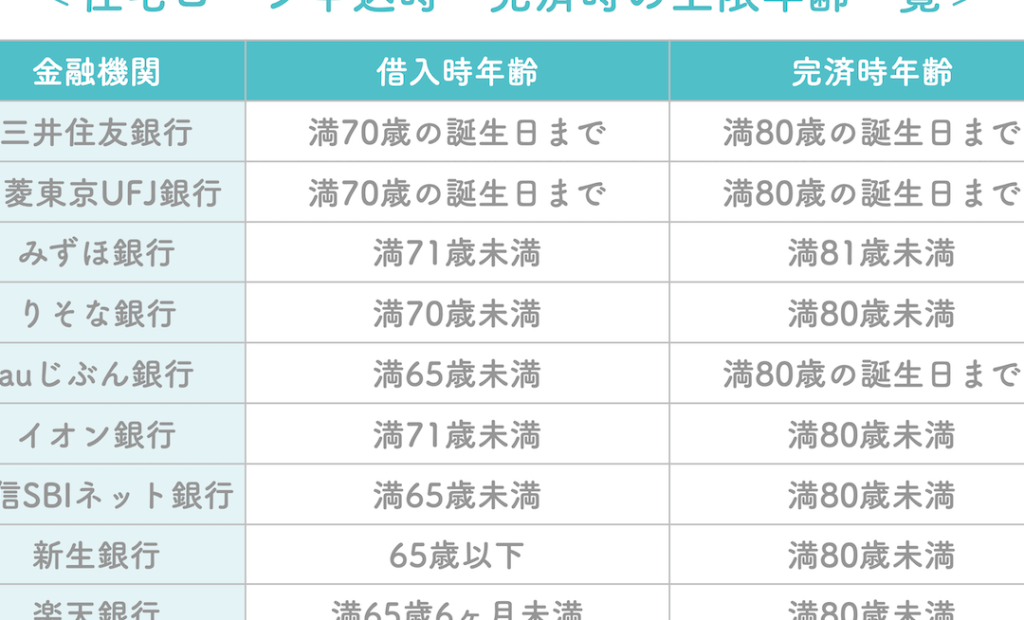
住宅ローンの借入れには年齢制限が設定されている。一般的に、借入者の年齢が高くなるほど金融機関の融資条件が厳しくなる。その理由には、返済期間やリスク管理が関係している。借入者が高齢である場合、返済能力を評価する際に慎重さが求められる。
年齢制限の背景
年齢制限の背景には、多くの要因がある。例えば、融資を行う金融機関は、返済期間中の借入者の健康リスクを考慮する。加えて、年齢が高いと収入の安定性が低くなる可能性も影響する。これらの要因から、金融機関は高齢者に対して期限を設け、融資額や期間を制限することがよくある。
各金融機関の基準
各金融機関の基準は異なるが、一般的には以下のような条件が従われる。
- 借入時の年齢: 通常、借入者の年齢が60歳から75歳までが一般的な範囲。
- 返済期間: 借入者が60歳の時、最長返済期間は70歳までが通例。
- 収入証明: 定職を有することが求められることが多い。
住宅ローンを組む際の考慮点
住宅ローンを組む時、慎重に考慮すべき要素がいくつかあります。融資の可能性に影響を与える要因を理解しておくことが大切です。
収入と返済能力
収入は住宅ローンの審査において重要な要素です。安定した収入源があることが求められます。たとえば、以下の点に注意が必要です。
これらの要素は、融資額や返済期間に直結します。また、返済比率が30%以下であることが理想とされています。収入が不安定な場合、金融機関からの評価が低くなる可能性があります。
家族構成と生活設計
家族構成も住宅ローンを組む際の重要な考慮点です。家族の人数やライフステージによって、必要な住宅の広さや立地が変わります。以下の点が影響します。
住宅ローンのメリットとデメリット
住宅ローンには、さまざまなメリットとデメリットが存在します。これらを理解することで、私たちの住宅購入計画がより明確になります。
メリット
住宅ローンにはいくつかの明確な利点があります。まず、住宅を早期に購入できる点が大きな魅力です。 自己資金が不足していても、住宅ローンを利用することで、初期投資を抑えられます。また、利息控除や税制優遇制度を活用できるため、実質的な負担が軽減されることもあります。 さらに、安定した居住環境を確保できることで、家族の生活水準が向上します。 このようにローンを利用することで、毎月の返済はありますが、資産を形成するチャンスを得られます。
Conclusion
住宅ローンを組む際には年齢制限や融資条件が重要な要素です。私たちは、年齢による影響を理解し適切な計画を立てることで、安心して住宅購入を進めることができます。特に収入や返済能力を考慮しながら、自分たちのライフスタイルに合った選択をすることが大切です。
また、住宅ローンには多くのメリットがある一方でリスクも伴います。私たちがしっかりと情報を把握し、慎重に選択することで、将来の安定した住環境を手に入れることができるでしょう。住宅購入は人生の大きなステップですから、計画的に進めていきましょう。