住宅購入を考えるとき、私たちが最初に直面する疑問の一つが「住宅ローンに頭金を入れるべきか?」です。頭金は、家の購入価格の一部を前もって支払うことで、ローンの負担を軽減する重要な要素です。しかし、どれくらいの額を入れるべきか、そのメリットやデメリットについて悩むことも多いでしょう。
住宅ローンとは
住宅ローンは、住居の購入を目的とした借入金です。私たちは通常、このローンを利用して自宅を取得します。返済期間や金利によって条件が異なるため、選択肢が多様です。
住宅ローンの基本
住宅ローンの基本的な仕組みには、元本と利息があります。元本は借りたお金そのものであり、利息はその借入にかかる費用です。また、多くの場合、毎月一定額を返済する方式が採用されます。この方式では、初めのうちは利息部分が大きく、その後徐々に元本部分が増えていきます。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。主なものとして以下が挙げられます:
- 固定金利型: 借入時に設定された金利が返済期間中変わらないタイプ。
- 変動金利型: 市場金利に応じて金利が変動するタイプ。
- フラット35: 長期固定で安定した返済計画を立てやすい商品です。
頭金の重要性
頭金は住宅購入において非常に重要な要素です。適切な頭金を入れることで、ローンの負担を軽減し、返済計画を有利に進められます。
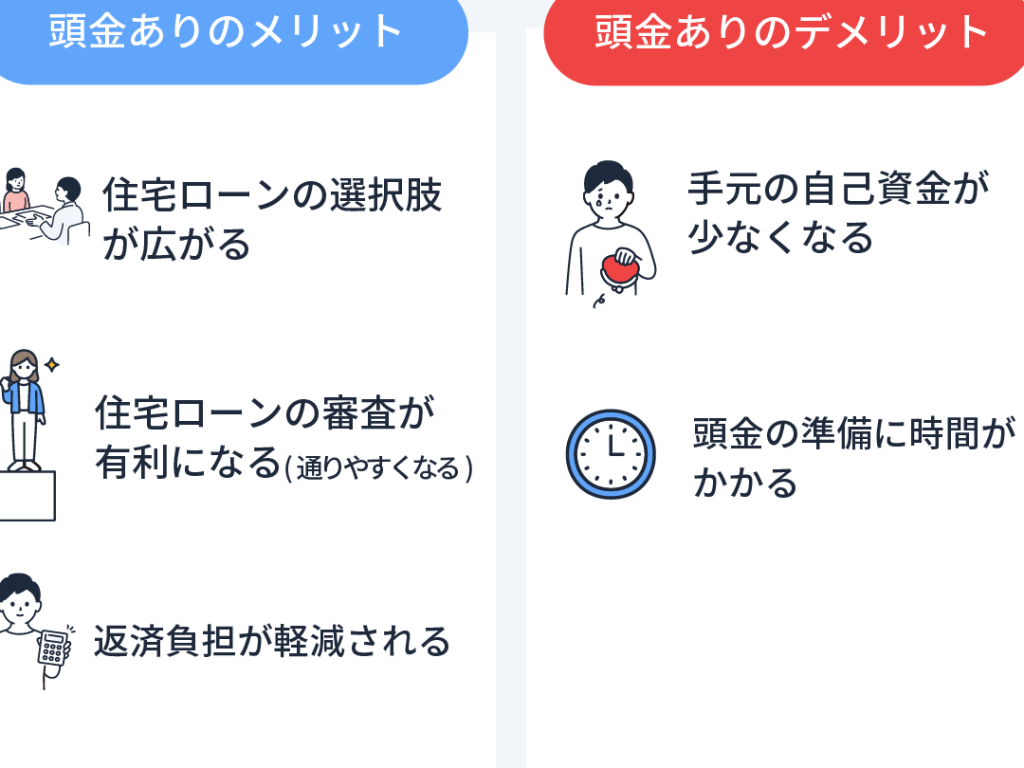
頭金のメリット
頭金には多くのメリットがあります。例えば:
- 月々の返済額が少なくなる:頭金を多く支払うほど、残りのローン額が減ります。
- 借入利率が低下する可能性が高い:金融機関はリスク評価を行い、高額な頭金によって低い利率を提示することがあります。
- 資産形成への寄与:自己資本比率が高まるため、不動産価値上昇時に利益を得やすくなります。
- 審査通過しやすくなる:信頼性向上につながり、融資承認が得やすくなります。
頭金のデメリット
一方で、頭金にもデメリットがあります。具体的には:
- 初期費用が大きい:まとまった額を一度に支払う必要があり、他の生活費に影響することもあります。
- 流動資産の減少:貯蓄から大きな額を引き出すことで、その後の急な出費に対応できなくなる可能性があります。
- 投資機会喪失:そのお金を別途投資していた場合、見込んだリターンを逃すリスクもあります。
頭金を入れるべきか
頭金を入れることは、住宅購入において重要な決断です。私たちが検討する要素には、金融機関の見解や自己資金の状況があります。
金融機関の見解
金融機関は、頭金の額によってローン審査に大きな影響を与えると考えています。特に以下の点が挙げられます。
- 借入限度額: 頭金が多いほど、借入可能額が増加します。
- 利率: 通常、頭金が20%以上の場合、低い利率を適用されることがあります。
- リスク評価: 頭金が多いほど、銀行側から見たリスクが低くなるため、審査通過もしやすくなります。
これらの要因から、多くの場合、高い頭金は有利とされています。
自己資金の状況
自己資金の状況も重要な判断基準です。具体的には次のようなポイントがあります。
- 貯蓄額: 貯蓄が十分であれば、大きな頭金を支払うことで月々の返済負担を軽減できます。
- 流動性: しかし、多くの資産を頭金に充てることで緊急時に対応できない場合もあるため、そのバランスを考慮する必要があります。
- 投資機会: 投資へ回せる資本との比較も重要です。例えば、不動産以外で得られる利益との対比で判断しましょう。
住宅ローンの借入条件
住宅ローンを受ける際の借入条件は、融資金額や利率に大きな影響を与えます。特に頭金の額が重要であり、適切な計画が求められます。
借入額の目安
借入額は、年収や返済能力に基づいて決まります。一部の目安として以下があります:
- 年収の5倍まで:多くの場合、この基準が一般的です。
- 頭金が20%以上の場合:通常、低い利率が適用されやすいです。
- 月々の返済額は手取り給与の25%以内:無理なく返済できる範囲とされています。
このように、自分たちの経済状況を考慮しながら最適な借入額を設定することが必要です。
返済計画について
返済計画には明確なビジョンが不可欠です。主なポイントには以下があります:
- 毎月一定額を支払う元利均等方式:初期段階では利息部分が多く含まれます。
- 繰上げ返済オプション:余裕資金で早期完済も可能です。
- 期間選択(15年または30年):自身に合った期間設定によって総支払額も変わります。
結論
住宅ローンに頭金を入れるかどうかは、私たちの財政状況や将来の計画によって異なります。頭金を多く入れることで月々の返済額が軽減され利率も低下する可能性がありますが、初期費用が大きくなることや流動資産の減少が懸念されます。
重要なのは、自分たちのライフスタイルや目標に合った選択をすることです。金融機関の条件や自己資金の状況も考慮しながら、慎重に判断していきましょう。最適な頭金と返済計画で、安心して新しい住まいを手に入れたいですね。