住宅ローンを考えるとき、**入社何年で申し込むべきか**は多くの人が悩むポイントです。私たちも、人生の大きな決断である住宅購入に向けて、どのタイミングがベストかを模索してきました。新卒で入社したばかりの頃や、キャリアを積んだ後では、条件や金利も変わってきます。
住宅ローンの基礎知識
住宅ローンは、住宅を購入するための重要な資金手段です。私たちは、住宅ローンの仕組みや種類を理解し、正しい選択をすることが求められます。
住宅ローンとは
住宅ローンとは、住宅を購入するために金融機関から借り入れるお金のことです。借り入れた金額は、一定期間にわたって返済します。通常、住宅ローンは長期的なもので、金利が適用されるため、返済額が増加します。私たちが住宅を購入する際は、借り入れ額や金利の条件をよく確認する必要があります。
住宅ローンの種類
住宅ローンには、いくつかの種類が存在します。各種類に特徴があり、私たちのニーズに応じた選択が重要です。以下に主な住宅ローンの種類を示します。
- 固定金利型ローン: 金利が契約時に固定され、期間中は変動しません。返済が計画しやすいです。
- 変動金利型ローン: 金利が市場の動向に合わせて変動します。初期金利が低い場合が多いですが、将来的なリスクがあります。
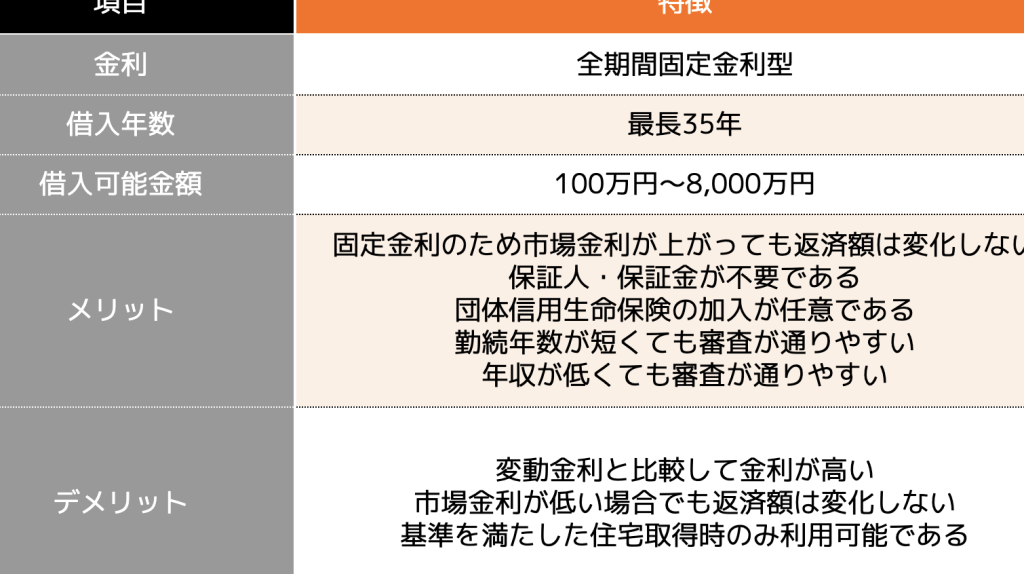
- フラット35: 35年の固定金利で、一定の条件を満たす場合に利用できます。長期間の安定性が得られます。
入社年数と住宅ローン
入社年数は、住宅ローンを申請する際に重要な要素です。特に、年数が増えることで信用力や安定性が増し、条件が改善されることが多くります。
入社年数の影響
入社年数が増えることで、金融機関の評価が変わります。たとえば、平均的に3年以上勤務していると、住宅ローンの審査において有利です。その理由は、長期間の勤続は収入の安定性を示すからです。具体的には、以下のような影響があります。
- 信用スコアの向上: 長期間働くことで、信用スコアが向上し、低金利の融資が受けやすくなります。
- 収入証明の信頼性: 定職に就いている証拠が増え、金融機関は安心して融資を行うことができます。
- 借入限度額の引き上げ: 勤続年数が増えるにつれて、借入れ可能な額が増加します。
転職と住宅ローン
転職は住宅ローン申請に影響を与えることがあります。しかし、必ずしもネガティブな要因になるわけではありません。転職先の企業が安定している場合、住宅ローンの審査にも好影響を与えます。以下のポイントが関係してきます。
- 勤続年数のリセット: 転職後、再スタートのため、最初の数ヶ月は不安要素と見なされることがあります。
- 新しい収入の確認: 転職後の収入が直ちに確認できる必要があり、その期間は審査が延長される場合があります。
- 業界の安定性: 転職先が安定している業界であれば、信用が増す可能性があります。
住宅ローン審査のポイント
住宅ローンの審査において、特に重要な要素がいくつか存在します。これらの要因が私たちの信用を大きく左右します。
収入の安定性
収入が安定していることは、住宅ローンの審査において非常に重要です。安定収入が証明できれば、金融機関からの信頼を得やすくなります。例えば、以下の点が収入の安定性を測る基準となります。
これらの要素が揃うことで、住宅ローンの審査において有利に働くことが多いです。また、収入の種類や金額も計算されるため、これらをしっかりと把握しておくことが大切です。
借入限度額の計算
借入限度額は、住宅ローンを申し込む際に計算される重要な指標です。一般的に、借入限度額は収入の約5〜7倍とされています。この数字は、年収や勤続年数に基づいて変動します。以下に借入限度額を決める要因を示します。
住宅ローン取得のメリット
住宅ローンには多くのメリットがあります。私たちは、住宅購入を考える際に、これらの利点を理解していることが大切だと感じます。
自己資金とのバランス
自己資金と住宅ローンのバランスを取ることは、健全な財務状況を維持するために重要です。自己資金が多ければ、ローンの借入額を減らせ、返済負担も軽減されます。具体的には、次の点が挙げられます。
- 月々の返済額が減少することで、家計の圧迫を防げる。
- 金利負担が軽くなるため、総返済額が少なくて済む。
- ローン審査がスムーズになることもあり、条件が良くなる可能性が高い。
自己資金を十分に用意することは、長期的な計画にとっても重要です。
ライフプランへの影響
住宅ローンは、ライフプランにも大きく影響を与えます。特に家族構成やキャリアプランに合わせた住まいの選び方が重要です。考慮すべきポイントは以下の通りです。
- 住環境が子育てに適しているかが、家族の健康や成長に関わる。
- 通勤や学校の近さを考えれば、生活の質が向上する。
- 将来的な資産形成を見据えた物件選びが必要。
住宅ローン取得のデメリット
住宅ローンには多くのメリットが存在する一方で、注意すべきデメリットもあります。特に、借入リスクと支払負担の増加は、我々が事前に考慮すべき重要なポイントです。
借入リスク
住宅ローンには、借入リスクが常に伴います。金利の変動や収入が減少することによって、返済が困難になるケースもあります。具体的には、以下のようなリスクが考えられます。
- 収入の不安定:転職や病気による収入減少。
- 金利上昇:変動金利型ローンの場合、金利が上がると返済額が増加するリスク。
- 市場価値の下落:購入した不動産の市場価値が下がることで、資産価値が減少。
このようなリスクを理解し、準備することは非常に重要です。
支払負担の増加
支払負担の増加も考慮すべきデメリットの一つです。住宅ローンの返済が長期間にわたるため、生活費とのバランスを保つことが難しくなる可能性があります。具体的には次のような負担が増加します。
- 毎月の返済額:長期的な支払いは、家計に影響を与える。
- 他の支出との調整:教育費や医療費といった他の支出が増えると、返済が難しくなることも。
- 固定費の増加:住宅関連の固定費(管理費や保険料など)も影響する。
Conclusion
住宅ローンを考える際には入社年数が大きな影響を及ぼします。私たちが安定した収入を確保し信用力を高めるためには、3年以上の勤務が望ましいと言えます。ライフプランに合わせた住まい選びをすることで、将来の資産形成にも寄与します。
また、自己資金とのバランスを考慮しつつ、リスクを理解することが重要です。住宅購入は大きな決断ですが、適切なタイミングと情報をもとに進めることで、より良い選択ができるでしょう。私たちの未来に向けて、賢い住宅ローンの利用を目指しましょう。