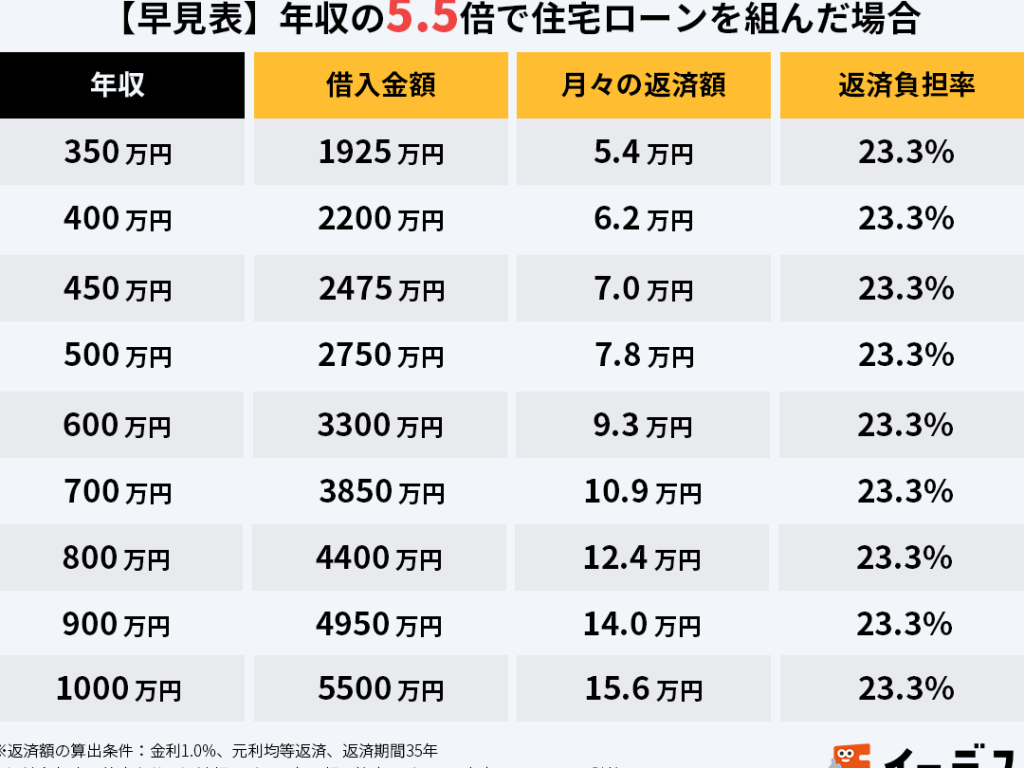
住宅購入を考えている私たちにとって、**住宅ローンの返済が収入の何パーセントに相当するか**は非常に重要なポイントです。多くの人がこの数字を見落としがちですが、実際には家計に大きな影響を与えます。適切な割合を理解することで、無理のない返済計画を立てられます。
住宅ローンの基本知識
住宅ローンは、住宅を購入する際に資金を借り入れる方法です。借り入れた金額を分割して返済します。返済額の計算には、主に金利、借入期間、借入金額が影響します。多くの場合、フラット35や変動金利型などの選択肢があります。これらのプランにより、自分にとって最適な返済方法を選べます。
収入に基づく返済額の目安は、月収の25%以内とされています。つまり、年収が400万円の場合、住宅ローンの月々の返済額は8万円を上回らないことが望ましいとされます。この割合を守ることで、無理のない返済が実現しやすくなります。
また、住宅ローン審査で考慮される要素には、信用情報やその他の借入金も含まれます。具体的には、以下の点が評価基準です。
良好な信用情報があれば、低金利での借り入れも可能です。これにより、返済負担が軽減されるため、住宅購入後の生活が安定します。
収入と住宅ローンの関係
住宅ローンを返済する際の収入の関係は非常に重要です。私たちは収入の種類と返済比率について詳しく見ていきます。
収入の種類
収入にはいくつかの種類があります。主なものは次の通りです:
- 給与所得:会社からの給与やボーナス。
- 自営業所得:独立したビジネスからの収益。
- 不動産収入:賃貸物件からの収入。
- 資産所得:投資信託や株式から得られる利益。
それぞれの収入源が住宅ローンの返済計画に影響を与えることを理解しておく必要があります。特に、安定した収入が確保できることで、審査の際に有利になります。
住宅ローンの返済比率
住宅ローンの返済比率は、月々の返済額が収入に対してどのくらいの割合を占めるかを示します。一般的には、月収の25%以内が推奨されています。これにより、以下のような利点があります:
- 返済負担の軽減:生活費やその他の支出とのバランスが取れる。
- 信用情報の向上:適切な返済が信用評価にプラスになる。
- 将来の資金計画:家計全体を見直しやすくなる。
住宅ローンの返済負担
返済負担を正確に把握することは、長期的な家計管理において不可欠です。返済比率が低ければ、経済的な安心感が高まります。
目安となる収入割合
住宅ローンの返済比率は、収入の25%以内が推奨されます。 例えば、月収が30万円の場合、返済額は月々7.5万円が理想的です。年収400万円のケースでは、住宅ローンの返済が月収の25%を超えないことが特に重要です。さらに、返済比率を適切に抑えることで、生活費や貯蓄に充てられる余裕が確保されます。
返済シミュレーション
返済シミュレーションを行うことは、実際の返済計画を立てる上で重要です。 シミュレーションによって、金利や借入期限、借入金額を変動させながら返済額を見積もることができます。以下の情報がシミュレーションに役立ちます:
- 借入金額(例:3000万円)
- 金利(例:1.0%)
- 借入期間(例:35年)
収入の何パーセントが適切か
住宅ローンの返済は収入の割合に大きく影響されるため、適正な比率を把握することが重要です。一般的には、返済比率は月収の25%以内が推奨されており、この基準が家計への負担を軽減します。具体的には、月収が30万円の場合、返済額は月々7.5万円が理想的です。また、年収400万円を基準にすると、返済が月収の25%を超えないことが特に重要です。
収入の種類にも注目しましょう。給与所得、自営業所得、不動産収入、資産所得などは、住宅ローンの返済計画に影響を与えます。そして、安定した収入が確保できることで、審査が有利になります。それに加え、返済比率が推奨の範囲に収まっていることで、生活費や貯蓄に充てられる余裕が確保されます。
さらに、住宅ローン審査では通常、信用情報や返済比率、勤続年数が評価されます。良好な信用情報があれば、低金利での借り入れが可能になり、返済負担も軽減されます。そして、住宅ローンの返済負担を正確に把握することが、長期的な家計管理には不可欠です。
まとめ
この記事では、住宅ローンの返済が収入の何パーセントに相当するかについて詳しく説明してきました。この割合を把握することで家計への影響を評価し、無理のない返済計画を立てることが可能になります。多くの人がこの重要な数字を見落としがちですが、注意が必要です。
住宅ローンの返済額は一般的に、月収の25%以内が望ましいとされています。例えば、年収400万円の場合、月々の返済額は8万円を超えないのが理想です。また、ローン審査においては、信用情報や収入の安定性、返済比率、勤続年数などが重要な評価基準となります。
収入の種類も住宅ローンの返済に影響を与えます。給与所得、自営業所得、不動産収入、資産所得などが該当します。それぞれの収入の安定性がローン審査での評価に直結します。特に、安定した収入があると、審査で有利になります。
Conclusion
住宅ローンの返済比率を理解することは私たちの家計管理において非常に重要です。この比率を意識することで無理のない返済計画が立てられ経済的な安心感を得ることができます。収入の種類や安定性が審査に影響を与えることも忘れずに考慮しましょう。
また月収の25%以内に抑えることが推奨されているため、これを基準に返済額を設定することが賢明です。私たちが住宅購入を考える際にはこれらのポイントをしっかりと押さえ、将来にわたる安心した生活を築いていきたいものです。