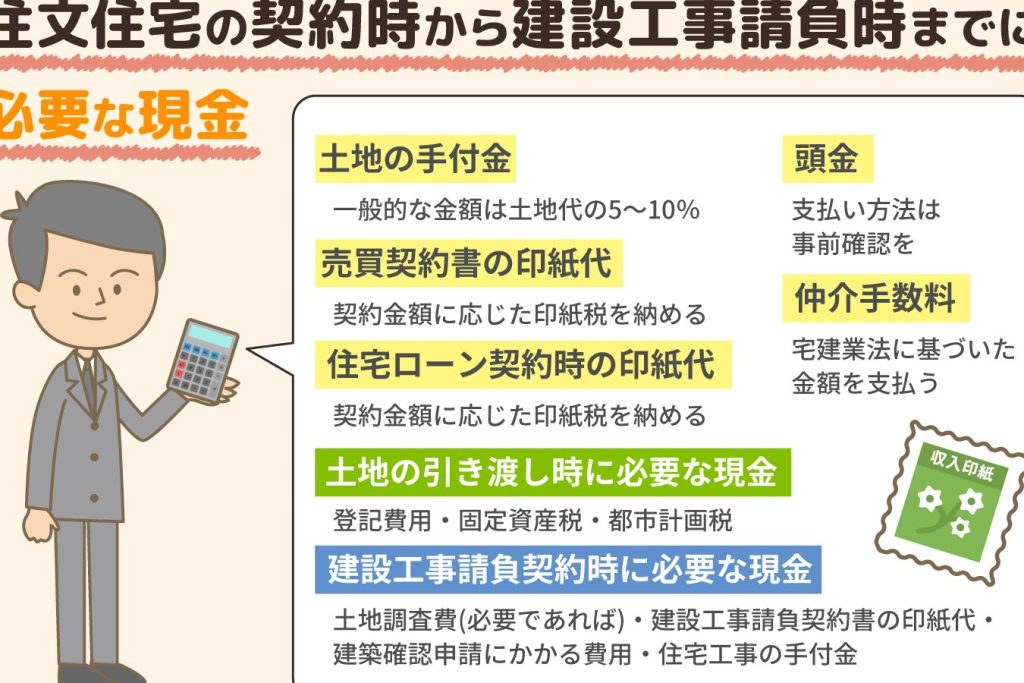
住宅を購入する際、**頭金はいつ払うべきか**という疑問は多くの人が抱える重要なテーマです。私たちはこの決断が将来の経済状況に大きな影響を与えることを理解しています。頭金を支払うタイミングを知ることで、住宅ローンの負担を軽減し、より良い条件での契約が可能になります。
住宅ローン頭金の重要性
住宅ローンの頭金は、住宅購入プロセスにおいて非常に重要な要素です。頭金を払うことで、私たちは借入額を減少させ、月々の返済額を軽減できる。 さらに、頭金が多いほど、金利が低く設定される可能性が高まります。これは、財務的な負担を軽減するための戦略的な手段となります。
また、頭金が大きいと、貸し手からの信頼性が向上します。信用力を高めることで、より良い契約条件や金利を得やすくなる。 具体的には、頭金が20%以上であれば、プライベートモーゲージ保険(PMI)を免除される場合もあります。これにより、さらなるコスト削減が可能です。
いつ払うべきか
頭金を支払うタイミングは、住宅購入において非常に重要です。最適なタイミングを選ぶことで、私たちの将来の経済的負担を軽減できます。
購入時のタイミング
購入時に頭金を支払うことは、契約の条件に大きな影響を与えます。具体的には、次のような要因が関係しています。
- 頭金は借入額を減少させる。これにより、月々の返済額が軽くなります。
- 頭金が多いほど金利が低く設定される。通常、20%以上の頭金を支払うと、貸し手からの信頼性が向上します。
- 住宅ローンの承認率が上がる。十分な頭金を持っていると、銀行や金融機関の審査が通りやすくなります。
また、契約の際に頭金を支払うことで、プライベートモーゲージ保険(PMI)の免除を受けられる場合もあります。これにより、さらなるコスト削減が可能です。
提携ローンの利用
提携ローンを利用することは、住宅購入を検討する際に有利な選択肢です。提携ローンには、さまざまなメリットがあります。
- 専用の優遇金利が適用されることがある。提携先の金融機関が提供する特別な条件での借入が期待できます。
- 手続きが簡便になる。提携先からの申し込みにより、必要書類が減少します。
- 頭金に関するサポートが受けられる。提携先の専門家が、適切なアドバイスを提供してくれます。
頭金を払うメリット
頭金を払うことには多くのメリットがある。特に、住宅ローンの条件に好影響を与える。以下にその具体的なメリットを示す。
利子の軽減
頭金を支払うことによって、住宅ローンの利子を軽減できる。 具体的には、頭金が多ければ多いほど、借入額が減少し、貸し手からの信頼性が向上する。貸し手は、頭金が20%以上の場合、低金利での融資を提供する傾向がある。また、頭金の額が大きいことで、プライベートモーゲージ保険(PMI)の必要がなくなる場合もあり、さらなるコスト削減に繋がる。
資金計画と頭金
資金計画は、住宅ローンを利用して家を購入する際の重要なステップです。十分な頭金を準備することで、私たちの経済的負担を軽減し、理想的な契約条件を得られます。
予算の設定
予算を設定することは、資金計画の基礎です。具体的には、以下のポイントを考慮します。
予算を作成する際には、総支出を把握することが不可欠です。また、貯蓄目標を明確にすることで、具体的な頭金の準備が進みます。
貯蓄方法
効率的な貯蓄方法を選択することで、目標の頭金を早期に達成できます。主な選択肢には、以下が含まれます。
住宅ローンの選び方
住宅ローンを選ぶ際には、いくつかの重要なポイントを考慮する必要があります。まず、金利の種類を確認しましょう。金利には固定金利、変動金利、そしてその中間に位置するミックス金利があります。固定金利は、返済期間中に金利が変わらないため、予測可能な返済計画を立てやすいです。一方、変動金利は、市場の金利に依存して変動します。この違いは、大きな影響を及ぼすため、じっくり検討する必要があります。
次に、返済期間についても考慮します。一般的には15年、20年、30年のプランがあります。短い返済期間は月々の返済額が高くなる代わりに、利息の総額が少なくなります。反対に長期プランは、月々の負担が軽くなるものの、総支払額が増える可能性があります。自分たちのライフスタイルや将来の計画を基に、適切な長さを選ぶことが重要です。
また、借入限度額の確認も欠かせません。金融機関ごとに設定される基準が異なるため、借入可能額を事前に計算します。これには、月収や支出、資産状況を見直すことが役立ちます。自分たちの経済状況を正確に把握することで、無理のない借り入れを実現できます。
さらに、審査基準や手数料も確認しましょう。申し込み時には、収入証明や資産証明が求められることが多いです。また、火災保険、抵当権設定費用、保証料など、金利以外のコストも見逃せません。これらの費用が総額に与える影響は大きいため、詳細な計算が必要です。
最後に、提携ローンやキャンペーンの利用も検討します。特定の金融機関と提携することで、優遇金利や特典が受けられる場合があります。これにより、さらに有利な条件で住宅ローンを利用できることが期待できます。自分たちに最適なローンを見つけるために、各金融機関の情報を比較することが効果的です。
結論
頭金を支払うタイミングは住宅購入において非常に重要です。私たちは十分な頭金を準備することで、住宅ローンの条件を有利にし、将来の経済的負担を軽減できます。また、頭金が多いほど金利が低くなる可能性が高まり、プライベートモーゲージ保険の免除も期待できます。
住宅ローンを選ぶ際には、金利の種類や返済期間をしっかりと考慮し、自分たちのライフスタイルに合ったプランを選ぶことが大切です。提携ローンやキャンペーンを利用することで、さらに良い条件での契約が可能になります。私たちの資金計画が成功すれば、理想の住まいを手に入れる道が開けるでしょう。