住宅を購入する際に欠かせないのが**住宅ローンの金利です。金利の変動は私たちの返済計画に大きな影響を与えますが、実際に金利がどのように決まっているのか、また住宅ローンの金利がいつから変わるのか**という疑問を持つ方も多いでしょう。私たちがこのテーマを深く掘り下げることで、より良い選択ができるようになります。
住宅ローン 金利の基本
住宅ローンの金利は、住宅購入における重要な要素です。金利が異なれば、返済額や返済期間にも大きな影響を与えます。ここでは、住宅ローンについての基本情報と金利の仕組みについて詳しく説明します。
住宅ローンとは
住宅ローンは、自宅を購入するための借入金です。借入者が金融機関から資金を借りて、住宅を購入し、その返済を行います。住宅ローンの特徴は以下の通りです。
- 長期間の返済が一般的: 返済期間は多くの場合、15年から35年にわたります。
- 金利の種類が多様: 固定金利または変動金利の選択肢があります。
- 頭金が必要: 購入価格の数パーセントから数十パーセントの頭金が求められます。
住宅ローンは、資産形成や生活基盤の安定に寄与するものです。そのため、適切な金利選択は非常に重要です。
金利の仕組み
金利は、借りた資金に対して支払う利息の割合です。通常、金利が高いほど、返済総額は増加します。金利の仕組みには以下の要素が含まれます。
- 固定金利: 契約時に設定された金利が返済期間中変更されないため、安心感があります。
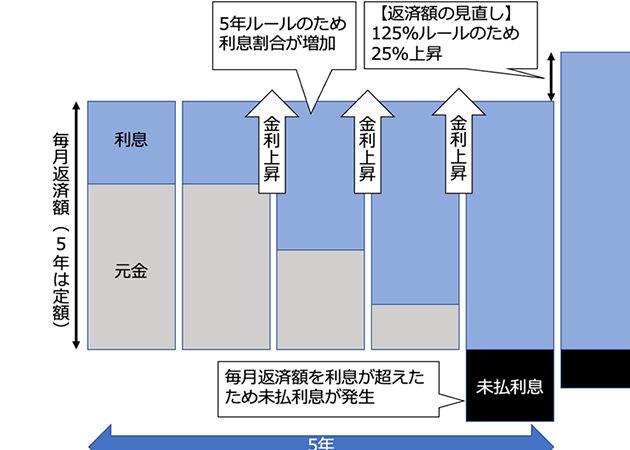
- 変動金利: 市場の金利動向に応じて、定期的に金利が見直されます。経済状況によって低くなったり高くなったりします。
- マーケット要因: 中央銀行の政策金利や国際的な金利動向が影響を与えます。
住宅ローン 金利の推移
住宅ローンの金利は、時間と共に変動する。これにより、私たちの返済計画や住宅購入に与える影響が大きい。まず、過去の金利動向を見てみよう。
過去の金利動向
過去には、金利が高い時期と低い時期が交互に訪れた。例えば、以下のデータを参考にしよう。
| 年度 | 金利 (%) |
|---|---|
| 2010 | 2.5 |
| 2015 | 1.5 |
| 2020 | 0.9 |
| 2023 | 1.2 |
この表から分かるように、特に2010年から2015年にかけての大幅な金利下降が住宅購入を促進した。また、2020年の低金利時期は多くの人々にとってチャンスだった。金利が低いと、毎月の返済額が減るため、私たちの住宅取得が容易になる。
現在の金利状況
現在の金利は、経済の状況や市場の動向に影響される。2023年の金利は約1.2%で、過去数年の中では相対的に低い。このため、住宅ローンを利用する際には有利な条件が揃っている。また、金融機関の競争も金利引き下げの要因となっている。
住宅ローンの金利の影響
住宅ローンの金利は、借入額や返済計画に大きな影響を及ぼす。金利が高くなれば、毎月の返済額も増加し、全体の支払額に影響が出る。逆に、金利が低ければ、返済が楽になる。我々は以下の点に注目する必要がある。
借入額と返済計画
借入額が大きければ、その分返済する金額も増える。金利が変動する中で、借入額の増加は次のような影響を持つ。
- 毎月の返済額: 高金利だと、総返済額が増加し、生活費に影響が出る。
- 返済期間: 借入額と金利により、返済期間も変わり得る。長期間かかる場合、総支払い額が増える。
- 金利タイプの選択: 固定金利か変動金利によって、将来的な支払い計画が変わることも理解する必要がある。
このように、借入額や金利の影響を考慮して、返済計画を立てることが重要だ。
生活への影響
住宅ローンの金利は生活にも影響する。金利が上昇すれば、次のような状況が生じるかもしれない。
- 生活費の増加: 高い返済額は消費に制約を与え、生活水準に影響を与える。
- 貯蓄の減少: 住宅ローンの返済が優先されるため、他の貯蓄が難しくなることがある。
- 心理的ストレス: 金利の変動は、不安を引き起こす要因となり、心の健康にも影響を与える。
住宅ローン 金利の予測
住宅ローンの金利は多くの要因によって影響を受け、今後の動向が注目されています。私たちは、業界の専門家や経済の状況を基にした見解を考慮し、将来的な金利の姿を探ります。
専門家の見解
専門家は、金利の上昇が予測されていると指摘しています。例えば、金融機関のアナリストによれば、2024年には金利が1.5%から2.0%に上昇する可能性があるとのことです。この見解には以下の理由があります。
- 中央銀行の政策金利の引き上げ
- インフレ率の上昇
- 経済成長の加速
専門家たちの意見を取り入れることで、私たちの住宅ローン計画がより現実的になります。
経済情勢との関連
経済情勢が金利に及ぼす影響は大きいです。例えば、経済が好転すれば、住宅需要が増加し、金利が上昇する傾向にあります。一方で、経済が停滞すれば金利が低下する可能性もあります。具体的に、以下の要因が関連しています。
- 失業率の変動
- 消費者信頼感の指標
- 住宅市場の動向
住宅ローン 金利 いつから適用されるのか
住宅ローンの金利は、申し込みから正式契約に至るまでのプロセスにおいて適用される日が重要です。この日付は、金融機関やその商品の種類により異なる場合があります。
申し込みから正式契約まで
申し込みの時点で提示される金利は、一般に暫定的なものであり、正式契約が締結された際に適用される金利が最終決定されます。通常、以下の流れが見られます。
このため、申し込みから契約までの期間が長くなると、金利が変動する可能性もあります。
金利の変更タイミング
金利の変更タイミングは、金融市場の動向や中央銀行の政策に左右されます。そのため、一般的に次の点を考慮することが重要です。
結論
住宅ローンの金利は私たちの返済計画に大きな影響を与えます。金利の変動を理解し、適切なタイミングでの借入を考えることが重要です。今後の金利動向を注視し、専門家の意見を参考にすることで、より有利な条件での住宅ローンを実現できるでしょう。
私たちが選ぶ金利タイプや借入額も、返済の負担に直結します。市場の変化に敏感になり、柔軟な対応を心がけましょう。賢い選択が、私たちの未来をより明るくする手助けとなるはずです。