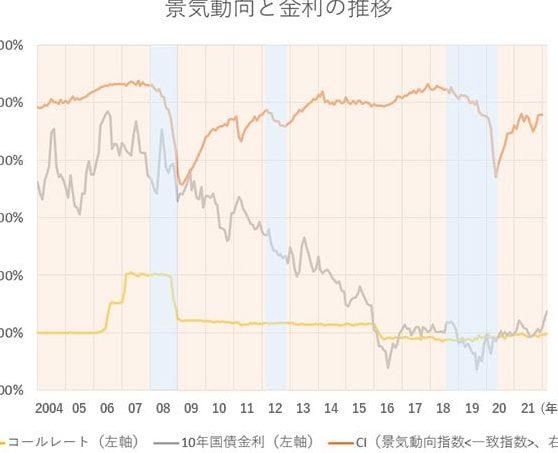
最近、私たちが注目しているのは住宅ローンの金利がなぜ低いのか</strongということです。低金利の時代が続く中、家を購入しようと考えている方々にとっては、絶好のチャンスです。しかし、なぜ金利はこれほどまでに低いのでしょうか?その背景には、経済の動向や政策の影響が隠れています。
住宅ローンの基礎知識
住宅ローンは、家を購入する際に利用する借入金です。このローンは、特に多くの家族にとって住宅取得の大きな助けとなります。では、住宅ローンについてもう少し詳しく見ていきましょう。
住宅ローンとは
住宅ローンとは、住宅を購入するために金融機関から借りる資金のことです。借り入れた金額は毎月の返済によって返済されます。一般的に、金利が設定されており、その金利は返済額に影響します。また、ローンの返済期間は通常10年から35年の範囲です。つまり、長期的な計画が必要です。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。以下が主なものです。
- 固定金利型: 借入時に設定された金利が返済期間中変わらないタイプです。長期間の安定性を求める方に向いています。
- 変動金利型: 金利が市場の動向に応じて変動するタイプです。金利が下がると返済額も減りますが、逆に上昇する可能性もあります。
- フラット35: 35年間固定金利が適用される住宅ローンです。長期的な安定性と対策を考える方に選ばれています。
住宅ローン金利の現状
現在、住宅ローンの金利は歴史的に低い水準にあります。これは、私たちが家を購入する際に有利な状況を提供しています。特に市場では、全体の金利水準が1%から2%台に留まっていることが一般的です。これにより、月々の返済額が軽くなるため、借入を選択する人々が増えています。
現在の金利の水準
日本における住宅ローン金利は、2023年10月時点で以下のような水準です。
| 金利タイプ | 金利 (%) |
|---|---|
| 固定金利型 | 1.0 – 2.5 |
| 変動金利型 | 0.5 – 1.8 |
| フラット35 | 1.3 – 2.0 |
この金利の設定は、景気動向や中央銀行の政策金利と密接に関連しています。また、低金利を背景に、借入コストが下がり、私たちにとってより魅力的な住宅購入の機会が生まれています。金融機関の競争も、この低金利を維持する要因です。
他国との比較
他国の住宅ローン金利も注目すべきです。たとえば、アメリカでは10年固定金利が約3%の水準です。しかし、ヨーロッパ諸国の金利は平均して1%台後半から2%台です。このように、国によって差はありますが、日本の金利も比較的低位に保たれています。
住宅ローン金利が低い理由
住宅ローン金利が低い理由には、いくつかの重要な要素が存在します。その中でも、経済政策や金融市場の動向、需要と供給のバランスが大きく影響しています。これらの要素がどのように絡み合っているのか、詳しく見ていきましょう。
経済政策の影響
経済政策は、金利に直接影響を与えます。特に、中央銀行の金融政策が重要です。例えば、中央銀行が金利を引き下げると、金融機関も低金利で貸し出しを行います。結果、住宅ローン金利も低く保たれます。また、景気刺激策としての金融緩和が実施されると、資金調達のコストが下がり、これも金利に好影響を与えます。
金融市場の動向
金融市場の動向も住宅ローン金利に密接に関連しています。世界的な金利の上昇を受けて、日本でも影響が見られることがあります。しかし、他国に比べて日本の金利は安定している状況です。具体的には、日本の経済が低成長の中で、長期金利が抑えられ、投資家のリスク回避志向が強まることが、低金利を支える要因といえます。
住宅ローン金利の将来展望
住宅ローン金利の未来は、様々な経済指標に影響されている。我々は、低金利が続く現在の状況がどのように変わるか注視しなければならない。
経済回復の影響
経済が回復基調にあると、金利の上昇も考えられる。以下は、その影響要因だ。
このように、経済回復が進むことで住宅ローン金利に変動が見込まれる。
金利上昇の可能性
金利上昇のシナリオをオプションとして考慮することが必要だ。今後数年間で、以下の要因が影響を及ぼすだろう。
結論
私たちが見てきたように住宅ローンの金利が低いことは、家を購入する絶好のチャンスです。この低金利の背景には経済政策や金融市場の動向が大きく影響しています。今後の経済回復に伴い金利が上昇する可能性もありますが、現在の状況を活用することで、より良い条件での借入が可能です。
私たちが住宅ローンを選ぶ際には、固定金利型や変動金利型などの選択肢をしっかりと理解し、自分たちのライフスタイルに合ったプランを選ぶことが重要です。低金利のメリットを最大限に活かし、理想の住まいを手に入れましょう。