私たちが家を購入する際、最も気になるのが住宅ローンの金利です。特にja住宅ローンの変動金利は2024年にいくらになるのかという疑問は、多くの人々にとって重要なテーマです。金利の動向は市場の影響を受けやすく、将来の返済計画にも大きな影響を与えます。
ja住宅ローンの変動金利の概要
ja住宅ローンの変動金利は、経済の動向や市場の需要に大きく影響されます。この金利は、通常、銀行が設定する基準金利に基づいて変動します。つまり、これによって返済額も変わるため、注意が必要です。
例えば、2024年の市場予測では、変動金利が以下のように推移する可能性があります。
- **2%から3%**の範囲で変動することが考えられます。
- インフレ率の上昇や中央銀行の政策変更にリンクして変動する見込みです。
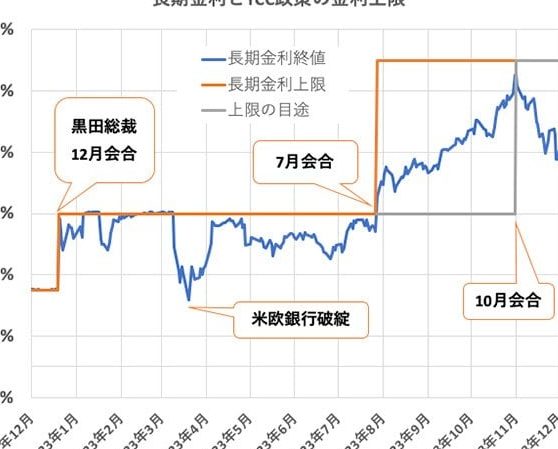
変動金利の特徴は、長期金利と短期金利の両方によって影響を受ける点です。特に、経済の状況が不安定な場合、金利は急激に上昇する可能性もあるため、リスクを理解することが重要です。このため、変動金利を選択する際には、将来的な金利の動向をしっかり把握する必要があります。
また、私たちが検討する際には、以下の要因に注目します:
- 適用される基準金利
- 市場全体の動向
- 我々の返済能力
2024年の市場動向
2024年の住宅ローン市場には、いくつかの重要な要素が影響を与える。特に、経済の状況と金利の動向が、変動金利に直結する要因となる。私たちは、これらの要素を分析して、今後の住宅ローンの見通しを考察する。
経済の影響
経済の成長率や雇用状況は、住宅ローンの変動金利に大きく影響します。たとえば、失業率が低下すれば、消費が活発になり、金利の上昇が見込まれる。さらに、輸入物価の変動も考慮に入れる必要がある。物価高が持続する場合、中央銀行は金利を引き上げる可能性が高まる。具体的には、インフレ率が上昇することで、借り手に対する金利も高く設定されることが予想される。
変動金利のメリットとデメリット
変動金利には魅力的な利点と考慮すべき欠点があります。これらを理解することで、より良い住宅ローン選びができるでしょう。
メリット
- 金利が低い可能性: 境界金利が低下する場合、返済額が減少することがあります。
- 市場に敏感: 経済の変動に応じて、適応する能力が高いです。これにより、融資を受ける際に柔軟性が得られます。
- 長期的な節約: 短期間での金利の低下により、総返済額が小さくなる可能性があります。
デメリット
- 金利上昇リスク: 経済状況が悪化すると、金利が急激に上昇する恐れがあります。これにより、将来的な返済計画が困難になることも。
- 返済額の不安定性: 毎月の返済額が変動するため、家計の管理が難しくなることがあります。
- 長期的な不安: 変動金利の変化が長期的に影響を及ぼすことで、不安が募る場合があります。
住宅ローンの選び方
住宅ローンの選び方は、家を購入する際に重要なステップです。私たちが注目すべきは、金利だけでなく、返済条件や金融機関の信頼性も含まれます。
重要なポイント
住宅ローン選びでは、以下のポイントに注意を払う必要があります。
- 金利タイプの理解: 固定金利と変動金利の違いを把握することが重要です。
- 返済期間の設定: 長期間の返済が可能かどうか、自分のライフプランと照らし合わせます。
- 金融機関の評判: 過去の顧客のレビューや信頼性を調査します。
- 手数料の確認: 申し込み手数料や繰上げ返済手数料の有無も考慮してください。
- 返済シミュレーション: 自分の収入に応じた返済負担をシミュレーションすることが重要です。
これらの要素をしっかりと理解し、選択肢を比較することで満足のいく住宅ローンが見つかります。
おすすめの金融機関
選ぶべき金融機関には、以下の特徴があります。
- 大手銀行: 信頼性の高いサービスと安定した金利が魅力です。
- 信用金庫: 地域密着型であり、アットホームな対応が受けられます。
- ネット銀行: 手数料が低く、金利も競争的であることが多いです。
まとめ
このセクションでは、ja住宅ローンの変動金利に関する主要なポイントを整理します。住宅購入において金利は重要な要素であり、2024年の状況には特に注目が必要です。具体的には、2024年の変動金利は2%から3%の範囲で推移する可能性があります。
家計に影響する要因として、以下の点が挙げられます。
- 経済の成長率や雇用状況の変動
- インフレ率の上昇
- 中央銀行の政策変更
これらの要因が結びつき、将来の金利動向に影響を及ぼします。また、変動金利のメリットとして、金利の低下や市場の変化に敏感であることが特徴です。一方、金利上昇リスクや返済額の不安定性も考慮しなければなりません。
さらには、住宅ローン選定にあたっては金利以外の要因も重要です。返済条件や金融機関の信頼性を確認し、以下の点を注意深く比較します。
- 金利タイプの理解
- 返済期間の設定
- 手数料の確認
Conclusion
2024年のja住宅ローンの変動金利は私たちにとって重要な関心事項です。経済の動向や市場の変化によって影響を受けるため、金利の推移を注視することが欠かせません。私たちが選ぶ住宅ローンは、単に金利だけでなく、返済条件や金融機関の信頼性も考慮する必要があります。
変動金利のメリットとデメリットを理解し、賢い選択をすることで、将来の家計を守ることができます。信頼できる情報をもとに、最適な住宅ローンを見つける手助けをしていきましょう。私たちの未来に向けた一歩を踏み出すために、しっかりと準備を整えましょう。