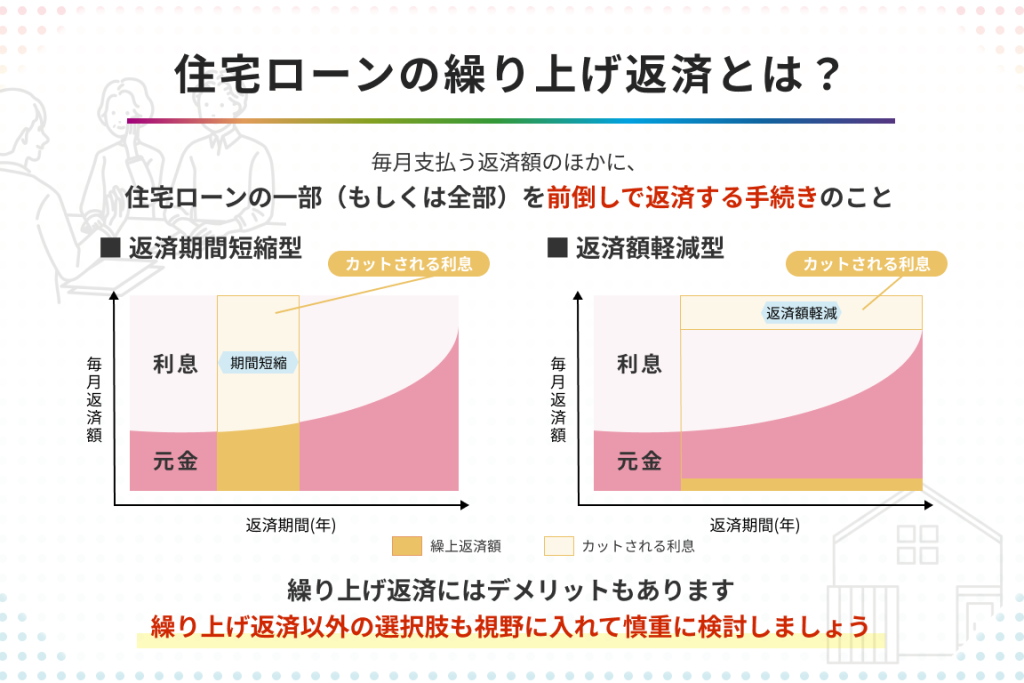
住宅ローンの繰り上げ返済を考えている私たちにとって、いくらから始めるべきかは重要なポイントです。繰り上げ返済は、利息の軽減や返済期間の短縮に大きく寄与する手段ですが、実際にどれくらいの金額から手を付けるべきなのか、悩む方も多いでしょう。
住宅ローン繰り上げ返済の基本
住宅ローンの繰り上げ返済は、早期に借入金を返済する方法です。金利を軽減し、総返済額を減らします。我々は、繰り上げ返済の仕組みやその利点について詳しく説明します。
繰り上げ返済とは
繰り上げ返済とは、住宅ローンの元金や利息を通常の返済スケジュール以外で追加して返済する行為です。これにより、残高が減少し、将来的な利息支払いが軽減されます。繰り上げ返済には、以下の2種類があります。
- 全額繰り上げ返済: 一括で残りの借入金を返済します。
- 部分繰り上げ返済: 一部の金額を追加して返済します。
これらの方法により、返済期間の短縮や月々の返済額の軽減が可能になります。
住宅ローンの仕組み
住宅ローンは、金融機関から住宅購入のために借り入れた資金です。このローンは、一定期間内に利息を含む金額を返済する仕組みです。主な要素には以下が含まれます。
- 元金: 借入した総額。
- 利息: 借入金に対して発生する金額。
- 返済期間: ローンを返済する期間の長さ。
いくらから繰り上げ返済ができるか
住宅ローンの繰り上げ返済は、返済計画において重要な選択です。具体的に、どのくらいの金額から繰り上げ返済が可能かを知ることは、計画的な家計管理に役立ちます。
最低返済額の設定
金融機関によって設定される最低返済額が異なります。一般的に、繰り上げ返済の最低金額は1万円程度から始めることができます。これは貸し手によりますが、定期的にそれを確認することが大切です。たとえば、ある銀行では繰り上げ返済の最低額が5万円に設定されている場合もあります。ですので、自分のローン契約書を確認し、明確な数字を把握することが重要です。
銀行ごとの条件
銀行によって、繰り上げ返済の条件が異なるため、注意が必要です。私たちの調査によれば、以下のポイントが大切です:
- 手数料: 一部の銀行では、繰り上げ返済時に手数料が発生します。これが追加コストになるため、注意が必要です。
- 返済期間: 早期返済が可能な条件が設定されている場合もあります。返済期間を短縮する選択肢を検討することができます。
- 特典: 一部の銀行では、繰り上げ返済を行うことで金利の優遇措置やポイントが付与されることがあります。
繰り上げ返済のメリット
繰り上げ返済にはさまざまなメリットがある。ここでは、その具体的な効果について詳しく説明します。
利息軽減効果
繰り上げ返済を行うことで住宅ローンの利息を大幅に軽減できる。元金が減少し、利息もその元金に基づいて計算されるため、総支払額も減少します。例えば、1,000万円のローンで年利1.0%、返済期間が30年の場合、繰り上げ返済を行うと、支払う利息が数十万円から数百万円単位で減ることがあります。この効果により、計画的な資金管理が可能になります。
繰り上げ返済のデメリット
繰り上げ返済には注意すべきデメリットも存在します。これらを理解することで、より計画的な返済が可能になります。
生活資金への影響
繰り上げ返済を行うことで、手元資金が減少します。そのため、日常生活の資金に影響を及ぼす可能性があることを考慮しなければなりません。特に、急な支出が発生した場合、十分な資金が手元にないと困難を引き起こすことがあります。私たちの財政状況を見直す際は、繰り上げ返済の額と残りの生活資金をバランスよく考えることが重要です。
手数料の発生
一部の金融機関では、繰り上げ返済を行う際に手数料が発生する場合があるため、費用対効果を慎重に判断する必要があります。ここに注意すべき点がいくつかあります。
まとめと今後の選択肢
住宅ローンの繰り上げ返済についての基本的な理解と、実行可能な金額の設定が重要です。一般的に、繰り上げ返済は1万円から始められますが、金融機関によって条件が異なります。したがって、自分の契約書を確認することが欠かせません。また、手数料や返済条件の違いも大切な要素で、各銀行の特徴を知ることで効果的な返済方法を選ぶことが可能です。
メリットとして、利息の軽減効果が顕著です。例えば、1,000万円のローンで年利1.0%、返済期間30年の場合、繰り上げ返済を行うことで支払う利息が大幅に減少することがあります。具体的には数十万円から数百万円の差が生じることも珍しくありません。この効果により、将来の資金管理が充実します。
しかし、デメリットも存在します。全額繰り上げ返済を行った場合、手元に残る資金が減少します。これは、急な出費に対処する際に不便さをもたらすかもしれません。さらに、繰り上げ返済時に手数料がかかる金融機関もあります。手数料が高額な場合、繰り上げ返済によるメリットが薄れてしまうことにも注意が必要です。
Conclusion
住宅ローンの繰り上げ返済を検討する際には、具体的な金額設定が重要です。私たちが理解したように、1万円程度から始められることが多いですが金融機関によって異なるため、契約書を確認することが欠かせません。繰り上げ返済は利息軽減や返済期間短縮の大きなメリットがありますが手数料や急な支出への備えも考慮する必要があります。
私たちの家計管理をより効果的にするためには、これらの要素をしっかり理解し、計画的に行動することが求められます。各銀行の条件を比較し、自分に最適な方法を選ぶことで、より安心した生活を実現できるでしょう。