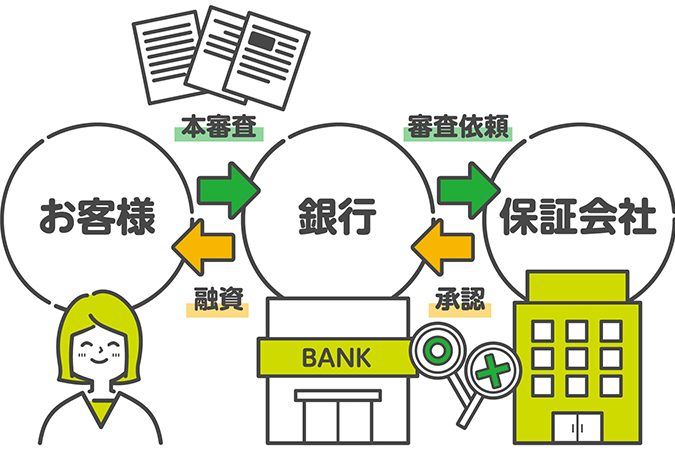
住宅ローンの本審査で否決が早いことに驚いたことはありませんか?私たちも同じような経験を持つ人々の一員です。この現象には、いくつかの要因が隠れています。本審査での否決が早い理由を理解することは、住宅購入を成功させるために重要です。
住宅ローンの本審査とその重要性
住宅ローンの本審査は、融資の可否を決定するための重要なステップです。このプロセスを理解することは、スムーズな住宅購入を実現する鍵となります。
本審査のプロセスとは
本審査は、金融機関が申請者の信用状況や返済能力を詳細に評価する段階です。以下のステップが含まれます:
- 書類提出:個人情報や収入証明書、資産状況の詳細を提出します。
- 信用調査:信用情報機関からのデータをもとに、申請者の信用履歴を確認します。
- 審査基準の適用:金融機関の定めた基準に基づいて、住宅ローンの可否を判断します。
このプロセスにより、申請者のリスクが明確になり、金融機関が融資を行うかどうかが決まります。
本審査の役割
本審査は、融資の可否を判断するだけでなく、成功するための戦略を決める重要な役割を果たします。以下の点が特に重要です:
- リスク評価:申請者の信用リスクを評価し、返済計画を立てやすくします。
- 適切な額の設定:借りられる金額を把握することで、予算を適切に設定できます。
- 条件の明示化:金利や返済期間といった具体的な条件を明示し、計画的な生活を可能にします。
否決が早い理由
住宅ローンの本審査で否決が早い理由にはいくつかの要因が存在します。我々はその重要な要素について詳しく見ていきましょう。
信用情報の影響
信用情報の不備が否決につながることがあります。信用情報機関から得た情報には、過去の借入れ履歴や返済状況が記載されています。この情報が良好でない場合、金融機関は融資をリスクと見なすことがあるため、否決の原因となります。例えば:
- 債務整理歴
- 遅延返済の記録
- 複数の借入れ状況
これらは信用評価に大きな影響を与えます。
収入証明の不備
収入証明書類が不十分な場合、審査が否決されることが多いです。金融機関は申請者の返済能力を評価するために、正確な収入情報を必要とします。適切な書類が提出されないと、収入の安定性や信用力が疑問視されます。重要な書類には以下が含まれます:
- 銀行の通帳コピー
- 給与明細書
- 確定申告書
これらの不備があると、審査に悪影響を及ぼします。
否決を避けるための対策
否決を避けるためには、具体的な対策を講じることが重要です。以下にいくつかのポイントを挙げます。
事前審査の活用
事前審査を利用することで、私たちの信用状況や借入可能額を把握できます。事前審査を受けると、融資の条件や可否の予測が可能になります。そして、融資申し込みを行う前に、必要な改善点を見つける手助けにもなります。これによって、申請時のリスクを軽減することができます。
必要書類の整備
必要書類の整備は、スムーズな審査に欠かせません。以下の書類を準備しておくべきです。
- 銀行の通帳コピー
- 給与明細書
- 確定申告書
これらの書類を整えることで、申請者の信頼性を高めることができます。また、不備がないかを事前に確認することが大切です。正確な情報を提供することで、金融機関からの評価を向上させます。
収入や負債の見直し
収入や負債を見直すことも重要な対策です。様々な負債がある場合、返済能力が低く見積もられ、否決につながることがあります。そこで、以下の点に注意しましょう。
- 定期的に支出を確認する
- 不要な負債を減らす
- 収入を安定させる方法を探る
住宅ローン審査の最新動向
最近の住宅ローン審査では、変化が見られます。**各金融機関がリスク評価を強化する中で、審査基準が厳しくなっています。**具体的には、信用情報の重要性が増しており、過去の借入れ履歴や返済状況が直接的に影響を与えます。また、融資申し込みの際に提出する書類も、より精緻なものが求められています。
現在、以下の傾向が見受けられます。
- 信用評価システムの進化: AI技術の導入により、信用評価が迅速かつ正確に行われるようになっています。
- デジタル化の加速: 書類提出がオンラインで完結することが増え、手続きの簡略化が進みました。
- 透明性の重視: 金融機関は審査基準をわかりやすく提示することで、申請者の理解を促進しています。
信用情報の透明性向上が求められる環境の中で、私たちは自身の信用状況を定期的にチェックすることが重要です。信用情報機関からの情報は、申請時の審査結果に大きく影響します。特に、遅延返済や債務整理歴があれば、リスクを高める要因となります。
加えて、収入証明の整備も不可欠です。**金融機関は収入の安定性を重視し、正確な情報提供が評価向上につながります。**一般的な必要書類には、給与明細書や確定申告書が含まれます。
結論
住宅ローンの本審査で否決が早い理由を理解することは私たちにとって重要です。信用情報や収入証明の不備が大きな要因であることが分かりました。これらの要素が金融機関のリスク評価に直接影響を与えています。
私たちは事前審査を活用し必要書類を整えることで、否決のリスクを軽減できます。また、自身の信用状況を定期的に確認し、収入や負債を見直すことが成功への鍵です。これにより、住宅購入の夢を実現するための道が開かれるでしょう。