住宅を購入する際、多くの人が利用するのが**住宅ローン控除です。この制度は、私たちが支払う住宅ローンの利息に対して税金を軽減してくれる大変ありがたいものです。しかし、住宅ローン控除はいつまで適用されるのか**、正確な期限を知っていますか?
住宅ローン控除の基本概念
住宅ローン控除は、自宅を取得するための資金調達に伴う利息の一部を税金から控除できる制度です。この制度は、特に新築や購入した住宅に対して適用され、多くの人にとって重要な税制上のメリットがあります。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンの返済に要する利息に対して税金を軽減する仕組みです。この控除を利用することで、実質的な負担が軽くなり、住宅を取得しやすくなります。具体的には、特定の条件を満たす住宅ローンの利息に対して、年間一定額が所得税から控除されます。例えば、控除率は借入金額に応じて異なることがあります。
対象となる条件
住宅ローン控除を受けるためには、いくつかの条件があります。主な条件は以下の通りです。
- 住宅の取得: 新築または購入した住宅が対象です。
- 住居の要件: 取得した住宅に実際に住んでいることが必要です。
- 借入金額の制限: 借入金額に応じた上限があります。
- 控除期間: 設定された年数内で控除されます。
住宅ローン控除の適用期間
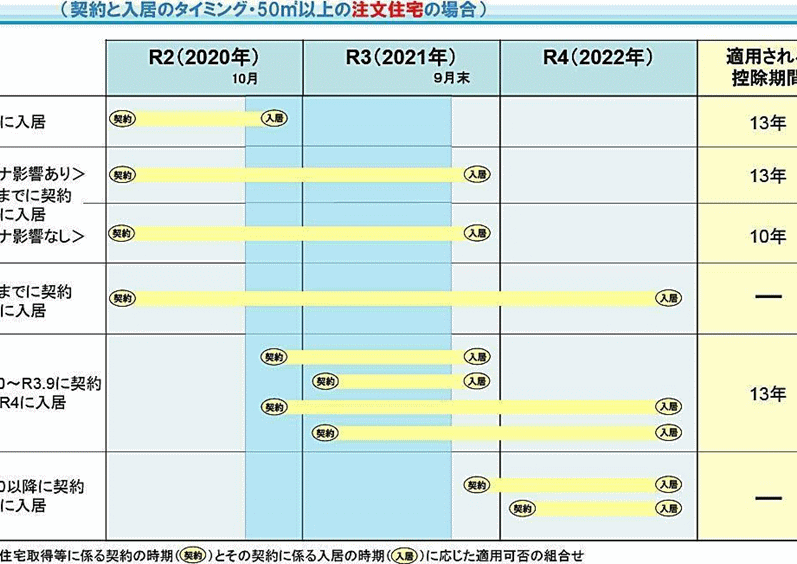
住宅ローン控除の適用期間は、控除を受けるために重要です。この制度は、特定の年数内で住宅ローンの利息を控除できる仕組みですが、その具体的な年数について知識を持つことが必要です。
控除が適用される年数
控除が適用される年数は、一般的に10年間です。ただし、法律の改正に伴い、期間が変更されることもあります。新築住宅や購入した住宅の場合、適用年数が変動することもあります。以下は、控除が適用される年数のポイントです。
- 新築住宅: 10年間の控除が適用
- 中古住宅: 10年間の控除が適用
- 購入日からの計算: 住宅ローンの契約日から開始
期間延長の可能性
期間延長の可能性についても考慮すべきです。法律や政策が変更されることにより、特定の条件を満たす場合、控除の期間が延長されることもあります。例えば、災害等の影響を受けた場合、特別措置として延長が認められることがあります。以下の要件に注意が必要です。
- 災害の影響: 被災者に対する支援
- 政策の見直し: 政府の方針に基づく変更
- 特例措置: 特定条件下での延長
住宅ローン控除の申請方法
住宅ローン控除を利用するためには、いくつかの手続きが必要です。これらのステップを理解すれば、スムーズに申請が行えます。
必要書類
住宅ローン控除を申請する際に必要な書類は、以下の通りです。
- 住宅借入金等特別控除申請書: 記入した申請書を必要とします。
- 確定申告書: 自営業の方や給与所得者でも提出が必要です。
- 借入金の契約書: 住宅ローンを証明するために必要です。
- 住宅の登記事項証明書: 住宅の所有を証明する書類として必要です。
- 居住証明書: 実際に住んでいることを確認するための書類です。
これらの書類を整えることで、申請がよりスムーズに進むでしょう。
申請手続きの流れ
住宅ローン控除の申請手続きは、以下の流れで行います。
- 必要書類を準備する: 上記の書類を全て揃えます。
- 確定申告書を記入する: 所得金額や控除額など、必要事項を正確に記入します。
- 申告書を提出する: 税務署に直接提出するか、郵送します。
- 控除額の通知を受け取る: 税務署から控除額の通知が届きます。
- 翌年以降の申告への反映: 確定申告を行う際に、控除額を反映します。
住宅ローン控除の影響
住宅ローン控除は、私たちの家計と経済全体に大きな影響を与えます。控除によって、住宅購入がより手に入れやすくなる点が特に重要です。
家計への影響
住宅ローン控除は、私たちの家計を直接的に改善します。実質的な利息負担が軽減され、毎月の返済額が減少します。具体的には、控除額は借入金額や年数に基づいて異なりますが、最大で年間20万円の控除が可能です。この結果、私たちが他に使えるお金が増加し、月々の生活が安定します。また、住宅の価格が上昇している中、控除を利用することで長期的な資産形成が実現しやすくなります。私たちが安心して住宅を購入できる環境が整うのです。
Conclusion
住宅ローン控除は私たちの住宅購入をサポートする重要な制度です。この控除を利用することで、私たちの家計が軽くなり、住宅の取得がより現実的になります。適用期限や条件を正しく理解し、必要な手続きをしっかりと行うことが大切です。
今後も住宅ローン控除の制度は変更される可能性があるため、最新の情報を常にチェックしておく必要があります。私たちの生活に直接影響を与えるこの制度を活用し、賢く資産形成を進めていきましょう。