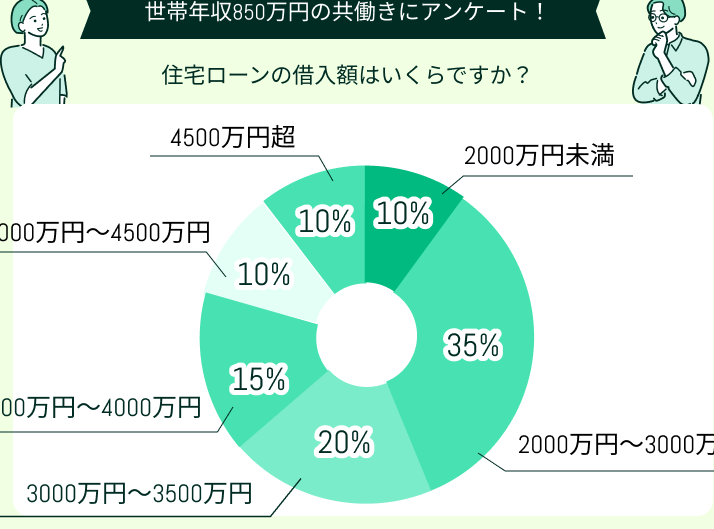
年収850万で住宅ローンを考えるとき、どのくらい借り入れが可能なのか気になりますよね。私たちも同じように、理想のマイホームを手に入れるために必要な資金計画を立てることが大切です。実際、年収850万という数字は、住宅ローンの審査においてどのような影響を与えるのでしょうか。
年収850万 住宅ローンの基本
年収850万円の方が住宅ローンを考える場合、基本的な知識が重要です。借入可能金額や審査基準について理解することで、適切な資金計画を立てやすくなります。
住宅ローンの仕組み
住宅ローンは、住宅を購入するための資金を借りる方法です。一般的には以下の要素が含まれます。
- 借入金額: 住宅の購入価格の一部または全額。
- 返済期間: 通常は15年から35年程度。
- 金利: 固定金利、変動金利などの選択肢。
- 月々の返済額: 金利と借入金額に基づいて算出されます。
住宅ローンを利用する際には、利息が返済額に大きく影響します。したがって、金利の動向には注意が必要です。
年収との関係
年収850万円の場合、住宅ローンの借入可能額は年収に基づいて計算されます。一般的な指針として、年収の5〜7倍程度が限度とされます。つまり、年収850万円であれば、借入可能額は以下の通りです。
| 年収 | 借入可能額 |
|---|---|
| 850万円 | 4250万〜5950万円 |
借入可能額の計算
年収850万円の方が借入可能額を計算する際には、いくつかの基準を考慮する必要があります。これにより、理想の住宅ローンが明確になります。以下に主要な要素を示します。
年収850万の場合の一般的な基準
年収850万円の方の借入可能額は、一般的に以下のような基準に基づき計算されます。
- 借入上限: 年収の5〜7倍が理想とされ、4250万〜5950万円の範囲。
- 支払い負担率: 月収の25%程度が理想的で、月々の返済額が約17万〜25万円に設定されます。
収入や生活費等も考慮する必要があるため、具体的な数値は個々の状況によって異なります。
金利と返済期間の影響
金利と返済期間は、借入可能額に大きく影響します。金利が低いほど、同じ年収でより多くの借入が可能です。また、返済期間が長いほど、月々の返済額が抑えられ、借入可能額が増加します。
- 金利の例: 現在の金利が1%の場合、5000万円を35年で返済する際の月々の返済額は約14万〜15万円。
- 返済期間の影響: 返済期間を30年から35年に延ばすことで、月々の返済額が軽減され、より多くの借入が可能になる。
住宅ローンの種類
住宅ローンには主に二つの種類があります。それぞれの特徴を理解することで、最適な選択が可能です。
固定金利型
固定金利型の住宅ローンは、借入時に設定した金利が返済期間中変わらないため、安定した返済計画が立てられます。金利の変動リスクを避けられる便利な選択肢です。一般的には、契約当初の金利が高めに設定されることが多いですが、その分安心感を得ることができます。返済計画の見通しが立てやすく、長期的に安心して生活できる点が魅力です。期間は通常、10年、20年、35年など、多様な選択肢があります。
変動金利型
変動金利型の住宅ローンは、市場金利の変動に応じて金利が見直されるため、初期金利が低く設定されることが多いです。しかし、将来的に金利が上昇するリスクも抱えているため、しっかりした計画が必要です。初期の返済負担が軽い一方で、金利が上昇すれば月々の返済額も増加します。そのため、短期的にはコストメリットがありますが、長期的な視点での考慮も重要です。
申請時のポイント
住宅ローンの申請時には、いくつかの重要なポイントがあります。これらをしっかり把握することで、スムーズな手続きが実現します。
必要書類の準備
申請に必要な書類を事前に用意することが大切です。以下の書類が一般的に必要です。
これらの書類を整えることで、審査がスムーズに進むでしょう。不備があると申請が遅延する可能性があるため、しっかり確認しましょう。
信用情報の重要性
信用情報は、住宅ローンの申請において非常に重要です。信用情報に基づいて、貸出の可否や金利が決まります。私たちの信用情報は、以下の要素に基づいて評価されます。
まとめ
年収850万円の方が住宅ローンを検討する際にはしっかりとした資金計画が不可欠です。借入可能額は4250万から5950万円程度であり、金利や返済期間によっても影響を受けます。固定金利型と変動金利型の特徴を理解し、自分に合った選択をすることが重要です。
また、申請時に必要な書類を整え、信用情報を管理することで、スムーズな審査を実現できます。これらのポイントを踏まえ、理想のマイホームを手に入れるための一歩を踏み出しましょう。