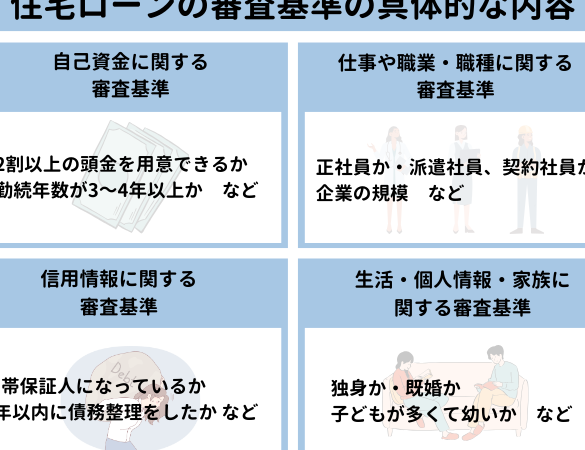
住宅ローンを考えるとき、私たちは「住宅ローン審査はどこまで調べるのか?」という疑問を抱きがちです。審査の基準やプロセスを理解することで、よりスムーズにローンを取得できる可能性が高まります。私たちが知っておくべきポイントを押さえておくと、安心して住宅購入に踏み出せます。
住宅ローン審査の概要
住宅ローン審査は、金融機関が借入者の信用力を評価する重要なプロセスです。具体的には、審査では以下の要素をチェックします。
- 収入状況: 安定した収入が確認できなければ、返済能力を疑われます。
- 信用情報: 過去の借入履歴や返済状況を含む信用情報は、必ず確認されます。これにより、金融機関は借入者の信用リスクを判断します。
- 負債状況: 現在の負債の状況も審査に影響します。過剰な負債があると、審査の通過が難しくなります。
また、借入希望額の妥当性も評価されます。収入や支出を考慮し、無理のない金額であることが求められます。これらの要素が全体としてプラスに働けば、審査は通過しやすくなります。
次に、融資対象物件の評価も重要です。物件の所在地や状態が評価され、その結果がローンの条件に直結します。具体的には、物件評価額が融資額を決定する一因となります。
それに加え、頭金の有無や金額も影響を及ぼします。一般的には、頭金が多いほど、審査は通りやすくなります。我々は、頭金を増やすことを考えるべきです。
審査基準の重要性
住宅ローン審査において、審査基準の理解は非常に重要です。私たちが知識を深めることで、審査をスムーズに通過する可能性が高まります。
収入の確認
金融機関は、収入の安定性や継続性を重視します。これは、以下の要素が影響します。
- 月収の額
- 年収の総額
- 職業の安定性
収入の確認が充分でない場合、審査に不利となることがあります。また、非正規雇用や短期間の転職が多い場合も、厳しい評価を受けやすいです。安定した収入を示すことで、信頼度が増し、審査を有利に進めることが出来ます。
信用情報のチェック
金融機関は、信用情報を通じて借入者の信用力を評価します。以下の情報がチェックされます。
- 過去の借入状況
- 支払履歴
- 現在の負債額
審査プロセスの詳細
住宅ローン審査のプロセスは、複数の段階から成り立っています。このプロセスを理解することは、借入者として重要です。以下に、主なステップを詳しく説明します。
書類提出の流れ
住宅ローンの審査を開始するには、数種類の書類を提出します。必要な書類には以下が含まれます。
- 身分証明書: 運転免許証やマイナンバーカード
- 収入証明書: 給与明細書や税務署発行の所得証明書
- 資産証明書: 銀行口座の残高証明や不動産の登記事項証明書
- 負債状況の明細: 他のローンや借入金の明細
書類提出後、金融機関は提出内容をチェックします。通常、複数回の確認が行われ、正確性が求められます。
審査期間について
審査にかかる期間は、金融機関や個々の状況によりますが、一般的には 1週間から1ヶ月の範囲です。短縮できる場合もあるのは、事前にすべての書類が整っていることが条件です。また、審査内容の複雑さや時期(繁忙期)によっても異なります。
審査に影響を与える要因
住宅ローン審査に影響を与える要因は複数存在します。これらの要因を把握することで、より良い評価を得るための準備ができます。
- 収入状況: 安定した収入が必要です。継続的な雇用と高い年収が評価されます。特に、月収が増加している場合、有利に働くことがあります。
- 信用情報: 過去の借入状況や支払履歴が審査の際にチェックされます。信用情報がクリーンであれば、審査に通過しやすくなります。
- 負債状況: 現在の負債額も評価に影響します。負債が多いと、返済能力に疑問が生じ、審査が厳しくなることがあります。
- 頭金の有無: 頭金が多ければ多いほど、審査が通りやすくなります。一般的に、物件価格の20%以上が望ましいです。
- 物件の評価: 融資対象物件の所在地や状態も審査に影響を与えます。人気エリアの物件や、新しい建物は評価が高くなる傾向があります。
- 職業の安定性: 職業の安定性は、金融機関の信頼を得るために重要です。正社員であることが特に評価されます。
まとめ
住宅ローン審査のプロセスを理解することで私たちはより良い準備ができます。収入や信用情報の安定性が重視される中で必要な書類を整えておくことが重要です。これにより審査をスムーズに進めることができ安心して住宅購入に踏み出せます。
また頭金や物件の状態も審査に影響を与えるため、事前にしっかりと考慮する必要があります。金融機関の信頼を得るためには職業の安定性も欠かせません。これらの要素を把握し準備を整えることで私たちの住宅ローン取得が実現しやすくなります。