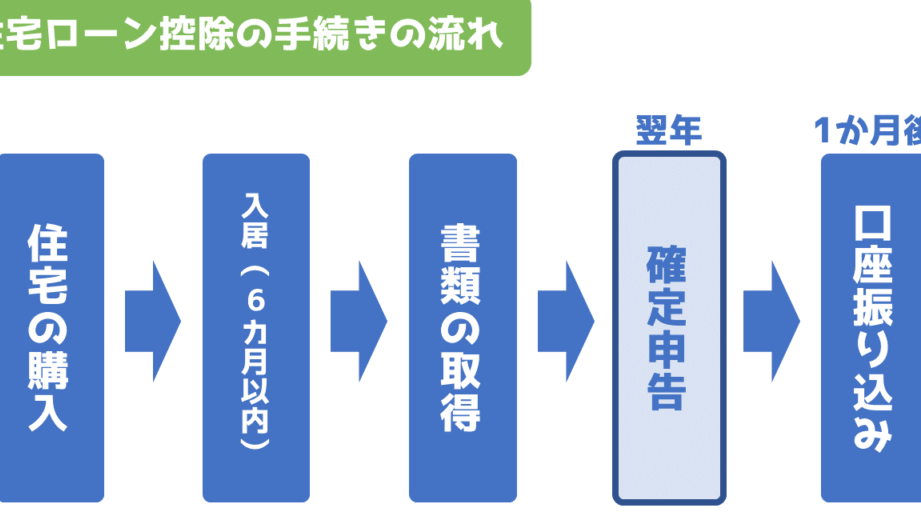
住宅を購入する際の大きな助けとなるのが住宅ローン控除です。この制度を活用することで、私たちは税金の負担を軽減できます。しかし、控除を受けるためには確定申告が必要です。では、この確定申告はいつやるべきなのでしょうか?
住宅ローン控除の基本
住宅ローン控除とは、住宅を購入する際に受けられる税金の控除制度です。この制度を利用することで、税金の負担を軽減できます。控除が適用される条件や手続きについて、具体的な情報を確認しましょう。
住宅ローン控除とは
住宅ローン控除は、住宅を購入する際に借入れたローンの利息に対する控除を提供します。この制度の価値は、高額な住宅ローンの金利負担を軽減できる点にあります。控除額は所得税や住民税から直接引かれ、最大で年間400,000円の控除が可能です。また、控除が適用される期間は原則として10年間です。これにより、住宅購入者は安心して家計を見直せます。
住宅ローン控除の対象者
住宅ローン控除の対象者は、以下の条件を満たす必要があります:
- 自ら居住する住宅:購入した住宅に実際に居住していること。
- ローン契約:住宅購入にあたって、金融機関からのローンを利用していること。
- 一定の条件を満たす:所得に関する制限や、住宅の床面積が50平方メートル以上であることなど、具体的な要件が存在します。
確定申告の重要性
確定申告は、住宅ローン控除を受けるために不可欠な手続きです。税金を軽減し、経済的負担を減らす手段となります。
確定申告が必要な理由
確定申告は、住宅ローン控除を受けるために必要です。控除を受けることで、年間最大400,000円の税金が軽減されます。この控除は、購入した住宅に住むことで住宅ローンの利息を対象とします。さらに、申告することで、過去に支払った税金を還付してもらえる可能性があります。申告しない選択肢は、経済的メリットを見逃すリスクを伴います。具体的には、以下の理由があります。
- 税金の還付:申告によって還付を受けられる場合があります。
- 正確な税額の計算:明確な情報を提供することで、正確な税額計算が可能です。
- 控除の適用:他の控除と併用することができ、さらに節税効果を得られます。
確定申告をしない場合の影響
確定申告をしない場合、数多くの不利益があります。住宅ローン控除を利用できず、税金を余分に支払うことが避けられません。また、万が一、税務署から問い合わせを受けた場合、記録がないことで不利になることも考えられます。さらに、住宅購入に関連する他の控除も受けられないため、次のような影響が生じます。
- 経済的損失:税金の還付がなく、無駄な出費を強いられます。
- 意義のある控除を逃す:税金の軽減を受けられないことで、個人の生活にも影響します。
- 信頼性の低下:申告しないことで、今後の信頼性に影響を与える可能性があります。
確定申告の時期
確定申告は、住宅ローン控除を受けるために重要な手続きです。ここでは、申告の詳細な時期と締切について説明します。
住宅ローン控除の申告期間
住宅ローン控除の申告期間は、通常、前年の1月1日から12月31日までの期間に発生した所得を対象とします。この期間中に住宅ローンを利用している場合、申告が可能です。一般的に、確定申告は翌年の2月16日から3月15日までの間に行う必要があります。この時期に申告を行うことで、税金の還付を受けることができます。
申告の準備
住宅ローン控除を受けるための準備は、必要書類を整えることから始まります。これには、所得証明や住宅ローンの残高証明書などが含まれます。
必要な書類
必要な書類は以下の通りです:
- 源泉徴収票:前年度の所得税の計算に使用される。
- 住宅借入金等特別控除額証明書:金融機関から受け取る証明書で、住宅ローンの残高を示す。
- 確定申告書:税務署で配布される申告用紙。自分の状況に合わせて正確に記入が求められる。
- 契約書の写し:住宅の購入契約書やローン契約書のコピーが必要となる。
- その他の必要書類:状況に応じて、領収書や別途の書類が求められることもある。
これらの書類をすべて揃え、確認を怠らないことが重要です。
書類の提出方法
書類の提出方法は、主に以下の2通りです:
- 郵送:書類を所定の封筒に入れ、税務署宛に郵送します。書類は不備がないようにチェックし、送付状を添えると良い。
- e-Taxの利用:オンラインで申告する方法です。あらかじめマイナンバーカードやICカードリーダーを用意し、専用のソフトウェアを使って提出します。
住宅ローン控除の計算
住宅ローン控除の計算は、適切な額を申告するために重要です。計算方法を正確に理解することで、最大限の控除を受けることができます。
控除額の計算方法
控除額は、住宅ローンの残高に基づいて決まります。具体的には、次のように計算されます。
- 住宅借入金等特別控除額は、ローン残高の1%が基本です。
- 控除対象限度額は、以下のように設定されています。
- 新築住宅:最大4,000万円
- 中古住宅:最大2,000万円
- 借入期間が長いほど、控除対象限度額の条件が異なる場合があります。
例えば、3,000万円のローン残高の場合、控除額は30万円になります。
計算に必要な情報
控除額を正確に計算するには、以下の情報が必要です。
- 住宅ローンの残高:申告年度の1月1日時点の金額
- 借入金契約証明書:金融機関からの書類
- 居住証明書:実際に居住していることを証明する書類
まとめ
住宅ローン控除は私たちの家計を助ける重要な制度です。確定申告を通じてこの控除を受けることで税金の負担を軽減できます。申告期間を逃さず必要書類を整えることが成功のカギです。
正確な控除額を申告することで、税金の還付を受けるチャンスが広がります。私たちがしっかりと準備を行うことで、経済的なメリットを最大限に引き出せるでしょう。住宅ローン控除を活用して、安心して暮らせる未来を築いていきましょう。