住宅を購入した私たちにとって、住宅ローン控除は大きな助けになります。特に一年目の控除がいつ振り込まれるのかは、多くの人が気になるポイントです。初めての住宅ローンを組んだ私たちにとって、この控除がどのように適用されるのか、そして振込のタイミングがどれほど重要かを理解することは、経済的な計画にとって欠かせません。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入した際に受けられる税金の優遇措置です。この制度を利用することで、私たちの住宅ローンの負担を軽減できます。具体的には、年末のローン残高に対して一定の割合で控除が受けられます。
住宅ローン控除とは
住宅ローン控除とは、住宅を取得するために借入れた金額に基づいて税金を軽減する制度です。具体的に言うと、借入金がある場合、所得税や住民税の一部が控除されます。一般的には、控除の対象となるのは住宅ローンの残高の1%程度で、この額は年度によって異なる場合があります。
誰が対象になるのか
住宅ローン控除の対象になるのは、以下の条件を満たす人々です。
一年目の住宅ローン控除
一年目の住宅ローン控除は、住宅購入者にとって重要な要素です。控除の金額や振込のタイミングを把握しておくことで、経済的な計画を立てやすくなります。
一年目の計算方法
一年目の住宅ローン控除は、年末時点のローン残高に基づきます。具体的には、次の計算式を用います。
- 年末のローン残高を確認: 借入先から年末の残高証明書をもらいます。
- 控除率を適用: 飽きもせぬ控除率は通常1%。これを年末残高に掛け算します。
- 所得税や住民税の控除に充当: 計算した控除額が所得税や住民税から引かれます。必要に応じて、各税の納付額を調整します。
このプロセスにより、具体的な控除額が明らかになります。控除の上限や詳細については、税務署の指針を参照します。
控除を受けるための条件
控除を受けるためには、以下の条件を満たす必要があります:
- 住宅の購入または建築: 購入した住宅が新築または既存住宅であることが求められます。
- 自ら居住する住宅: 購入した住宅は、自己の居住用でなければなりません。
- 適切なローン形態: 住宅ローンが金融機関からの借入であることが必要です。
- 申請手続きの実施: 所定の申請書類を提出し、受理される必要があります。
振込のタイミング
住宅ローン控除の振込タイミングは、税務署の処理によって異なることがあります。振込時期には、一定の流れが存在します。
振込の流れ
- 年度末の確認: 年末時点での住宅ローン残高が重要です。これに基づいて控除額が決まります。
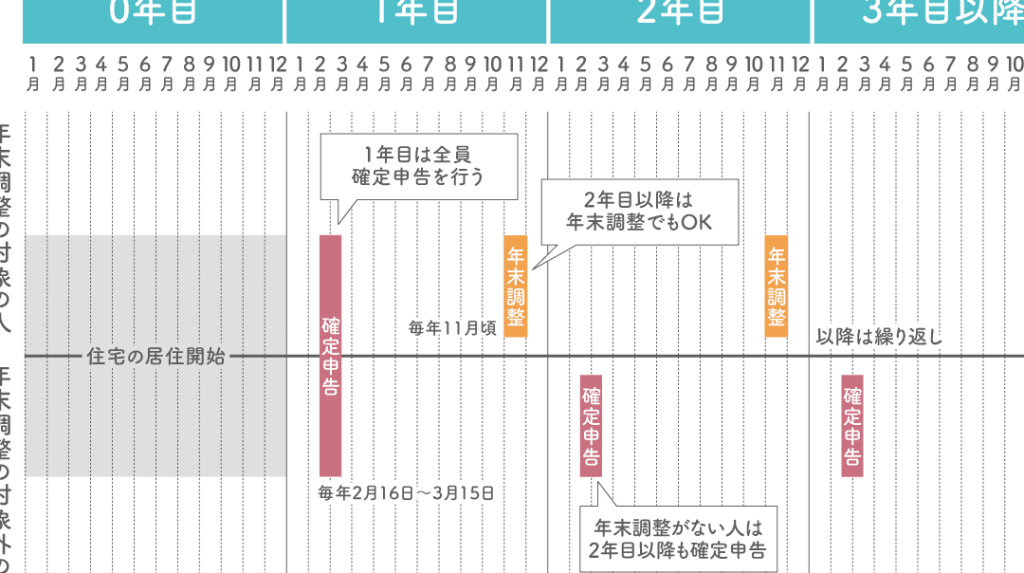
- 申告書の提出: 確定申告時に住宅ローン控除の申請を行います。必要な書類を揃えた後、税務署に提出します。
- 税務署の処理: 提出された申告書は、税務署が確認し、適用可否を判断します。
- 振込手続き: 申請が承認されると、控除額が指定口座に振り込まれます。
この流れを理解することで、スムーズに控除を受けられます。私たち自身が必要な手続きを迅速に進めることが大切です。
振込までの期間
振込までの期間は、提出した申告書が税務署で処理される時間によって変動します。通常、以下のようなスケジュールになります:
- 確定申告の提出: 例年、2月16日から3月15日まで。
- 処理期間: 申告後、約1ヶ月程度で処理されることが一般的です。
- 振込時期: 4月頃から振込が始まることが多いです。
注意点と対策
住宅ローン控除を受ける際、注意すべきポイントや対策が存在します。これらのトラブルを事前に想定し、対応することで、不利益を避けることが可能です。
起こりうるトラブル
住宅ローン控除の手続きに関して、次のようなトラブルが起こる可能性があります。
- 書類不備:申請書類に必要な情報が不足や誤りがある場合、控除が受けられないことがあります。
- 期限のリスク:確定申告の期限を過ぎると、控除が適用されないことがあります。
- 誤ったローン形式:控除の対象外となるローンを選択した場合、控除を受けられません。
- 未利用の控除:控除を受けるための申請をしないと、せっかくの権利を失ってしまいます。
トラブルを避けるためのポイント
トラブルを未然に防ぐためには、以下のポイントに注意が必要です。
- 事前確認:申請書類の内容を再確認します。特に必要な書類が揃っているか確認が重要です。
- 早めの申請:確定申告は早めに行うことで、期限に間に合うようにしましょう。
- 専門家の相談:不明点がある場合、税理士や専門家に相談することで、安全な手続きを行うことができます。
- ローンの選択肢確認:住宅ローンを選ぶ際、控除対象となる形式を必ず確認します。
まとめ
住宅ローン控除は私たちの経済的負担を軽減する重要な制度です。一年目の振込タイミングを理解することで、計画的に控除を受けることが可能になります。確定申告や必要書類の準備を怠らずに進めることで、スムーズに手続きを完了させましょう。
また、注意点やリスクを事前に把握しておくことも大切です。これにより、トラブルを未然に防ぎ、安心して住宅ローン控除を活用できるようになります。私たちの経済的な未来をより良いものにするために、しっかりと準備を進めていきましょう。