住宅購入を考えるとき、最も気になるのは「年収いくらで住宅ローン組めるのか」という点です。私たちも同じ悩みを抱えたことがあります。住宅ローンの審査基準や年収との関係は複雑で、しっかり理解しておくことが大切です。では、どのように年収が住宅ローンに影響を与えるのでしょうか?
年収と住宅ローンの関係
年収は住宅ローンを組む際、重要な要素です。年収が高いほど、借入額が増える傾向があります。ここでは、年収と住宅ローンの関係について詳しく見ていきます。
住宅ローンの基本
住宅ローンは、住宅購入のために金融機関から借りるお金です。一般的に、住宅ローンには以下のような特徴があります。
- 借入金額: 住宅の価格の80%〜90%まで融資されることが多いです。
- 返済期間: 最長で35年の返済が設定される場合もあります。
- 金利: 固定金利か変動金利が選べます。
金融機関は、年収を基に審査を行い、借入可能額を判断します。年収が低い場合、希望の金額が借りられないことがあります。
年収の重要性
年収は、住宅ローン審査において最も重要な要素の一つです。年収が影響する主な点は次の通りです。
- 借入可能額: 年収の5〜7倍までの借入が可能とされます。例えば、年収500万円の場合、2500万円〜3500万円程度借りられます。
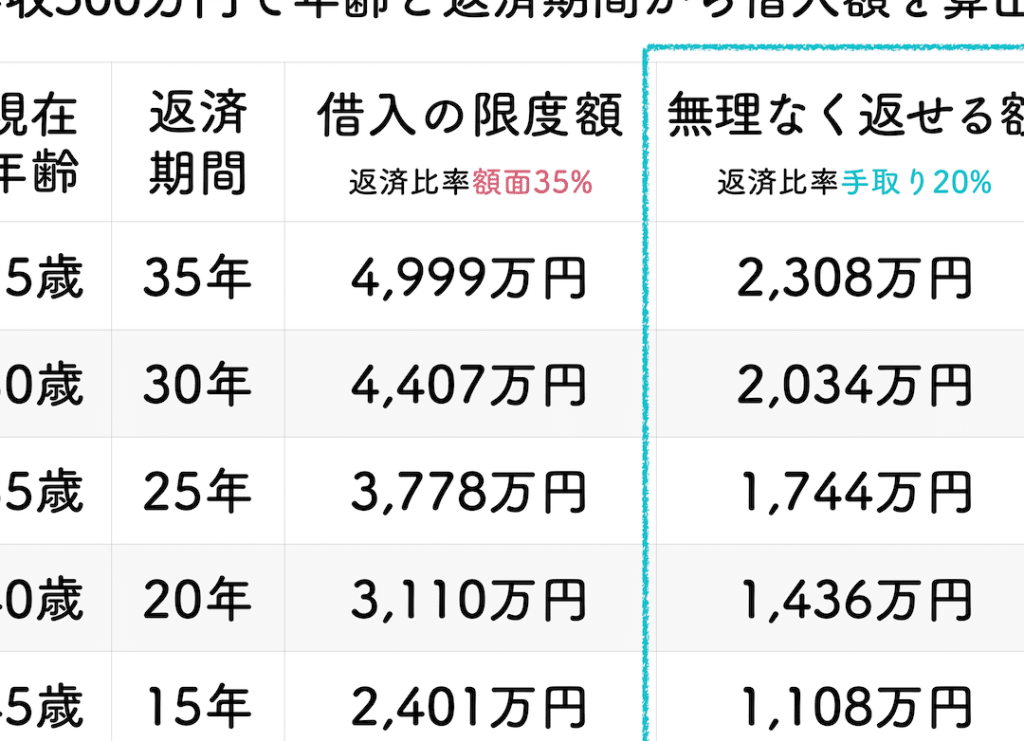
- 返済比率: 返済比率は年収に対する年間返済額の割合で、一般的には25%〜35%が目安とされます。年収600万円の場合、年間返済額は150万円〜210万円以内が理想です。
- 信用度: 年収が高いほど、金融機関からの信頼度が増し、金利が優遇される可能性が高まります。
住宅ローンの審査基準
住宅ローンの審査基準は、借入を希望する人の年収や信用状況によって異なります。金融機関は、これらの要素を基に返済能力を評価し、融資の可否を決定します。
所得証明の必要性
所得証明は、金融機関が借入希望者の年収を確認するために必要です。通常、以下の書類が求められます。
所得証明がない場合、審査が厳しくなり、融資の承認が得られないことがあります。しっかりとした証明書を準備しておくことが重要です。
借入可能額の計算方法
借入可能額の計算は、年収と返済比率に基づいて行われます。一般的には、年収の5倍から7倍の範囲で融資が可能です。この際、金融機関は通常の返済比率を25%〜35%と設定します。具体的には、以下のように計算できます。
年収別の住宅ローン組みやすさ
年収によって住宅ローンの組みやすさが大きく異なる。ここでは、年収別に住宅ローンの組む際のポイントを詳しく見ていく。
300万円以下の場合
年収が300万円以下の場合、住宅ローンの審査が厳しくなる。多くの金融機関では、借入可能額が年収の5倍に制限され、例えば年収が300万円なら借入可能額は最大1,500万円程度となる。この金額では、都心での住宅購入は難しい。加えて、返済比率が約25%に設定されるため、毎月の返済額は生活費に大きな影響を与える可能性が高い。
300万円〜500万円の場合
年収が300万円〜500万円の場合、借入可能額が徐々に増える。この年収帯では、借入可能額が年収の5倍から7倍の範囲となる。具体例としては、年収400万円なら借入可能額は2,000万〜2,800万円程度、年収500万円の場合は2,500万〜3,500万円程度。ローンの審査は少し緩くなり、一定の選択肢が増える。しかし、やはり金利や手数料が影響し、全体の費用を考慮する必要が出てくる。
住宅ローンを組むための準備
住宅ローンを組む前には、いくつかの準備が必要です。資金計画を立て、信用情報をチェックすることが重要です。
資金計画の立て方
資金計画は住宅購入において必須です。まず、希望する住宅の価格を決定し、頭金を含めた総額を把握します。次に、月々の返済額が年収の25%〜30%を超えないように試算します。具体的には、以下のステップで計画を立てます。
- 住宅価格を決定する
- 頭金の額を決める
- 住宅ローンの返済期間を選ぶ
- 金利の種類を確認する
- 保険や維持費などの追加費用を検討する
また、具体的な数値例を考えると、住宅価格が3,000万円で頭金が300万円の場合、借入額は約2,700万円になります。この場合、返済額や金利によって月々の負担が変わるため、シミュレーションが必要です。
信用情報のチェック
信用情報の確認は住宅ローン審査の重要なステップです。金融機関は私たちの信用状況に基づいて貸し出し可否を判断します。信用情報をチェックする際には、以下のポイントが重要です。
- 信用情報機関で自分の信用履歴を確認する
- 延滞歴や債務残高がないか確認する
- クレジットカードの利用状況を見直す
結論
年収と住宅ローンの関係を理解することは私たちの住宅購入において非常に重要です。年収が高いほど借入可能額が増え融資条件も良くなるため、事前に自分の年収を基にした資金計画を立てることが欠かせません。
また信用情報の確認や必要書類の準備も、スムーズな審査を受けるためには不可欠です。私たちがしっかりと準備をすることで、理想の住まいを手に入れる道が開けるでしょう。住宅ローンを組む際のポイントを押さえ、安心して新しい生活をスタートさせましょう。