住宅を購入する際の大きな負担となるのが住宅ローンです。しかし、私たちには心強い味方があります。それが住宅ローン減税です。この制度を利用することで、私たちの税負担が軽減され、結果的にどれくらいの金額が返ってくるのか、気になりますよね。
住宅ローン減税の基本知識
住宅ローン減税は、住宅購入時の金融負担を軽減するための制度です。この制度を利用することで、税金の控除が受けられます。具体的な金額について知ることは、計画を立てる上で重要です。
住宅ローン減税とは
住宅ローン減税とは、住宅購入時に借り入れたローンの利子分を所得税から控除できる制度です。この減税は、約10年間にわたって適用され、控除対象となる金額は年々変動します。税負担を軽減することで、多くの人に住宅購入の機会を提供しています。
対象となる条件
住宅ローン減税を受けるためには、以下の条件を満たす必要があります:
- 住宅の購入または新築が一定の要件を満たしていること。
- 住宅ローンの借入金が適切な金額であること。
- 居住用の住宅であることが条件です。
住宅ローン減税の計算方法
住宅ローン減税の計算は、具体的な条件に基づいて行われます。税制上の優遇措置を受けるために、以下の情報を把握しておくことが重要です。
減税額の算出方法
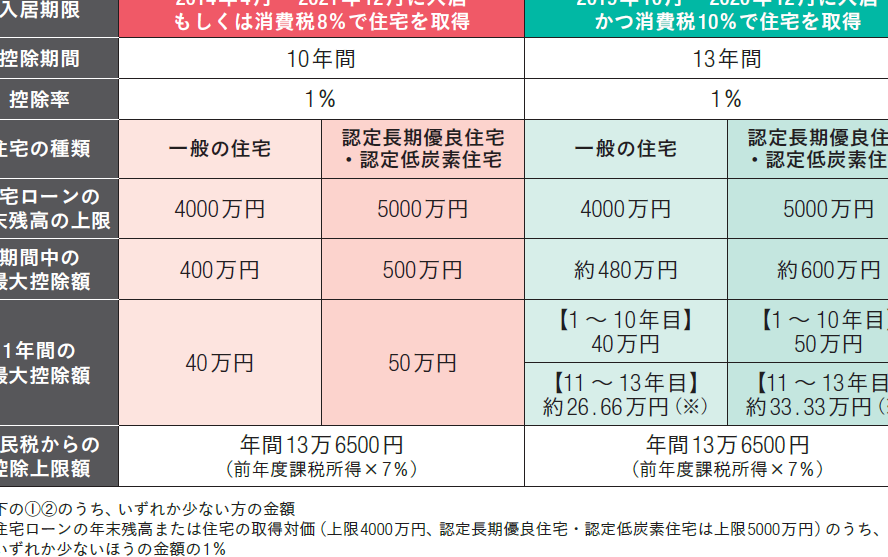
減税額は、年間ローン残高の1%を基準に算出されます。例えば、住宅ローンの借入金が3,000万円の場合、減税額は30万円です。また、所得税額がこの金額を超えた場合、控除されるのは実際に支払う所得税額が上限となります。さらに、初年度の控除額とその後の年で控除額が異なる場合もあり、これを考慮する必要があります。
- 借入額:住宅ローンを借りた総額
- 控除率:通常1.0%
- 所得税額:控除可能な限度額
これらに基づいて、年ごとの減税額を計算することができます。
具体例で見る減税額
具体例を挙げると、3,000万円のローンを借り入れた場合を考えてみましょう。この場合、初年度の減税額は次のように算出されます。
| 年 | 借入額 (万円) | 減税額 (万円) | 所得税額 (万円) | 控除可能額 (万円) |
|---|---|---|---|---|
| 1年目 | 3,000 | 30 | 25 | 25 |
| 2年目 | 2,800 | 28 | 30 | 28 |
| 3年目 | 2,500 | 25 | 40 | 25 |
住宅ローン減税の申請手続き
住宅ローン減税を受けるためには、正しい申請手続きを踏むことが重要です。申請手続きには、必要書類の準備や、具体的な流れが含まれます。私たちがここでは、その詳細を解説します。
必要書類
住宅ローン減税の申請に際して、以下の書類が必要です。
- 住宅借入金等特別控除申請書:この書類は税務署から提供されます。
- 本人確認書類:運転免許証やマイナンバーカードなど、個人を特定できる書類。
- 住宅の登記簿謄本:購入した住宅の所在地、所有権の情報が含まれます。
- 借入金の残高証明書:年末時点でのローン残高を証明する書類。
- 源泉徴収票:年収や納税額を示す重要な資料です。
これらの書類をそろえることで、スムーズに申請手続きを進めることができます。
申請の流れ
申請の流れは以下の通りです。
- 必要書類の収集: 上記に示した書類をすべて用意します。
- 申請書の記入: 住宅借入金等特別控除申請書に必要事項を記入します。
- 税務署への提出: 確定申告時期に、税務署に必要書類と申請書を提出します。
- 控除額の計算: 提出後、税務署で控除額が計算されます。
- 還付金の振込: 審査が完了すると、還付金が指定口座に振り込まれます。
住宅ローン減税のメリットとデメリット
住宅ローン減税には、いくつかのメリットとデメリットが存在します。それぞれを理解することで、適切な判断が可能になります。
メリット
税負担の軽減が大きなメリットです。住宅ローンの利子分が所得税から引かれ、年間でも10万~30万円の減税が期待できます。具体的には、借入金の1%が減税額となります。例えば、3,000万円を借りた場合、毎年30万円の減税が適用され、一時的にでも家計が楽になるでしょう。
住宅購入の促進にも貢献しています。減税制度のおかげで、住宅の購入意欲が高まります。「これから家を買おう」と考えている方にとって、税金の軽減は大きな動機付けとなります。また、新築や中古、中でもエコ住宅に対する優遇措置も存在し、環境にも優しい選択が可能です。
デメリット
手続きが煩雑である点がデメリットです。申請には多くの書類が必要で、正確な準備が求められます。例えば、住宅借入金等特別控除申請書や本人確認書類、登記簿謄本、借入金の残高証明書などが必須です。また、申請期限を過ぎると減税を受けられなくなるリスクもあります。
住宅ローン減税の影響を受けるケーススタディ
住宅ローン減税には、さまざまなケースによって影響が異なります。個々の状況に応じて適用される減税額も変わるため、具体的な例を考えてみましょう。
個人のケース
住宅ローン減税を受ける個人のケースでは、年収や借入額が影響します。例えば、年収が500万円で、3,000万円のローンを組んだ場合、年間の減税額は約30万円です。これは、年間ローン残高の1%に基づく計算です。多くの場合、所得税額がこの金額を超えることが多く、最大の減税効果を得られます。
ただし、年収が低くなると、減税効果が薄れることもあります。特に、年収が300万円以下の場合、所得税額が少ないため、受け取れる減税額が制限されることがあります。この点を考慮して、住宅ローンを組むにあたり、年収とのバランスを見極めることが大切です。
家族構成による影響
家族構成も住宅ローン減税の影響を大きく左右します。子どもがいる家庭の場合、税制上の優遇措置が受けられる可能性があります。たとえば、扶養控除が適用されることで、所得税の額が減少し、結果的に実質的な減税が増えることがあります。
結論
住宅ローン減税は私たちにとって大きな助けとなる制度です。税負担を軽減しながら、住宅購入を実現するための重要な手段です。具体的な減税額は借入額や年収に応じて異なりますが、しっかりとした計画と手続きを行うことで、期待する減税効果を得ることができます。
申請手続きは煩雑に感じるかもしれませんが、必要書類を整え、正しい流れで進めることでスムーズに進行します。私たちの住宅購入の夢を実現するために、住宅ローン減税を賢く活用していきましょう。