住宅を購入する際、私たちが気になるのは「住宅ローン控除 どのくらい返ってくる」かということです。住宅ローン控除は、税金の負担を軽減してくれる大切な制度です。具体的にどのくらいの金額が戻ってくるのか、そしてその計算方法について知っておくことは、私たちの家計にとって非常に重要です。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入する際に利用できる税金軽減制度です。この制度により、一定の金額が税金から控除され、家計の負担を減少させます。
住宅ローン控除とは
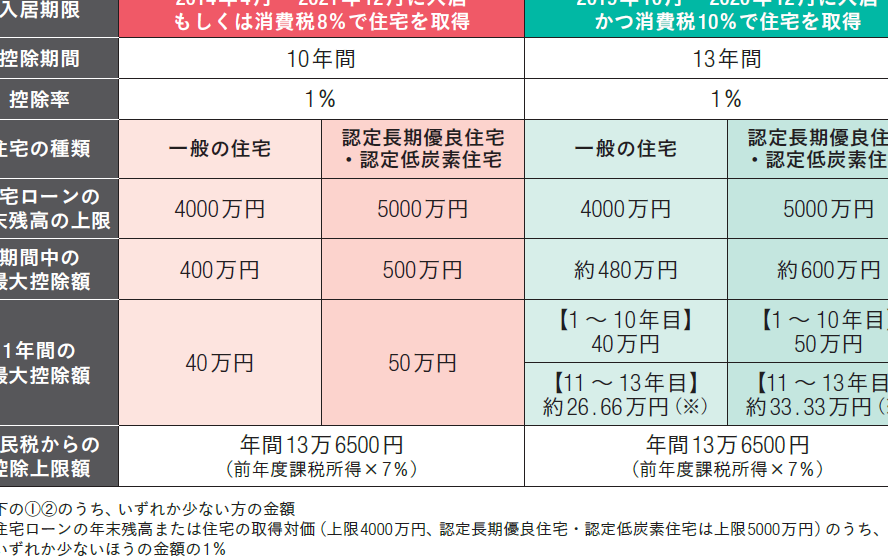
住宅ローン控除とは、住宅を購入するために借り入れたローンの利息分を所得税から控除できる制度です。具体的には、年末の住宅ローン残高に応じた金額を、最大で10年間にわたり控除できます。例えば、住宅ローン残高が4000万円の場合、控除額は年間40万円、合計で400万円の税金が軽減される可能性があります。
適用条件
住宅ローン控除を受けるためには、いくつかの適用条件があります。主な条件は以下の通りです。
- 住宅の取得:新築、中古、または増改築した住宅であること。
- 住居の用件:自分自身または家族が居住することが必要。
- 借入先:金融機関からの借入であること。
- 年収制限:年収が3000万円以下であること。
- 手続き:確定申告を行い、控除を受ける手続きをすること。
控除の計算方法
住宅ローン控除の計算はシンプルです。控除額は年末の住宅ローン残高に基づいて算出されます。
控除額の算出
控除額の計算式は以下のようになります:
- 住宅ローン残高 × 0.01 = 年間控除額
例えば、住宅ローン残高が3000万円の場合、控除額は年間30万円です。この金額が所得税から差し引かれます。控除の適用期間は最大10年間あり、ローン残高が減少するため、初年度は最も高い控除額が得られます。
具体例
具体例を挙げます。住宅ローン残高が4000万円のケースを考えます。
- 1年目
住宅ローン残高:4000万円
控除額:40万円
- 5年目
住宅ローン残高:3000万円
控除額:30万円
- 10年目
住宅ローン残高:1000万円
控除額:10万円
返金額の目安
住宅ローン控除における返金額は、年収や住宅の種類によって異なる。理解しておくことで、どのくらいの金額が戻ってくるのか、具体的に見えてくる。
年収別の返金額
年収に応じた返金額の目安は以下の通りです。
- 年収700万円以下: 住宅ローン残高4000万円の場合、年間の控除額は最大40万円。
- 年収700万〜1000万円: 住宅ローン残高4000万円の場合、年間の控除額は約30万円。
- 年収1000万円以上: 住宅ローン残高4000万円の場合、年間の控除額は15〜20万円程度。
年収が高いほど、控除額が減少します。これは所得税率が影響しているためです。
地域別の違い
住宅ローン控除の適用には地域による違いがある。それにより、各地域での返金額は変わる傾向があります。
- 首都圏: 物件価格が高いため、住宅ローン残高も相対的に高く、控除額も増える。
- 地方圏: 物件価格が安いため、ローン残高が少なく、控除額は減少する可能性がある。
注意点とデメリット
住宅ローン控除にはさまざまな注意点やデメリットが存在します。これらを理解することで、より良い選択ができます。
控除の期間
控除の期間は最大10年間です。初年度の控除が大きく、年数が進むにつれて徐々に減少します。この設計は、特定の時期に住宅を購入した場合のメリットを強調します。ただし、控除が終了した後も、ローンの返済計画は考慮する必要があります。長期的な資金計画を立てる際には、市場の変動も視野に入れるべきです。
法改正の影響
法律が変更されると、控除の条件や計算方法も変わる可能性があります。たとえば、年収の上限が引き上げられると、より多くの人が控除を受けられるようになりますが、その逆もまたあり得ます。具体的な改正内容や時期を確認することが重要です。法改正に伴って、準備や必要な手続きが変わることもあるので、最新情報を追いかけることが求められます。
まとめ
住宅ローン控除は、住宅購入時の経済的負担を軽減する重要な制度です。控除額は年末の住宅ローン残高をもとに計算され、最大10年間利用可能です。例えば、住宅ローン残高が4000万円の場合、年間40万円、合計で400万円の税金が軽減される可能性があります。適用条件は新築や中古住宅の取得、自分または家族が居住し、年収が3000万円以下であることなどです。
控除の計算式は「住宅ローン残高 × 0.01 = 年間控除額」であり、年収によって控除額が異なります。年収700万円以下の場合、年間最大40万円が見込まれ、700万〜1000万円では約30万円、1000万円以上の場合は15〜20万円程度の控除が受けられます。
地域による影響も考慮すべきです。特に首都圏では物件価格が高く、控除額が増える傾向がありますが、地方圏では物件価格が安いため控除額が減少する可能性があります。
Conclusion
住宅ローン控除は私たちの住宅購入において非常に重要な制度です。この制度を利用することで税金の負担を軽減し、家計にプラスの影響を与えることができます。控除額は年末の住宅ローン残高に基づいて計算されるため、正確な情報を把握しておくことが大切です。
地域による違いや年収に応じた控除額の変動も考慮しながら、賢く活用していきたいですね。法改正の可能性もあるため、最新情報を常にチェックし、私たちの住宅ローン控除を最大限に活用していきましょう。