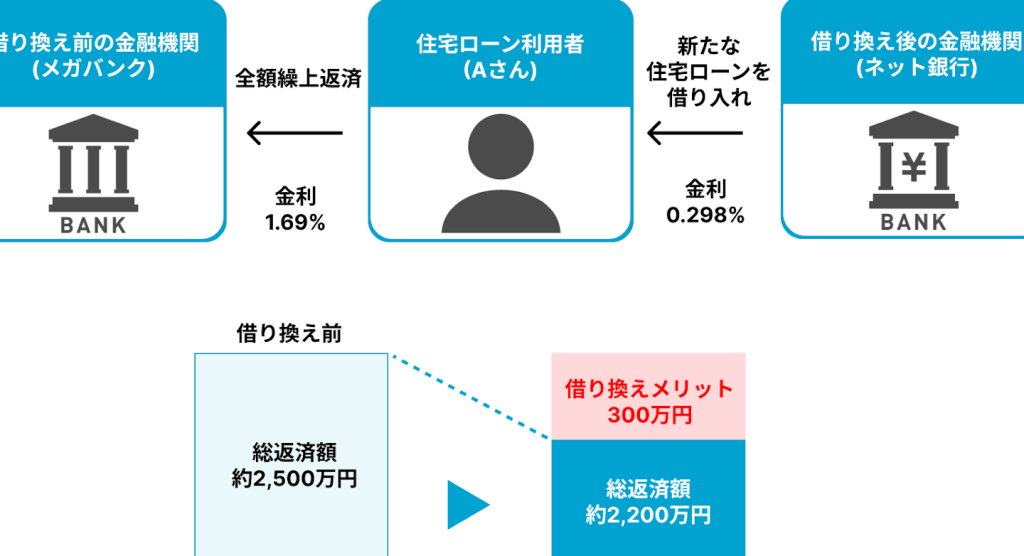
私たちが住宅を購入する際、住宅ローンは欠かせない存在です。しかし、ローンの条件や金利が変わることで、借換を検討することが多くなります。借換とは住宅ローンの見直しを行い、より良い条件で新たにローンを組むことです。これにより、月々の返済額を減らしたり、総返済額を抑えたりすることが可能になります。
借換とは 住宅ローン
借換とは、住宅ローンの条件を見直し、新たなローンを組むことです。借換により利息が低くなり、月々の返済額や総返済額を減少させられます。例えば、金利が1%下がると、30年返済のローンでは数百万円の節約が可能です。
借換のタイミングとしては、以下の点が挙げられます。
借換を検討する際、自分の信用状況や現在のローンの残高を確認することが重要です。これらの要素が、新しいローンの条件に影響を与えます。さらに、借換には手数料が発生することもありますので、総合的に判断しましょう。
借換のメリット
借換には多くのメリットがあります。具体的には、返済負担の軽減や金利の低下などが挙げられます。それぞれの利点を詳しく見ていきます。
返済負担の軽減
借換を行うことで月々の返済額を大幅に減少させる可能性があります。例えば、従来のローンが高金利であった場合、新たに低金利のローンを選択することで、毎月の支出を抑えることができます。これにより、家計に余裕ができ、他の支出に充てる資金が増えます。このように、借換は生活の質を向上させる手段として有効です。
借換のデメリット
借換には注意すべきデメリットが存在します。特に、手数料や借入期間が延長される可能性があります。
手数料の発生
借換時には手数料が発生することが多いです。例えば、以下の手数料が考えられます。
- 契約手数料: 新しいローン契約に伴う費用。
- 登記手数料: 不動産の名義変更に必要な費用。
- 印紙税: 契約書に貼付する印紙の代金。
これらの手数料は、場合によって数十万円に達することもあります。手数料を支払っても、総返済額の削減が期待できるか慎重に検討する必要があります。
借入期間の延長
借換をすると、借入期間が延長される場合があります。これにより、月々の返済額は減少しますが、総支払額が増加するリスクがあります。例えば、
- 借入期間の延長: 30年固定から35年固定に変更した場合。
- 総支払額の増加: 期間を延ばすことで、利息の支払いが増える。
借換の手続き
借換の手続きは具体的なステップを踏む必要がある。このプロセスは、必要書類の準備から始まる。
必要書類の準備
必要書類の準備は、借換手続きの重要な部分です。以下の書類が必要です。
- 現在の住宅ローンの契約書
- 収入証明書(給与明細書や確定申告書など)
- 住民票や戸籍謄本
- 借換先の金融機関が指定する書類
これらの書類を揃え、提出することで迅速な手続きが可能になります。また、書類の不備があると、手続きが遅れる可能性があるので注意が必要です。
銀行の選定
銀行の選定は、借換において非常に重要なステップです。金利だけでなく、手数料やサービス内容も検討しましょう。選定に当たっては以下の点を押さえます。
- 各銀行の金利条件
- 手数料の有無やその金額
- 提供されるローンサービスの内容
- 金融機関の信頼性
まとめ
住宅ローンの借換は、既存のローンを見直すことで新たな可能性を開く重要なプロセスです。借換を行うことで、月々の返済額や総返済額を減らすことができ、生活の質を向上させる効果があります。たとえば、金利が1%下がると、30年返済のローンでは数百万円の節約が可能です。
借換のタイミングに関しては、金利が低下したとき、収入が増えたとき、ライフスタイルが変わるときなど、さまざまな要素が影響します。私たちは、借換を考える際には自分の信用状況や現在のローンの残高を確認することが重要であることを強調します。また、手数料が発生する可能性も考慮しなければなりません。
メリットとして、借換による月々の返済負担の軽減が挙げられます。高金利から低金利への切り替えは、家計に余裕をもたらし、他の支出に充てる資金を増やす可能性が高いです。しかし、手数料や延長された借入期間には注意が必要です。
Conclusion
借換は住宅ローンの見直しを通じて私たちの生活を向上させる有効な手段です。低金利の恩恵を受けることで、月々の返済が楽になり、家計に余裕が生まれます。しかし、手数料や借入期間の延長といったデメリットも考慮しなければなりません。私たちが借換を検討する際には、しっかりと情報を収集し、自分たちの状況に合った最適な選択をすることが重要です。これにより、より良い未来へとつながる一歩を踏み出すことができるでしょう。