住宅を購入する際に欠かせないのが、住宅ローン控除です。この制度を利用することで、初年度から大きな税金の軽減が期待できます。しかし、初年度の申請はいつ行うべきか、悩んでいる方も多いのではないでしょうか。私たちも同じように考えたことがあります。
住宅ローン控除の基礎知識
住宅ローン控除は、住宅を購入する際の税金の軽減を目的とする制度です。この制度を利用することで、初年度からのメリットが得られます。具体的な内容として、以下のポイントを押さえます。
住宅ローン控除とは
住宅ローン控除は、住宅ローンの残高に応じて所得税が控除される制度です。一般的には、住宅を新築または購入した場合に適用されます。控除の対象となるローン残高は、一定の上限があります。この制度は、特に初めて住宅を購入する方にとって大変メリットがあります。
適用条件とメリット
住宅ローン控除には、いくつかの条件があります。以下に主な適用条件を示します。
- 借入先が金融機関であること
- 住宅の床面積が一定以上であること
- 自ら居住すること
初年度の申請タイミング
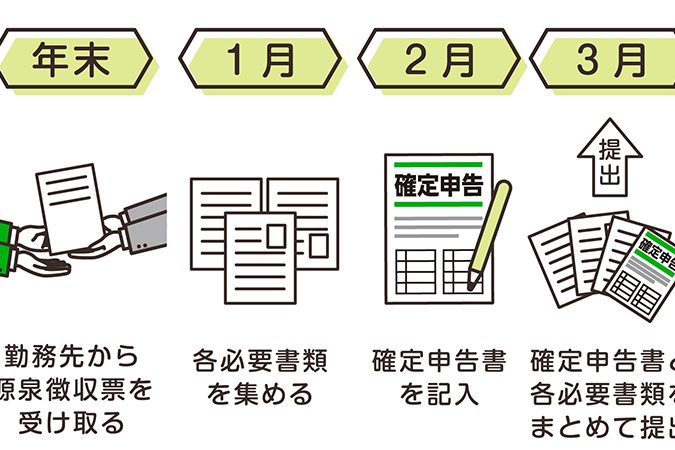
初年度の住宅ローン控除申請は、適切な時期に行うことが重要です。正確なタイミングを押さえることで、控除をしっかりと受けることができます。
申請開始時期
住宅ローン控除の申請は、住宅を取得した年の翌年から始まります。具体的には、1月1日から12月31日までに住宅を購入した場合、翌年の税務申告期間内に申請が可能です。例として、2023年に購入した場合、2024年の申請が対象となります。
申請に必要な書類
住宅ローン控除の初年度の申請には、特定の書類が必要です。これらの書類を準備しておくことで、スムーズに申請できます。
必要書類の一覧
以下の書類が必要です。
- 住宅ローンの借入証明書: 金融機関からの書類で、借入金額や利息が記載されています。
- 登記簿謄本(全部事項証明書): 不動産の権利関係を示す書類です。
- 住民票の写し: 住宅に自ら居住していることを証明するための書類です。
- 源泉徴収票: 所得税の申告をする際に必要な書類です。
- 住宅証明書: 住宅の床面積や使用状況を確認するための書類です。
書類の準備方法
書類の準備には、以下のステップを踏みます。
- 各種書類の取得: 必要な書類を各機関から取り寄せます。オンラインでの請求も可能な場合があります。
- 書類の確認: 取得した書類に誤りがないか確認します。特に住所や名前のスペルに注意が必要です。
- コピーの作成: 提出用に書類のコピーを作成します。オリジナルとは別に保管しておくと安心です。
- 提出前のチェック: すべての書類が揃っているか再度確認します。漏れがないか確認することが重要です。
住宅ローン控除の申請方法
住宅ローン控除の申請には、明確な手続きと必要書類が存在します。適切な流れを把握することで、スムーズに申請が行え、控除を確実に受けられます。
申請手続きの流れ
申請手続きは以下の流れで進みます。
- 書類の準備: 必要な書類をそろえます。住宅ローンの借入証明書や登記簿謄本が含まれます。
- 申請書の作成: 税務署に提出する申請書を作成します。正確な情報を記入することが重要です。
- 申請の提出: 作成した申請書と必要書類を税務署に提出します。
- 控除の確認: 申請が承認された後、控除額を確認します。
この流れに従うことで、申請がスムーズに進行します。
オンライン申請と郵送申請の違い
オンライン申請と郵送申請には、それぞれの特徴があります。
- オンライン申請: 手続きが迅速で、24時間いつでも申請可能です。また、申請内容の確認が容易です。
- 郵送申請: 書類を郵送するため、時間がかかる場合があります。書類の紛失リスクも考慮しなければなりません。
申請後の注意点
住宅ローン控除の申請後は、いくつかの注意点があります。控除が正しく適用されたかどうか、確認することが重要です。
申請結果の確認方法
申請後は、結果を確認する手続きを行います。具体的には、以下の方法で確認が可能です。
控除が適用されていない場合、早めに問題を解決する必要があります。
控除額の計算方法
控除額は、ローン残高や金利に基づいて計算されます。具体的な計算式は以下の通りです。
- 対象金額:住宅ローン残高の上限は4,000万円です。
- 控除率:一般の住宅に対する控除率は1%です。
- 控除額の上限:控除される金額は年間40万円が上限です。
たとえば、3,000万円のローンを利用している場合、控除額は30万円になります。これにより、税負担が軽減されます。
Conclusion
住宅ローン控除の初年度申請は、適切なタイミングで行うことが私たちにとって非常に重要です。必要な書類をしっかりと準備し、申請方法を理解することで、控除を確実に受けることができます。
税務申告期間内に申請を行い、控除が正しく適用されているかを確認することも忘れずに行いましょう。この制度を活用することで、住宅購入後の経済的負担を軽減できる可能性があります。私たちの住宅購入がより安心でスムーズなものになるよう、しっかりと準備を進めていきましょう。