住宅を購入する際に避けて通れないのが住宅ローンの頭金です。私たちが家を手に入れるためには、どれだけの頭金を用意する必要があるのでしょうか?また、その頭金は一体誰に支払うものなのでしょうか?この疑問は多くの人が抱えるもので、正しい知識を持つことが重要です。
住宅ローンの基本概念
住宅ローンは、住宅を購入する際に必要な資金を借り入れる方法です。住宅ローンの頭金は、購入価格の一部を事前に支払うものであり、通常は住宅ローンの総額の20%から30%が目安とされています。頭金を決める際には、資産状況や購入する住宅の価格によって変動します。
住宅ローンは、借入先によって異なる利率が設定されます。一般的な借入先には、銀行や信用金庫、住宅金融支援機構などがあり、利率や条件は借入先ごとに異なります。したがって、複数の金融機関に相談し、適切な選択肢を見つけることが重要です。
頭金の支払い先は、主に売主と直接関わります。売主が不動産会社を通じて住宅を販売している場合、頭金はその不動産会社を経由して支払われることが一般的です。不動産契約の際に詳細を確認し、疑問点を解消することが成功の鍵となります。
頭金の必要性
頭金は住宅ローンを借りる際の重要な要素です。具体的には、頭金があることで、ローンの額が減少し、返済負担が軽くなります。
住宅ローンのメリット
住宅ローンを利用することには、いくつかの明確な利点があります。
- 返済額の軽減: 頭金を支払うことで、借入額が減少し、月々の返済額が少なくなります。
- 利率の優遇: 多くの金融機関では、頭金が多いほど、ローンの金利が優遇されることがあります。
- 購入の信頼性: 頭金を支払うことにより、売主に対する信頼性が向上し、交渉がスムーズになることがあります。
頭金があると、これらのメリットを享受でき、安心して住宅購入を進められます。
住宅ローンのデメリット
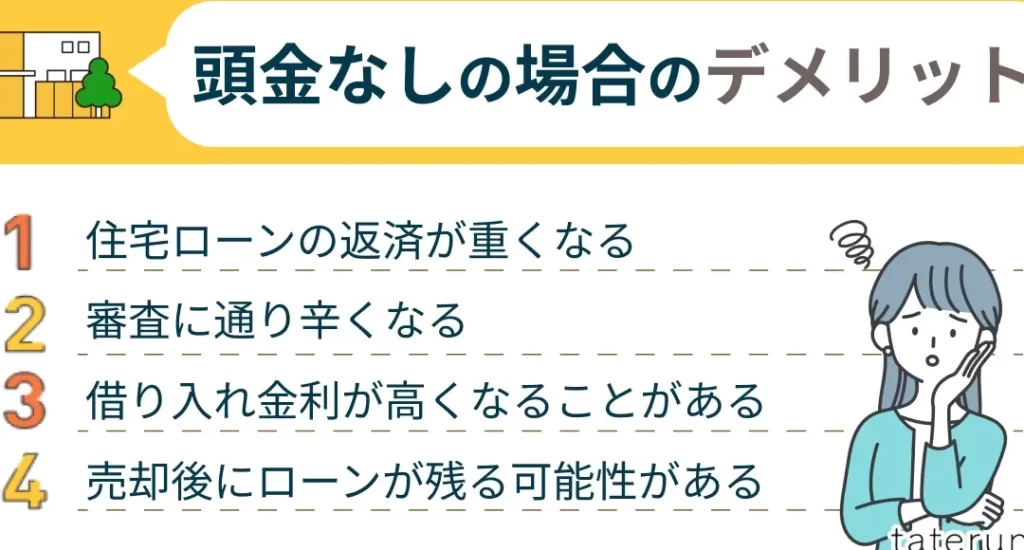
一方で、頭金を用意することにはいくつかのデメリットもあります。
- 初期費用の負担: 大きな頭金を用意するには、多くの資金が必要となり、初期費用が大きくなる場合があります。
- 資産流動性の低下: 頭金として支払った資金が、他の投資や用途に使えなくなります。
- 市場変動の影響: 頭金の額が市場の変動に影響され、予定していた以上の資金が必要になることもあります。
頭金を支払う相手
頭金の支払い先は、主に売主や金融機関によって異なる。具体的には、以下のような相手に支払われることが多い。
銀行や金融機関
頭金は、住宅ローンを提供する銀行や金融機関に対して直接支払うことはない。一方、私たちが住宅を購入する際には、金融機関によって頭金の額が必要とされる場合がある。この額は、住宅の価格の一部として主要な部分を占め、住宅ローンの審査にも影響を与える。借入先金融機関が求める頭金は、一般的に購入価格の10%から20%である。このため、私たちがどの金融機関を選ぶかは、頭金の額や条件に密接に関係してくる。
住宅販売業者
頭金は、不動産取引の一環として売主に支払われることが基本である。具体的には、不動産会社を通じて売主に直接支払う形になる。不動産契約を結ぶ際に、頭金は契約の一部として位置付けられ、売主が住宅を確保するための約束の証明となる。売主への支払いは、取引の透明性や信頼性を高めるためにも重要である。私たちが購入する住宅の売買契約において、仲介業者がこのプロセスをスムーズに進行してくれる役割を果たす。
頭金の相場と計算方法
頭金の相場は住宅購入において重要な要素です。一般的に、頭金は購入価格の20%から30%が目安とされています。ただし、地域や物件の種類によって相場は異なります。また、購入を希望する物件の価格が異なるため、実際に必要となる頭金も変動します。
頭金の計算方法はシンプルです。まず、物件の購入価格を把握します。その後、希望する頭金の割合を決定します。例えば、購入価格が3000万円の場合、頭金が20%であれば600万円となります。このように、具体的な数字を使うことで計算が明確になります。
さらに、頭金の計算にはいくつかの要素も考慮しましょう。以下のポイントを確認してください:
- 物件の購入価格
- 希望する頭金の割合
- 不動産の種類や地域の相場
こうした要素を加味して、頭金の額を見積もることが大切です。実際の計算は、シンプルな数学の範囲内で行えるため、特別な知識は必要ありません。
また、住宅ローンを利用する際には、頭金の額が借入金額に直接影響します。頭金が多いほど、借入額が減り、返済負担が軽減されます。これにより、ローンの利率も優遇される可能性があります。頭金の準備は、住宅購入計画において不可欠なステップです。
住宅購入の流れ
住宅購入には明確な流れが存在します。まず、購入のための資金計画を立てます。この計画には、頭金やローンの額が含まれます。次に、物件の選定を行います。私たちは、希望の地域や条件に合った物件を探し始めます。
物件が決まったら、購入申し込みを行います。この段階で、必要書類を整えることが大切です。意外と見落としがちですが、必要な書類を準備しておかないとスムーズに進まないことが多いです。
その後、ローンの申し込みに移ります。金融機関との見積もりを比べることが重要です。私たちが伝える情報によって、融資条件が変わることもあるので、正確に情報を伝えましょう。
次に、不動産業者との契約を結びます。この際、購入代金の一部として頭金を支払います。頭金の支払い先は主に売主となり、通常は不動産会社を通じての手続きです。契約書の内容を十分に確認し、不明点があれば早めに質問することが重要です。
Conclusion
住宅購入における頭金の重要性は私たちがしっかり理解しておくべきポイントです。頭金を準備することで、ローンの負担を軽減し、より良い条件での契約が可能になります。私たちは、適切な額の頭金を設定し、信頼できる金融機関と相談することが成功への第一歩だと考えます。
また、頭金が誰に支払われるのかを理解することも大切です。売主や不動産会社との関係を築くことで、安心して取引を進められます。住宅購入のプロセスをスムーズに進めるために、必要な知識を持ち続けることが私たちの責任です。