住宅ローンを考えるとき、まず気になるのは「いくら借りれるのか?」ということです。私たちが夢見るマイホームを手に入れるためには、正確な情報が不可欠です。しかし、借入可能額は人それぞれ異なり、何を基準に判断すればよいのでしょうか。
住宅ローンの基本知識
住宅ローンは、マイホームを購入するために資金を借りる手段です。私たちは、住宅ローンの基本を理解することで、より良い選択ができます。
住宅ローンとは
住宅ローンは、不動産購入のために金融機関から借入れる資金です。通常、長期間(15年から35年)で返済します。この間、利子が発生し、返済額は月々の支払いとして分割されます。また、自己資金や物件価格によって借入額が決まります。例えば、500万円の物件を購入する場合、自身で100万円出すと400万円を借りることになります。
住宅ローンの種類
私たちにはいくつかのタイプの住宅ローンがあります。それぞれ異なる特徴があり、自分たちに合ったものを選ぶ必要があります。以下に主な種類を示します。
- 固定金利型: 金利が契約時に固定されるタイプです。市場金利に影響されず、安定した返済計画が立てられます。
- 変動金利型: 市場金利によって定期的に変わるタイプです。初めは低い金利ですが、市場動向によって将来的な負担増加も考えられます。
- フラット35: 長期間固定された低金利で提供されるプランで、新築・中古問わず利用可能です。
- 親子リレー返済: 親と子どもで連携して返済する方法です。一部の場合では親が保証人になることもあります。
事前審査の重要性
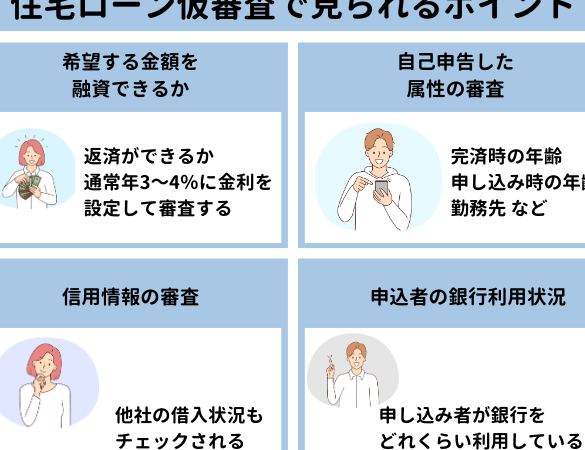
事前審査は、住宅ローンを考える上で非常に重要なステップです。この段階で、自分たちが借りられる金額や条件を把握できます。
事前審査の目的
事前審査の目的は、金融機関からの借入れ可能額を確認することです。これにより、以下の点が明確になります:
- 信用情報: 自分たちの信用力を知ることで、適切なプランが選べます。
- 予算設定: 購入可能な物件価格帯がわかります。
- 交渉力向上: 不動産業者との交渉時に、有利な立場になれます。
このように、事前審査によって自信を持って住宅購入に臨める状態になると言えます。
事前審査の流れ
事前審査は一般的に次の流れで進みます:
- 申し込み: 必要書類(収入証明書や本人確認書類など)を提出します。
- 仮審査: 金融機関が提出された情報を基に仮評価を行います。
- 結果通知: 審査結果とともに借入可能額が連絡されます。
- 正式申請準備: 結果次第では、本申請へ進むための準備開始となります。
いくら借りれるかの判断基準
住宅ローンの借入可能額を判断する際、いくつかの重要な基準があります。これらの基準を理解することで、我々は自分たちに合った適切な金額を把握できます。
年収による判断
年収は借入可能額の大きな要因です。一般的に、金融機関は年収の25%から30%程度を月々の返済額として設定します。このため、以下に示すポイントが考慮されます。
- 定職者の場合: 安定した年収があれば、高い借入限度が期待できる。
- 副業やフリーランスの場合: 収入が不安定になることが多く、慎重な審査が必要。
- ボーナス含む場合: ボーナスも年収にカウントされることがあるため、その分も加味される。
借入可能額の計算方法
借入可能額を計算する方法には簡単な数式があります。通常、この数式では次の要素を考慮します。
- 年収
- 返済比率(年間返済負担率): 通常は25%から35%
- 諸経費や税金
例えば、年収500万円で返済比率30%の場合:
- 年間返済可能額 = 500万円 × 30% = 150万円
- 月間返済可能額 = 150万円 ÷ 12ヶ月 = 約12万5千円
申請に必要な書類
住宅ローンの事前審査をスムーズに進めるためには、準備する書類が重要です。必要な書類を正確に用意することで、審査の時間を短縮し、円滑な手続きを行えます。
必要書類の一覧
以下は、事前審査時に提出が求められる主な書類です:
- 本人確認書類:運転免許証やパスポートなど
- 収入証明書:源泉徴収票や給与明細
- 納税証明書:所得税や住民税の納付証明
- 借入状況証明:他のローン契約内容
- 物件情報資料:購入予定物件の詳細情報
これらの書類は金融機関ごとに異なる場合がありますので、具体的な要求事項については各金融機関で確認しましょう。
書類準備のポイント
事前審査に向けて、次のポイントを押さえておくとよいでしょう:
- 早めに揃えること:必要書類を早期に集め始めることで、余裕を持った申請が可能になります。
- 正確性を確認すること:記載内容が正しいかどうかチェックし、不備がないよう努めます。
- コピーも用意すること:提出した後も自分用にコピーを取っておくと便利です。
まとめ
住宅ローンを考える際、借入可能額は非常に重要なポイントです。私たちが把握すべき基本的な事実として、金融機関による審査が必要で、その結果が借入額に大きく影響します。例えば、年収の25%から30%程度が返済可能額とされており、この基準をもとに計算することが求められます。
さらに、事前審査では信用情報の確認や予算設定が行われます。このプロセスによって、自分たちがどれだけの金額を借りられるか明確になります。申し込みから正式申請までの流れには、仮審査や結果通知がありますので、それぞれのステップを理解しておくことが大切です。
また、必要な書類についても注意が必要です。一般的には以下の書類が求められます:
- 本人確認書類
- 収入証明書
- 納税証明書
- 借入状況証明
- 物件情報資料
これらは金融機関ごとに異なる場合がありますので、各々で確認しておくことをおすすめします。しっかりした準備はスムーズな事前審査につながります。
Conclusion
住宅ローンの借入可能額を理解することは私たちのマイホーム購入において極めて重要です。事前審査を通じて自分たちがどれだけ借りられるかを把握し、適切な予算設定を行うことで、安心して住宅購入に臨むことができます。
必要な書類を早めに準備し正確性を確認することでスムーズな申請が可能になります。各金融機関で異なる要求事項もあるため事前に確認することが成功の鍵です。このプロセスを丁寧に進めることで、自信を持って理想の住まいへと近づくことができるでしょう。