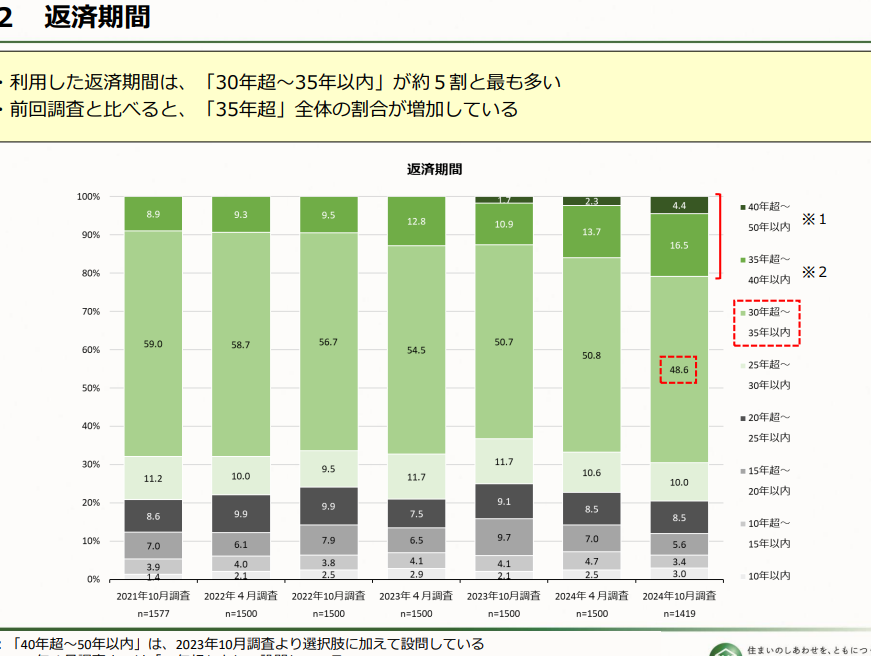
住宅ローンを組む際に、最も気になるポイントの一つが「住宅ローン 何年間」という期間です。私たちも、どれくらいの期間で返済すれば良いのか悩んだ経験がありますよね。ローンの期間は、月々の返済額や総支払額に大きく影響します。
住宅ローンの基本知識
住宅ローンは、マイホームを取得するための重要な資金調達手段です。私たちが理解することが必要なのは、その基本的な仕組みです。
住宅ローンとは
住宅ローンとは、不動産の購入や建築を目的とした借入金のことです。金融機関から借り入れた資金は、購入した住宅の担保として利用されます。そのため、ローンを返済できない場合、住宅が差し押さえられるリスクがあります。適正な金利など、複数の要因が借り入れ条件に影響します。
住宅ローンの種類
住宅ローンには主に以下のような種類があります。
住宅ローンの期間の選び方
住宅ローンの期間を選ぶことは、返済に影響を与える重要な要素です。金融機関や個人の状況によっても異なりますが、一般的な基準に基づいて最適な期間を選定することが求められます。
一般的なローン期間
住宅ローンの一般的な期間は、以下のように分かれています。
- 10年: 短期間で返済を完了するため、総支払額は少なくなる。
- 20年: 月々の返済額が比較的少なく、バランスのとれた選択肢。
- 30年: 最も一般的で、月々の負担が軽くなるが、総支払額は増加する。
一般的には、20年から30年が最も選ばれていますが、ライフスタイルや将来設計に応じた選択が必要です。
期間によるメリット・デメリット
住宅ローンの期間にはそれぞれメリットとデメリットが存在します。私たちは、以下の要点に注意を払うべきです。
- 短期間(10年):
- メリット: 総支払額が少ない、金利が低い可能性があります。
- デメリット: 月々の返済額が高く、生活費に影響することがあります。
- 中期間(20年):
- メリット: バランスが良く、無理のない返済が期待できます。
- デメリット: 返済が長期化することで、利息の支払いが増えることがあります。
- 長期間(30年):
- メリット: 月々の返済額が少なく、資金管理がしやすいです。
- デメリット: 総支払額が多く、金利の負担が長引くことになります。
住宅ローンの返済計画
住宅ローンの返済計画は、資金計画にとって極めて重要です。返済期間や返済額により、将来的な生活に影響が及ぶことがあります。しっかりとした計画を立てることで、無理なく返済を進められる状況を整えましょう。
返済期間の影響
返済期間は返済額や総支払額に直接的な影響を与えます。例えば、返済期間が短いと、毎月の返済額は高くなりますが、総支払額は少なく抑えられます。一方、返済期間が長いと、月々の負担は軽減されますが、合計で払う利息が増えやすくなります。そのため、借入額や家庭の支出を考慮し、自分たちのライフプランにあった適切な返済期間を選ぶことが大切です。
返済額の算出方法
返済額は、いくつかの要素によって決まります。以下の方法で算出できます。
- 借入金額:住宅の購入価格から頭金を引いた金額。
- 金利:固定金利か変動金利に応じて異なる。
- 返済期間:選択した期間に基づく。
具体的な月々の返済額は、以下の計算式に基づいて求められます。
[
text{月々の返済額} = frac{text{借入金額} times text{金利}}{1 – (1 + text{金利})^{-text{返済回数}}}
]
住宅ローンを利用する際の注意点
住宅ローンを利用する上での重要なポイントはいくつかあります。ここで説明する点は、しっかりと理解しておく必要があります。
金利の変動
金利は市場の動向に応じて変動するため、最初に設定した金利が将来的にどうなるか予測が難しいです。特に変動金利型を選ぶ場合、金利上昇時には返済額が増えるリスクがあります。私たちが住宅ローンを検討する際には以下の点も考慮します:
- 金利の動向を定期的にチェックする
- 固定金利型との比較を行う
- 長期的な返済計画に基づく金利の選択
これらを考慮することで、金利の影響を軽減できる可能性があります。
返済負担の軽減策
返済負担を軽減するためには、いくつかの戦略が有効です。適切な方法を選ぶことで、経済的な安定が実現できます。以下のような対策を検討してみましょう:
- 繰上返済の利用:返済期間の短縮や利息の減少が期待できます。
- 資金計画の見直し:生活状況に応じた予算の再設定が重要です。
- ライフプランに基づく見直し:将来の収入や支出を考慮した返済計画を立てます。
終わりに
住宅ローンの返済期間を選ぶことは私たちの将来に大きな影響を与えます。ライフスタイルや将来の計画に応じて最適な期間を見極めることが重要です。短期間での返済は総支払額を抑える一方で、月々の負担が大きくなります。中期間はバランスが取れていますが、長期間では月々の負担が軽減されるものの、総支払額は増える傾向があります。
また金利の変動にも注意が必要です。特に変動金利型を選ぶ場合は市場の動向を常にチェックし、必要に応じて見直しを行うことで、経済的な安定を保つことができます。私たちの住宅ローン計画が成功するよう、しっかりとした準備を進めていきましょう。