住宅を購入する際、多くの人が気になるのが住宅ローン控除 実際いくら</strongという点です。私たちも、どれだけの税金が戻ってくるのか、そしてそれがどのように家計に影響するのかを考えますよね。住宅ローン控除は、家を買う際の大きな助けになりますが、その具体的な金額や条件については意外と知られていないことが多いです。
住宅ローン控除の基本
住宅ローン控除は、住宅購入者にとって非常に重要な税制優遇措置です。私たちが住宅を購入する際には、この控除の内容やメリットを理解することが求められます。ここでは、住宅ローン控除についての基本情報を詳しく説明します。
住宅ローン控除とは
住宅ローン控除とは、住宅を取得するために借入れたローンの利息部分について、所得税から控除される制度です。例えば、控除が適用されることで、毎年の税金負担が軽減され、家計に優しい影響を与えます。この制度は、住宅の購入を促進することを目的としています。
対象となる条件
住宅ローン控除を受けるためには、いくつかの条件があります。具体的には:
- 住宅の取得日:新築や中古住宅いずれも対象。
- 借入金額:3000万円の限度が一般的だが、地域や物件によって異なる。
- 居住要件:購入後、一定期間内に実際に居住する必要がある。
- 所得制限:年収が一定額を超えると控除が減少する場合がある。
実際の控除額
住宅ローン控除による実際の控除額は多くの要因に依存します。特に、借入金額や金利、所得等によって、控除額が変動します。以下に控除額の計算方法や年度ごとの変動について詳しく説明します。
控除額の計算方法
住宅ローン控除の計算方法は、主に次のようになります。
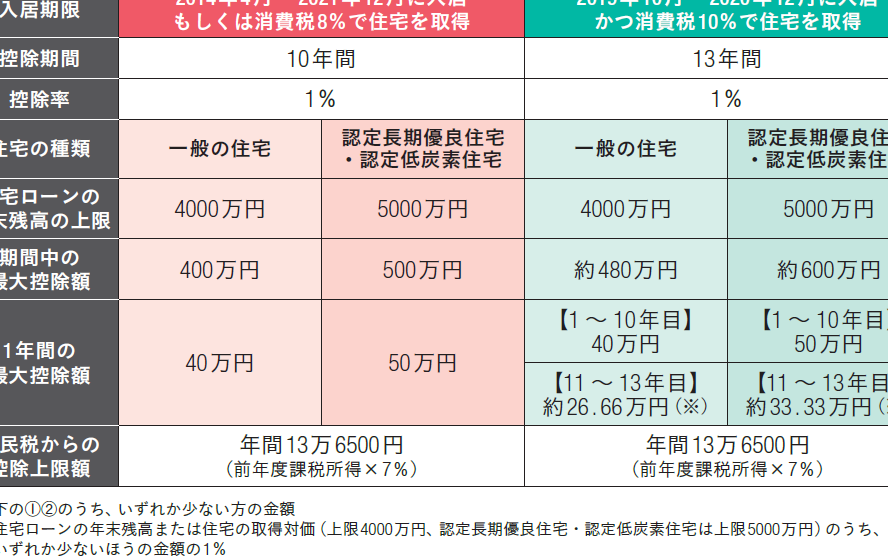
- 借入金額:控除対象となる借入金額は、最大で4,000万円です。
- 控除率:控除率は通常、1%です。つまり、借入金額の1%の利息部分が控除対象となります。
- 期間:控除は一般的に10年間にわたって適用されます。
控除額は以下の式で計算できます。
控除額 = 借入金額 × 控除率 × 期間
例として、3,000万円の住宅ローンを借り入れた場合、10年の期間では、控除額は3,000万円 × 1% × 10年となり、300万円の控除が得られます。
年度ごとの変動
年度によって住宅ローン控除の条件や控除額が変更されることがあります。具体的には、次のポイントが重要です。
- 制度変更:税制改正により、控除率や適用期間が見直される場合があります。
- 借入金利の変動:市場金利の先行きを反映し、控除対象利息が変わることがあります。
例えば、2022年度は控除率が1.0%に設定されていたのに対し、2023年度には0.9%に引き下げられるケースがあったりします。そのため、最新の情報を確認することが重要です。
利用するメリット
住宅ローン控除の利用には、多くのメリットがあります。具体的には税金の軽減や家計への効果が挙げられます。
税金の軽減効果
住宅ローン控除によって、支払った利息が所得税から控除されるため、税負担が軽くなる。具体的には、借入金額の1%が控除対象となり、最大で年間40万円の控除を受ける可能性があります。控除期間は一般に10年です。この制度によって、所得税の負担が実質的に減少します。例えば、年収600万円の場合、1年あたりの控除を受けると、税金が約40万円軽減される可能性があります。
注意すべきポイント
住宅ローン控除を利用する際は、いくつかの重要な点に留意する必要があります。控除を正しく受け取るためには、手続きや期限について徹底的に理解しておくことが大切です。
控除を受けるための手続き
控除を受けるためには、以下の手続きを行う必要があります。
手続きは毎年行う必要があり、誤った書類や期限切れの申請は控除が受けられなくなります。
申請期限について
申請期限も重要な要素です。控除を受けるための申請は、毎年の確定申告期間内に行う必要があります。一般的に、申告期間は2月16日から3月15日です。この期間を逃すと、控除を受けることができません。また、初年度は住宅取得後の1月1日から5年以内に申請する必要があります。
まとめ
住宅ローン控除は私たちの家計を助ける大切な制度です。控除額は借入金額や金利、所得によって異なりますが最大で年間40万円の税金軽減が期待できます。手続きや申請期限をしっかり理解しておくことで、この制度を最大限に活用できるでしょう。
最新の情報を常にチェックすることも忘れずに。住宅ローン控除を賢く利用して、私たちの生活をより豊かにしていきましょう。