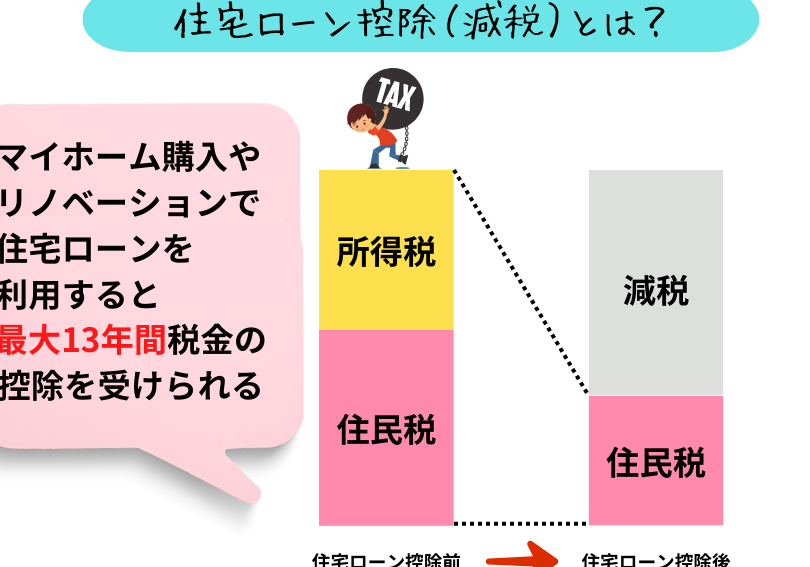
住宅を購入する際、私たちが最も気になるのは住宅ローン控除に関する税金です。どのようにしてこの制度を活用すれば、私たちの負担が軽減されるのでしょうか?住宅ローン控除は、私たちが支払う税金を減らすための重要な手段であり、その内容を理解することが非常に大切です。
住宅ローン 控除の基本
住宅ローン控除は、住宅購入時の税負担を軽減するための重要な制度です。私たちがこの控除を理解することで、賢い資金計画が可能になります。
住宅ローン 控除の概要
住宅ローン控除は、住宅借入金等特別控除とも呼ばれ、住宅ローンの年末残高に基づいて所得税が控除される制度です。控除の対象となるローンは、自己居住用の住宅に適用されるものであり、要件を満たす住宅購入者に適用されます。この制度を利用することで、年々の税額を軽減できるのです。例えば、控除率は1%で、借入残高が3,000万円の場合、年間30万円が控除される計算になります。
住宅ローン 控除の適用条件
住宅ローン控除の適用条件にはいくつかの重要な要素があります。これらの条件を満たすことが、控除を受けるための第一歩です。
購入可能な物件
住宅ローン控除の対象となる物件は、主に自己居住用の住宅です。この住宅には以下の特徴があります。
- 新築住宅や中古住宅
- 増改築工事を行った物件
- 賃貸用でないこと
これらの条件を満たす物件であれば、住宅ローン控除が適用されます。また、物件の床面積には、50平方メートル以上という制限があり、一定の基準を満たす必要があります。
所得制限
住宅ローン控除には所得制限が存在します。所得が高すぎると、控除が受けられない場合があります。具体的な制限は次の通りです。
- 利用者の合計所得金額が、3,000万円を超えないことが条件
- 控除の金額にも上限があり、具体的には最高で400万円まで
住宅ローン 控除の手続き
住宅ローン控除の手続きは、計画的に進めることが重要です。適切な書類を準備し、申請方法を理解することで、スムーズに控除を受けることができます。
必要書類の準備
必要な書類は以下の通りです:
- 借入金の契約書:ローンを証明するために必要。
- 年末残高証明書:金融機関から取得し、借入金の残高を示します。
- 購入物件の登記簿謄本:所有権の証明となります。
- 所得証明書:控除を受けるための所得状況を示す書類。
これらの書類を揃えることで、申請の際にスムーズに進められます。
申請方法
申請方法には以下のステップがあります:
- 確定申告を行う:毎年3月15日が締切。必要書類を添付して申請します。
- 控除の額を計算する:借入残高と控除率を基に計算します。
- 税務署に提出:書類を持参するか、郵送で提出します。
住宅ローン 控除の計算
住宅ローン控除の計算は、適用される控除額を正確に把握するために重要です。そのため、計算方法を理解しておくことで、税制上の利益を最大限に引き出すことが可能です。
控除額の計算方法
控除額の計算は、借入残高と控除率に基づいて行います。具体的には、以下のステップを踏みます:
- 年末残高を確認する:住宅ローンの年末残高が重要です。年末残高が控除の対象になります。
- 控除率を適用する:例えば、控除率が1%である場合、計算式は「年末残高 × 控除率」となります。
- 年間控除額を求める:この計算の結果、具体的な控除額が算出されます。たとえば、年末残高が3,000万円であれば、年間で30万円の控除が得られます。
この方法で計算すれば、税負担の軽減が実現します。控除額は、年ごとに異なることがありますから、毎年確認が必要です。
年間控除額の上限
年間控除額には上限があります。具体的には以下のようになります:
- 自己居住用新築住宅:最大400万円
- 中古住宅や増改築物件:控除額は物件によって異なりますが、最高で200万円または400万円に設定されています。
Conclusion
住宅ローン控除を活用することで税金の負担を軽減し、賢い資金計画を実現できます。私たちがこの制度を理解し適切に活用することが、住宅購入後の生活をより豊かにする鍵となります。手続きや計算方法をしっかりと把握し、必要な条件を満たすことで、税制上の利益を最大限に引き出せます。これから住宅を購入する方々には、ぜひこの制度を活用していただきたいと思います。