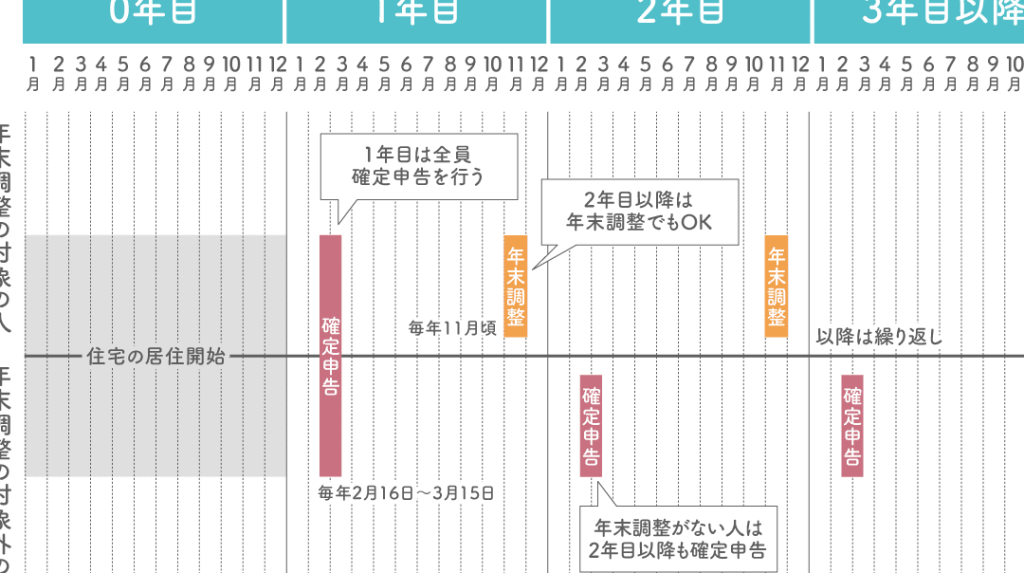
住宅ローン控除の2年目に入ると、振込のタイミングが気になる方も多いでしょう。私たちも、住宅購入後の控除がどのように進むのか、特に振込の時期について知りたいと思っています。住宅ローン控除の振込はいつ行われるのか、正確な情報を把握することが重要です。
住宅ローン控除とは
住宅ローン控除は、私たちが住宅購入時に利用できる税制優遇制度です。この制度は、住宅ローンの借入額に基づいて税金を軽減するもので、実質的な負担を軽くします。具体的には、一定期間内に支払った利息額に対して、所得税や住民税が控除されます。
住宅ローン控除が適用されるには、いくつかの条件があります。例えば、控除を受けるための住宅の要件や、借入先金融機関の条件などが関係します。また、控除期間は通常10年ですが、住宅の種類によっては15年に延長されることもあります。さらに、控除額は年々適用されるため、初年度と比べて2年目以降の控除額が異なる可能性があります。
私たちが知っておくべきことの一つは、税務署への申告が必要であることです。控除を受けるためには、所定の書類を提出する必要があります。これには、住宅ローンの契約書、支払った利息の証明書などが含まれます。特に、2年目の控除を受ける際には、前年の申告内容も参考にすることが重要です。
2年目の振込時期
住宅ローン控除の2年目では、振込の正確な時期を押さえることが極めて重要です。具体的には、前年の申告内容からスムーズに次の振込へと進む必要があります。
振込のタイミング
振込のタイミングは、通常、年末調整の結果を受けて行われます。たとえば、翌年の1月から3月までの間に振込が行われるケースが多いです。各金融機関や税務署での処理によって、少しずれることもありますが、基本的にはこの期間内に運営されます。また、これを考慮に入れて、早めに申告を行うことが理想的です。
住宅ローン控除のメリット
住宅ローン控除は、住宅購入時に適用される税制優遇措置で、数多くのメリットがあります。主な特徴として税金の軽減や家計への影響が挙げられます。
税金の軽減
住宅ローン控除によって、所得税を軽減することができます。具体的には、ローン残高の一定割合を控除可能です。この控除により、税金の負担が軽減され、生活費を有効に活用できます。また、控除は最大10年間の間にわたり適用され、条件を満たせば更に長くなることもあります。これにより、長期的に家計を支える大きな要因となります。
住宅ローン控除の申請手続き
私たちが住宅ローン控除を受けるには、必要な書類を準備することが不可欠です。また、申請手続きの流れを理解することで、スムーズに控除を受けることができます。
必要書類
控除を受けるためには次の書類が必要です:
準備した書類が正確であることを確認することが重要です。
申請の流れ
申請手続きの流れは以下の通りです:
- まずは書類を準備します。必要な書類を全て揃えましょう。
- 次に、税務署に相談するのがおすすめです。分からないことがあれば、早めに確認しておきましょう。
- 申告書を提出します。書類提出の際は、提出期限を守ることが大切です。
- 提出後、控除額の計算が行われます。このプロセスには通常、数週間かかります。
- 最後に、控除額が決定し、振込が行われます。振込は、年末調整の結果を受けた翌年の1月から3月までに行われることが多いです。各金融機関の処理によって、若干のずれが生じることもありますが、基本的にこの期間内です。
まとめ
住宅ローン控除の2年目の振込タイミングや申請手続きについて理解することは、私たちにとって非常に重要です。振込は通常、年末調整の結果を受けて翌年の1月から3月の間に行われます。この期間を意識しながら、必要な書類を整えておくことで、スムーズに控除を受けることができます。
また、控除を受けることで税金の軽減が期待でき、家計にとっても大きな助けとなります。私たちが正確な情報を持ち、適切な手続きを行うことで、より良い住まい環境を実現できるでしょう。