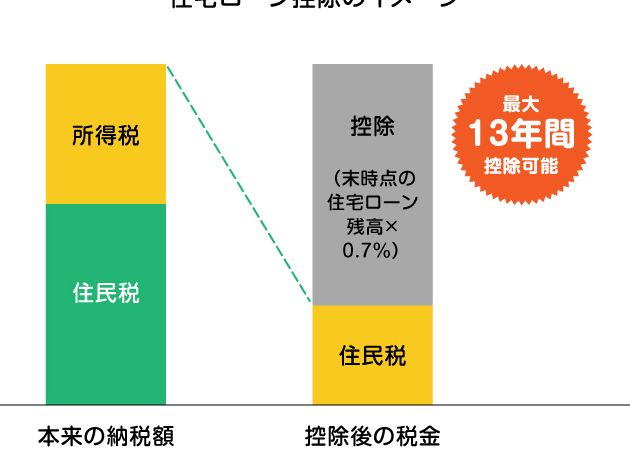
住宅を購入する際、多くの人が気になるのが**住宅ローン控除 なんの税金**です。この制度を利用することで、税金の負担を軽減できる可能性がありますが、具体的にどのような税金が控除されるのか、理解している人は少ないかもしれません。私たちもこの制度について詳しく知ることで、賢い家計管理ができるようになります。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入する際に控除される税金の制度です。これは主に所得税の軽減を目的としており、住宅ローンの年間支払い額に応じた控除が適用されます。控除の額は、借入れ金額や年数によって異なり、最大で400万円が控除される可能性があります。
私たちは、この制度が利用できる条件を理解することが大切です。例えば、以下の条件に該当する必要があります。
- 住宅の床面積が50㎡以上であること。
- 借入期限が10年以上であること。
- 対象となる住宅が新築または購入後一定の期間内に居住していること。
さらに、住宅ローン控除は確定申告の際に申請します。これにより、所得税から自動的に減額される仕組みが整っています。
対象となる税金
住宅ローン控除は主に二つの税金に影響を与えます。具体的には、所得税と住民税の控除が適用されます。これにより、私たちの税負担が軽減される可能性があります。
所得税
住宅ローン控除は、主に所得税の軽減を提供します。年間に支払う住宅ローンの額に応じて、所得税から差し引かれる控除額が決まります。例えば、控除額は借入金額の1%から最大で400万円まで可能です。所得税の負担を軽くすることで、生活費に余裕が生まれるでしょう。これには、住宅が新築または取得から一定期間内に居住していること、床面積が50㎡以上であることなどの条件があります。
住宅ローン控除の制度
住宅ローン控除は、主に所得税と住民税の負担軽減を図る制度です。
利用条件
住宅ローン控除を受けるには、いくつかの条件があります。具体的には、以下の条件を満たす必要があります。
- 住宅の床面積が50㎡以上。
- 借入期限が10年以上であること。
- 対象住宅が新築または購入後一定の期間内に居住していること。
これらの条件をクリアすることで、控除の恩恵を受けられるチャンスが広がります。
住宅ローン控除のメリット
住宅ローン控除には、実際に数多くのメリットがあります。先ず、所得税の軽減が期待できる点が挙げられます。年間の住宅ローン支払い額に応じて、控除額が自動計算され、最大400万円まで税負担を軽減できる可能性があります。
また、住民税にも影響を与えることから、税金の総合的な負担を軽減する役割を果たします。特に、新築住宅や購入後の居住の際に、住宅ローン控除を受けることで、生活にゆとりが生まれることが多いのです。
さらに、住宅ローン控除は毎年ありがたいことに適用されます。借入期限が10年以上なら、長期にわたって安定した税負担の軽減がもたらされることが理解できるでしょう。条件を満たす限り、控除を受け続けることが可能になります。
具体的な条件は、以下の通りです:
- 住宅の床面積が50㎡以上であること
- 借入期限が10年以上であること
- 対象となる住宅に新築または一定の期間内に居住すること
注意点とデメリット
住宅ローン控除にはいくつかの注意点やデメリットが存在します。まず、控除の申請には確定申告が必要です。この手続きが面倒に感じる人も多く、特に初めての人は戸惑うこともあります。また、控除額は所得税に依存し、所得が低い場合、その恩恵を最大限に受けられないことがあります。
次に、新築や購入後の居住に関する条件があります。対象となる住宅の条件を満たさない場合、控除を受けられません。例えば、住宅の床面積が50㎡に満たない場合や、借入期限が10年未満の場合は、控除対象外になります。
さらに、所得税以外の税金に影響を与えることがある点も注意です。住民税の控除がありますが、その金額は限定的です。実際、住民税がどれだけ軽減されるかは、所得水準や地域によって異なるため、正確な見積もりを立てるのは難しいです。
Conclusion
住宅ローン控除を理解することは私たちの家計管理にとって非常に重要です。この制度を活用することで税金の負担を軽減し、生活の質を向上させることができます。ただし控除を受けるためにはいくつかの条件を満たす必要があり注意が必要です。特に確定申告の手続きや控除額の計算は煩雑に感じることもありますが、正しい情報を持つことで私たちの経済的なメリットを最大化できるでしょう。住宅購入を検討する際にはぜひ住宅ローン控除を念頭に置き、賢い選択をしていきましょう。