住宅ローンを利用している私たちにとって、確定申告は重要な手続きです。特に住宅ローンの確定申告 いつまで行うべきかを知っておくことは、税金の還付を最大限に活用するために欠かせません。期限を過ぎてしまうと、せっかくのメリットを逃してしまうことになります。
住宅ローンの確定申告の概要
住宅ローンの確定申告は、私たちにとって重要なプロセスです。このプロセスを理解することで、税金の還付を最大化できます。
住宅ローンとは
住宅ローンとは、住宅を購入するために金融機関から借りる資金のことです。この借入金は、通常、長期間にわたり返済されます。住宅ローンには様々な種類があり、金利や返済期間が異なります。主な種類は次の通りです。
- 固定金利型
- 変動金利型
- フラット35
住宅ローンを利用することで、自宅を持つことが容易になりますが、返済計画は慎重に立てる必要があります。
確定申告の重要性
確定申告は、税金を正しく納付するために行う手続きです。住宅ローンを利用している場合、還付金を受けるための重要なステップとなります。特に、住宅ローン控除を受けることで、税負担が軽減されるのです。この控除を受けるには、確定申告をサポートする書類が必要です。
また、確定申告を行うことで以下のメリットがあります。
- 税金の還付を受けることができる
- 住宅ローン控除を利用できる
- 正確な納税が促進される
申告期限とその影響
私たちは、住宅ローンの確定申告における提出期限を把握することが重要であると考えています。この期限内に申告を行うことで、税金の還付や控除を受ける権利が確保され、財務負担が軽減されます。以下で詳細を見ていきます。
確定申告の提出期限
確定申告の提出期限は、毎年2月16日から3月15日までの期間です。この期間に申告を行わなければなりません。例えば、2023年度の確定申告は、2024年の2月16日から3月15日までに行います。期限を守らないと、各種特典を受けられなくなる可能性があります。
必要書類と準備
確定申告を行う際、特定の書類が必要です。準備をしっかり行うことで、申告手続きがスムーズになります。
確定申告に必要な書類
確定申告において必要な書類には以下が含まれます。
- 住宅借入金等特別控除申告書:この書類は住宅ローン控除を受けるために必須です。
- 源泉徴収票:給与や報酬に関する情報が記載されています。
- 借入先金融機関の契約書コピー:住宅ローンの契約内容を確認するために必要です。
- 耐震証明書または新築証明書:新築や増改築を行った際に必要になります。
- 領収書や支払い明細書:住宅取得に関連する支出を証明するための書類です。
書類の準備方法
システマティックに書類を準備するための方法をご紹介します。まず、必要な書類のリストを作成します。そして、次のステップを踏みます。
- 書類を集める:必要な書類を一つのフォルダーにまとめて、紛失を防ぎます。
- 正確性を確認する:情報を再確認し、正確性を確保します。
- 電子化する:可能ならば、重要な書類をスキャンして電子データとして保存します。
- 期限を確認する:申告期限が近い場合、書類を早めに整備しておきます。
申告方法
住宅ローンの確定申告には、自分で行う方法と税理士に依頼する方法があります。それぞれの手続きの特徴を理解することが、スムーズな申告に繋がります。
自分で申告する場合
自分で申告する場合、まずは必要書類を揃えることが重要です。必要な書類には、以下が含まれます。
- 住宅借入金等特別控除申告書
- 源泉徴収票
- 借入先金融機関の契約書コピー
- 耐震証明書または新築証明書
- 領収書や支払い明細書
これらの書類を整えたら、税務署のウェブサイトから申告書をダウンロードし、必要事項を記入します。そして、申告書と書類を提出する流れになります。電子申告を利用することで、手間を軽減でき、確認も迅速です。
税理士に依頼する場合
税理士に依頼する場合、プロの知識と経験を活かせます。依頼の際は、以下の点に注意が必要です。
- 信頼できる税理士を選ぶこと
- 料金体系を事前に確認すること
- 依頼内容を明確にすること
住宅ローン控除の制度
住宅ローン控除は、私たちが住宅ローンを利用する際に得られる税金の優遇措置です。この制度を利用することで、住宅ローンの利子部分を税金から差し引くことが可能です。しっかりとこの制度を理解することが、税負担の軽減に繋がります。
住宅ローン控除の条件
住宅ローン控除を受けるためには、以下の条件を満たす必要があります。
- 所有する住宅: 自己名義で、居住用の住宅を所有すること。
- 借入金の条件: 借入金の総額が一定の上限内であること。例えば、2019年以降に借入れた住宅ローンは、上限が4,000万円です。
- 居住要件: 購入した住宅に自身が一定期間住むこと。この条件により、投資用の不動産は対象外となります。
これらの条件を確認して、申請手続きを進めることが重要です。
控除金額の計算方法
控除金額は、住宅ローンの借入金や適用税率に基づき計算されます。具体的な計算方法は以下の通りです。
- 借入残高の確認: 住宅ローンの借入残高のうち、控除対象となる金額を確認します。
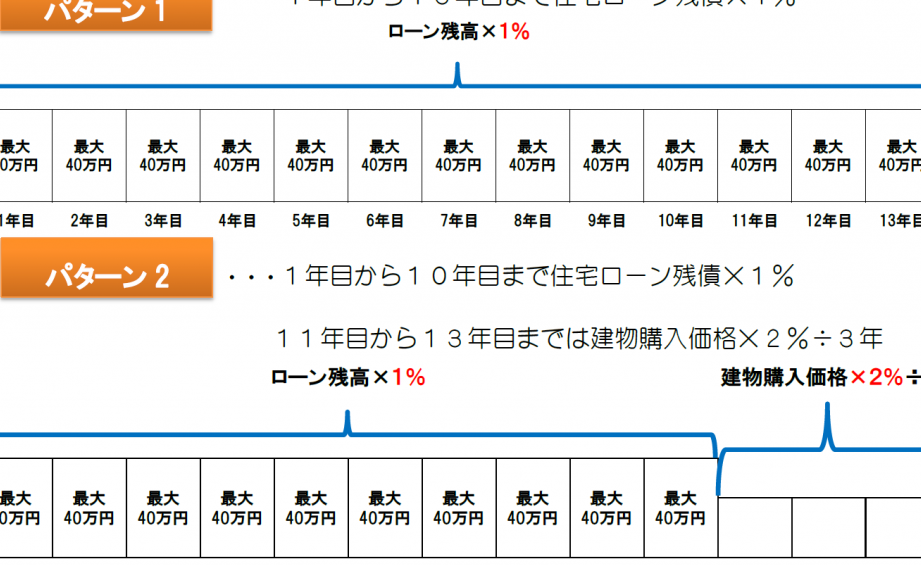
- 控除率の適用: 基本的に控除率は1%ですが、新築住宅の場合には特別措置が適用されることもあります。
- 控除期間の設定: 控除期間は通常、10年間です。この期間中に、年間の控除額を積み上げていきます。
結論
住宅ローンの確定申告は私たちの財務状況に大きな影響を与える重要な手続きです。期限を守って申告を行うことで税金の還付や控除を受ける権利を確保し、経済的な負担を軽減できます。必要な書類を整え、申告方法を理解することで、スムーズな手続きが可能になります。
私たちが住宅ローン控除のメリットを最大限に活用するためには、期限内に正確な申告を行うことが不可欠です。これからも確定申告の重要性を意識し、必要な準備を怠らないようにしましょう。