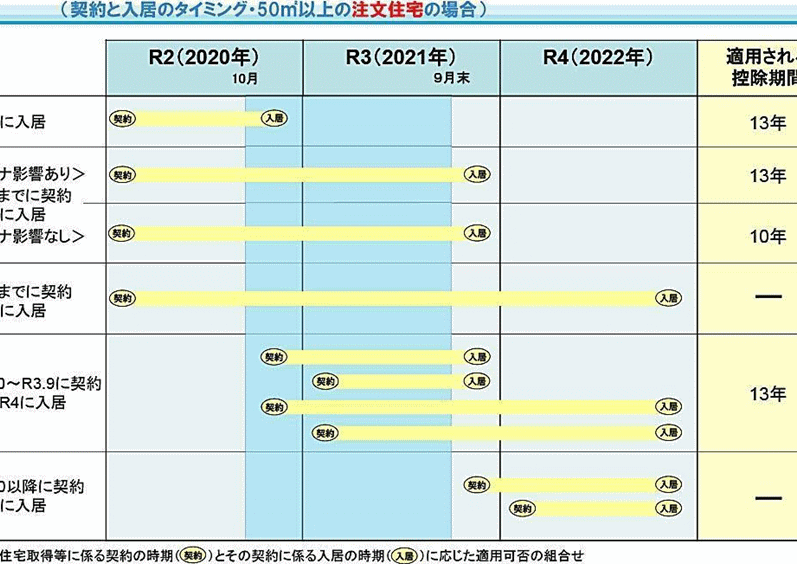
住宅を購入する際に重要な要素の一つが、**住宅ローン控除 1 パーセントいつまで**という点です。私たちもこの制度を利用して、賢く資金計画を立てたいと考えています。住宅ローン控除は、税金を軽減する大きなメリットを持つため、期限や条件をしっかり把握しておくことが必要です。
住宅ローン控除の概要
住宅ローン控除は、私たちが住宅を購入する際に利用できる税制上の優遇措置です。この制度により、住宅ローンを利用した場合に一定期間、税金の控除を受けられます。特に、私たちにとって 1 パーセントの控除は大きなメリットがあります。
住宅ローン控除とは
住宅ローン控除とは、住宅を取得するために借り入れた住宅ローンの利子部分に対して、税金を軽減する仕組みです。私たちの所得税から直接控除が可能であり、これにより実質的な負担が軽減されます。この制度は、主に新築住宅や中古住宅、リフォームを対象としています。
住宅ローン控除の適用条件
住宅ローン控除の適用条件について、正確な情報を把握することが大切です。以下に主なポイントをまとめます。
適用対象となる住宅
住宅ローン控除の対象となる住宅は次の通りです:
- 新築住宅:建設したばかりの家に対して適用されます。
- 中古住宅:購入した中古家屋にも控除が適用される場合があります。
- リフォーム対象住宅:住宅のリフォームに対しても控除が認められています。
これらの住宅には、一定の要件があります。例えば、住宅が居住用であることや、一定の価格帯内であることが求められます。
申請方法と必要書類
申請方法は簡単です。以下の書類が必要になります:
- 確定申告書:税務署に提出するための基本書類です。
- 借入金の年末残高証明書:金融機関が発行する証明書が必要です。
- 住宅取得の契約書の写し:購入またはリフォームの契約内容を証明する書類です。
1 パーセント控除の期限
1パーセントの住宅ローン控除制度には、適用される期限が定められています。この控除を受けるためには、購入した住宅について適切な期間内に申請が必要です。
現在の適用期間
現在の適用期間は、2023年12月31日までとなっています。この期限内に適切な手続きを行うことで、1パーセントの控除を享受できます。対象となる住宅は、新築住宅や中古住宅のほか、リフォームも含まれます。また、この制度では最大で10年間控除が可能です。
住宅ローン控除の申請手続き
住宅ローン控除の申請手続きは、効率的に進めることが可能です。下記の流れを参考にして、スムーズな手続きを行いましょう。
申請の流れ
- 必要書類の準備
住宅ローン控除を受けるには、以下の書類を用意する必要があります。
- 確定申告書
- 借入金の年末残高証明書
- 住宅取得の契約書の写し
- 確定申告の実施
確定申告の期間内に必要書類を添付し、申告を行います。通常、申告期間は毎年2月16日から3月15日までです。
- 処理の確認
申告後、税務署から控除額の通知が届きますので、内容を確認してください。
- 控除の適用
通知を受けた後、次年度の住民税から控除されます。このプロセスには時間がかかることがありますので、あらかじめご了承ください。
注意点とアドバイス
申請時には、いくつかの注意点があります。まず、提出期限を厳守する必要があります。期限を過ぎると、控除を受けられないことがあります。また、書類に不備があると処理が遅れることがあるため、正確に記入することが大切です。
まとめ
住宅ローン控除の1パーセントは私たちにとって大きなメリットを提供します。この制度を活用することで税金の軽減が可能となり、住宅購入の負担を軽減できます。適用期限が2023年12月31日までであることを考えると、早めの手続きを心がけることが重要です。
新築住宅や中古住宅、リフォームも対象となるこの制度を利用し、賢い資金計画を立てていきましょう。必要書類を整え、確定申告を適切に行うことで、私たちの住宅購入がよりスムーズになるはずです。期限内にしっかりと手続きを進め、1パーセントの控除を最大限に活用しましょう。