年末調整の季節が近づいてきました。私たちは、特に**住宅ローン控除 1年目 いつ**適用されるのか気になりますよね。初めて住宅ローンを利用した方にとって、この控除は大きな節税効果を期待できるチャンスです。しかし、具体的にいつ手続きを行うべきか、何を準備する必要があるのか、疑問が多いのではないでしょうか。
年末調整の基礎知識
年末調整は、毎年12月に行われる従業員の所得税を見直す重要なプロセスです。この手続きによって、1年間の所得に対する税額の調整が行われ、過剰に支払った税金の還付や不足分の支払いが決定します。
年末調整とは
年末調整は、給与や賞与から天引きされた所得税の金額を再計算し、適正な税額を確定させる手続きです。この過程では、各従業員の年間所得、扶養控除や社会保険料控除などの各種控除を考慮します。企業はこの調整を通じて、必要な税金を従業員に代わって納付し、従業員は過剰な税金を取り戻す機会を得ます。具体的な手続きは、税務署からの指示に基づいて行われます。
住宅ローン控除の仕組み
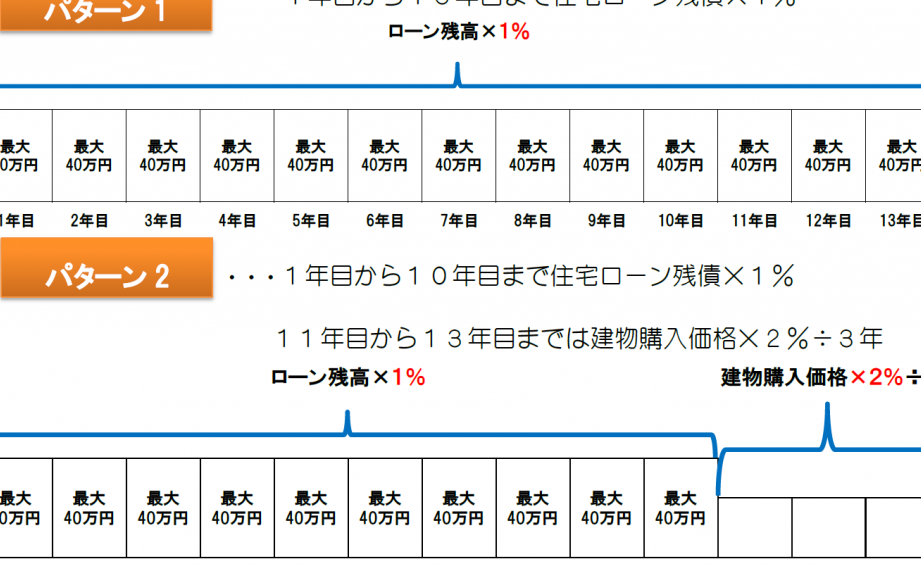
住宅ローン控除は、初めて住宅ローンを利用する人が受けられる税額控除です。この控除の目的は、住宅購入時の負担軽減にあります。控除の対象となるのは、住宅ローンの年末残高に基づく金額です。具体的には、最大1%の控除が適用されます。以下の条件が必要です。
- 住宅の床面積が50平方メートル以上であること
- 自己居住用の住宅であること
- 借入金の残高が、適用年度の限度額内であること
住宅ローン控除の必要性
住宅ローン控除は、税負担を軽減するための重要な手段です。特に住宅を購入したばかりの人にとって、この控除は大きな経済的メリットを提供します。
経済的メリット
住宅ローン控除を利用することで、税金が大幅に減少します。この控除により、最大で借入金の1%が控除されるため、住宅ローンの返済負担が軽くなることが実感できるでしょう。具体的には、控除額が10万円であれば、税負担が10万円も軽減されます。これにより、多くの家庭が日常生活における経済的ゆとりを感じられます。
さらに、控除を受ける条件が明確であり、住宅の床面積が50平方メートル以上、自己居住用であること等が求められます。このシンプルな要件のおかげで、控除の適用がスムーズに行えます。
生活の安定
住宅ローン控除は、生活の安定にも寄与します。税金が減少することで、手元に残るお金が増え、その余裕で家計が安定するのです。この安定感が、長期的な生活設計や資産形成に貢献します。
1年目の住宅ローン控除のポイント
住宅ローン控除を受けるにあたり、基本的なポイントを押さえることが重要です。特に初めて利用する場合には、知識が求められます。
控除対象となる条件
住宅ローン控除の適用を受けるためには、いくつかの条件が整っている必要があります。以下の点を確認しておきましょう。
- 自己居住用であること:購入した住宅は自分自身が居住するためのものでなければなりません。
- 中古または新築の住宅を充てたこと:対象となる住宅は、新築または一定の条件を満たす中古住宅です。
- 床面積50平方メートル以上:住宅の広さについても条件があります。床面積が50平方メートル未満の場合、「控除対象」とはなりません。
- 借入金残高の要件:控除額は残高に基づいて決定されます。適用年度内の残高が上限を越えないことが必要です。
このような条件をしっかり把握することが控除を受ける第一歩になります。
必要書類
控除を受ける際には、必要な書類を事前に準備することが不可欠です。以下に必要な書類をリストアップします。
- 住宅借入金等特別控除に関する証明書:金融機関から発行されるものです。
- 確定申告書:年末調整を行うためには、確定申告書の提出が必要になります。
- 住民票の写し:自宅が確認できるように、住民票の提出が求められます。
- 住宅購入契約書:取引内容を証明するための書類です。
年末調整のタイミング
年末調整は毎年12月に行われ、私たちの所得税を見直す大切なプロセスです。特に住宅ローン控除を受ける際のタイミングは重要です。控除が適用されるため、必要な手続きは年末調整前に完了させることが求められます。
控除申請の流れ
控除を申請する際の流れは以下の通りです。
- 住宅ローンの借入先から必要書類を取得
住宅借入金等特別控除に関する証明書が必要です。この証明書には、借入金の残高が記載されています。
- 書類を整理
確定申告書や住民票の写し、住宅購入契約書を準備します。全ての書類が整っていることが重要です。
- 年末調整時に提出
必要書類を勤務先に提出します。年末調整の際に、労働者は通常この書類を届け出ます。
重要な締切
年末調整において私たちが気をつけるべき重要な締切は次のようになります。
- 書類提出締切
例年12月上旬が一般的です。具体的な日程は勤務先によって異なることがあります。
- 住宅ローンの年末残高報告期限
年末調整のための報告は、通常12月中に行われます。そのため、適時に借入先からの確認が必要です。
注意点とトラブル事例
住宅ローン控除の申請には注意すべき点がいくつかあります。まず、必要書類を未提出で申請してしまうトラブルが報告されています。 住宅借入金等特別控除に関する証明書や確定申告書、そして住民票の写しなどが漏れると、控除が受けられません。提出書類は、全て確認してから申請を行うことが重要です。
次に、控除の対象となる住宅の条件を満たしていない場合も問題です。 自己居住用であり、床面積が50平方メートル以上であることが求められます。これに該当しない住宅では、控除を受けることができません。まず、住宅の条件を確認しましょう。
また、年末調整前の手続きが遅れることによるトラブルもあります。 通常、書類提出の締切は12月上旬ですので、これを過ぎてしまった場合は控除の申請ができなくなります。余裕を持って手続きを進めることが大切です。
最後に、控除の適用額について理解を深める必要があります。例えば、住宅ローン等の年末残高に基づく控除額が10万円の場合、税負担の軽減が10万円分受けられます。これを理解しないまま申請を行うと、期待していた節税効果が得られなくなることがあります。私たちが正確な額を把握することは、経済的な計画を立てる上で欠かせない要素です。
結論
住宅ローン控除は初めて住宅を購入する私たちにとって大きな経済的メリットをもたらします。この控除を利用することで税負担が軽減され、毎月の返済が楽になることを実感できるでしょう。年末調整の手続きは早めに進めることが重要で必要書類をしっかりと準備することでトラブルを避けられます。
正しい情報をもとに計画的に進めることで、私たちの生活がより安定し、経済的なゆとりを持つことができるのです。住宅ローン控除を活用して、賢く税金を減らしていきましょう。