住宅を購入する際に、多くの人が気になるのが住宅ローン控除 どれだけ得なのかという点です。私たちもこの制度を利用することで、長期的な負担を軽減できる可能性があります。では、具体的にどのくらいの金額が控除されるのか、またどのような条件が必要なのかを探ってみましょう。
住宅ローン控除の概要
住宅ローン控除は、住宅購入に伴う税制優遇措置で、私たちの負担を軽減する役割を果たします。この制度を利用すると、住宅ローンの支払額に対して一定の税金が軽減されるため、さらに多くの人が住宅を取得しやすくなります。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンを利用して住宅を購入した際に、税金が軽減される仕組みです。具体的には、所得税や住民税の一部が控除され、最大で400万円程度の税金が軽減される可能性があります。この制度は、新築や中古住宅だけでなく、リフォームにも適用できるため、非常に柔軟性があります。特に、初めて住宅を取得する私たちにとって、経済的負担を軽減する大きな手助けとなります。
適用条件
住宅ローン控除を受けるためには、いくつかの明確な条件があります。主な条件は以下の通りです。
- 住宅の取得: 自ら居住するために使用する住宅を取得すること。
- 住宅ローンの借入: 住宅を購入するために、金融機関から住宅ローンを借り入れていること。
- 所得制限: 控除を受けるためには、所得金額が一定の範囲内である必要があります。具体的には、年収が3000万円以下であることが条件です。
- 居住要件: 控除対象の住宅に実際に居住する必要があります。
住宅ローン控除のメリット
住宅ローン控除は、住宅購入時の税制優遇措置であり、数多くのメリットがあります。この制度を活用することで、大きな経済的な利点を得られる可能性があります。
税金の軽減
税金の軽減は最も重要なメリットの一つです。住宅ローンを利用して購入した住宅に対し、年末のローン残高に応じた額が所得税から控除されます。この控除の最大限度額は、年末のローン残高の1%です。たとえば、3000万円のローンの場合、年間30万円の税金が軽減されます。この控除は最長で10年間適用されるため、合計で最大300万円の税負担軽減が実現します。
住宅ローン控除の計算方法
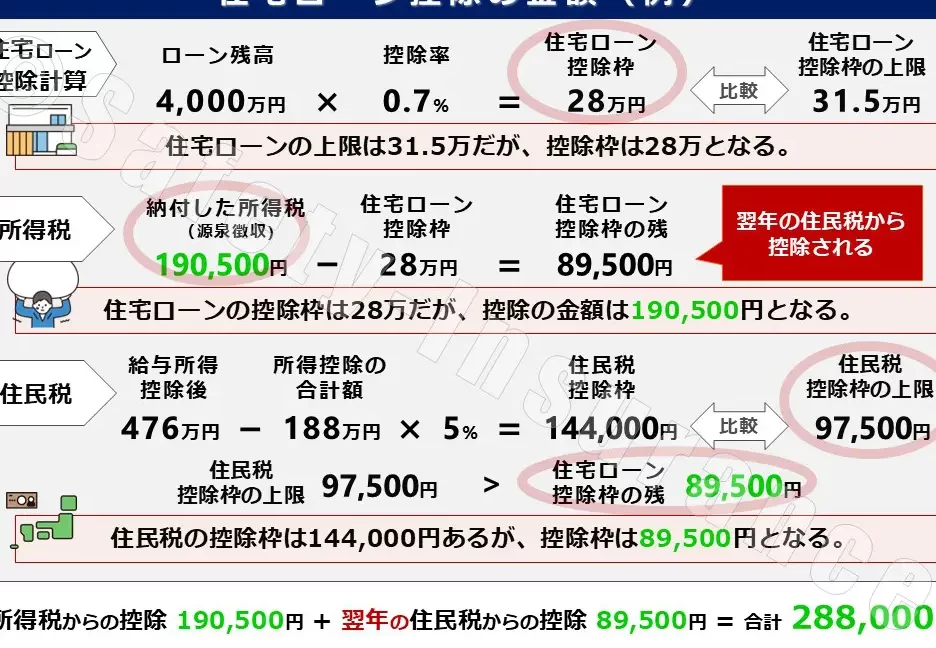
住宅ローン控除の計算は簡単です。控除額を知ることで、私たちの税負担を具体的に把握できます。以下に、それぞれの要素を詳しく説明します。
控除額の計算式
控除額は、年末のローン残高に1%を掛け算して算出します。この計算式は以下のとおりです:
- 控除額 = 年末のローン残高 × 0.01
例えば、年末時点でのローン残高が3000万円の場合、計算は次のようになります:
- 控除額 = 30,000,000円 × 0.01 = 300,000円
また、控除を受ける最大期間は10年です。このため、最長で300万円の控除が可能です。これにより、私たちが住宅購入時に支払う税金が大きく軽減されることにつながります。
必要書類
控除を受けるためには、いくつかの必要書類があります。主な書類は以下の通りです:
- 確定申告書:控除を申請する際に必要です。
- 住宅ローンの残高証明書:金融機関から取得し、年末残高を証明します。
- 住宅の登記簿謄本:所有権を証明するために必要です。
- 居住証明:住宅に実際に住んでいることを証明します。
住宅ローン控除の注意点
住宅ローン控除を利用する際には、いくつか注意すべき点があります。これらの点を理解することで、控除の効果を最大限に引き出せます。
注意すべき点
- 必要書類が多い。控除の申請には、確定申告書や住宅ローンの残高証明書、住宅の登記簿謄本、居住証明などが必要です。これらの書類を準備しなければならないため、手間がかかります。
- 居住要件がある。住宅を取得した後、実際に居住することが求められます。居住していない場合、控除の対象外になります。
- 収入制限が適用される。年収が3000万円を超える場合、控除の適用を受けられません。自身の年収を確認しましょう。
- 新築・中古の条件が異なる。新築住宅と中古住宅では、控除期間や上限額が異なります。具体的な違いを理解しておくことが重要です。
まとめ
住宅ローン控除は私たちの住宅購入において大きな助けになります。この制度を活用することで税金の負担を軽減し、長期的な経済的安定を図ることが可能です。特に初めて住宅を購入する方にとっては、非常に魅力的な選択肢です。
ただし必要書類や居住要件などの注意点をしっかり理解し、計画的に進めることが重要です。私たちがこの制度を最大限に活用することで、より良い生活環境を手に入れる手助けとなるでしょう。