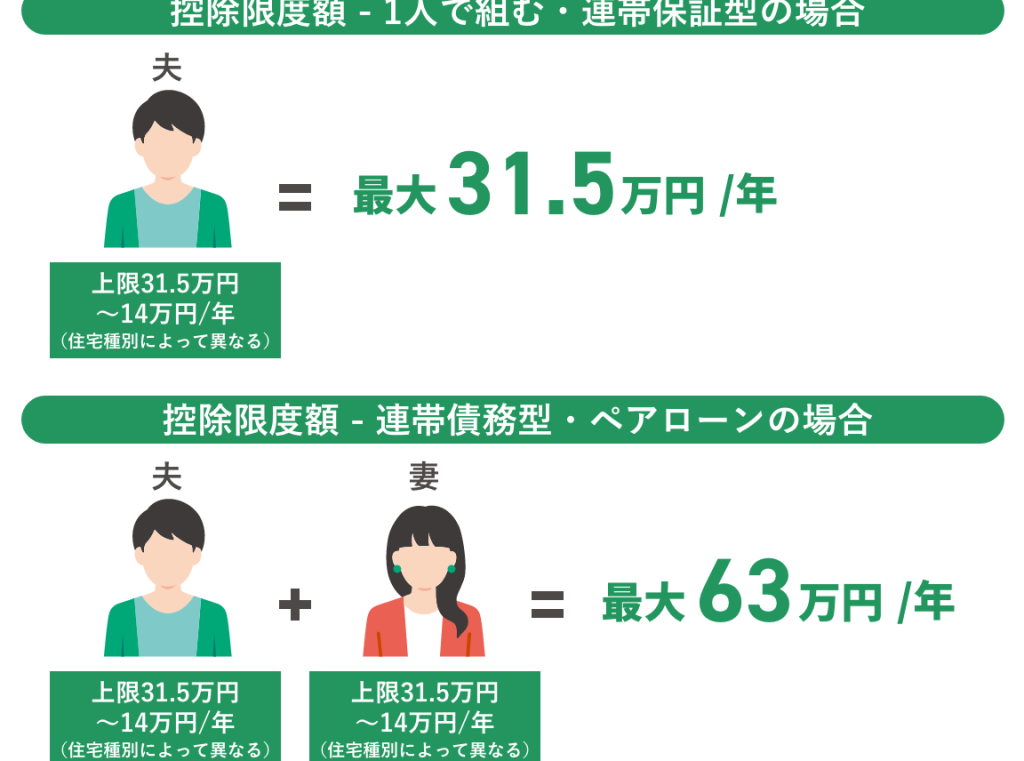
住宅を購入する際、私たちが気になるのは「住宅ローン控除」の利用方法です。特に、**夫婦どちらが控除を受けるべきか」という疑問は、多くの家庭で重要なポイントとなります。夫婦の収入やローンの名義によって控除額が変わるため、どちらが得をするのかを考えることは欠かせません。
住宅ローン控除の基本
住宅ローン控除は、住宅購入時に適用される税金の優遇措置です。私たちはこの制度を利用することで、税金の負担を軽減できる可能性があります。
住宅ローン控除とは
住宅ローン控除は、住宅ローンを利用して家を購入した際に、一定の条件を満たすことで所得税から控除が受けられる制度です。控除額はローン残高に応じて決まり、最大で年間40万円の控除が可能です。これにより、実質的な住宅購入コストを軽減できます。
控除の対象となる条件
控除を受けるためには、いくつかの条件を満たす必要があります。具体的な条件は以下の通りです。
夫婦間の住宅ローン控除
住宅ローン控除は夫婦にとって重要な選択肢です。控除を受ける夫婦の収入やローンの名義により、節税効果が変わります。
どちらが控除を受けるべきか
どちらの夫婦が控除を受けるかは、収入や税率によります。具体的には以下の要点を考慮します。
- 収入: 高収入者が控除を受けると、税金の軽減効果が大きい。
- 税率: 所得税の税率が高い方が控除額が実質的に大きくなる。
- 借入名義: 借入名義が低所得者の場合、控除を受けると高い税金を回避できる。
これらを踏まえて、夫婦の収入や控除額を比較し、より利益を得る方を選ぶことが重要です。
夫婦共同名義のメリット
夫婦で共同名義にすることで、様々なメリットがあります。具体的には次のポイントがあります。
- リスク分散: 共同名義により、支払いリスクが分散される。
- 控除の最大化: それぞれの名義で控除を受けることで、税負担が軽減される可能性がある。
- 資産形成: 夫婦で共同名義にすることは、将来の資産形成に繋がる。
住宅ローン控除の活用法
住宅ローン控除を有効に活用するために、私たちが考慮すべきポイントがあります。この制度を適切に利用することで、税金の負担を軽減できる可能性が高まります。
控除額の計算方法
住宅ローン控除の計算は、ローン残高に依存します。具体的には、以下の式で算出されます。
- 控除額 = ローン残高 × 1%
例えば、ローン残高が4000万円の場合、控除額は40万円に達します。最大控除額は年間40万円であり、これを上回ることはありません。控除額は年ごとに見直されることもあり、最新の情報を確認することが重要です。また、控除を受けるためには、住宅の取得日や床面積、借入金返済期間、居住用であることなどの条件を満たす必要があります。
控除を受けるための手続き
控除を受けるための手続きは比較的シンプルです。まず、確定申告を行う必要があります。この申告時に、住宅ローン控除を適用する旨を伝える必要があります。具体的な手続きは以下の通りです。
- 必要書類の準備
- 住宅の登記簿謄本
- ローン契約書
- 支払額が分かる明細書
住宅ローン控除と税金
住宅ローン控除は税金に対して大きな影響を与える制度です。この制度を活用することで、私たちの税負担を軽減できる可能性が高まります。住宅ローン控除は、主に所得税と住民税に関連しています。
所得税への影響
住宅ローン控除は所得税の軽減に直結する仕組みです。控除額は、ローン残高の1%で算出されます。たとえば、ローン残高が3000万円の場合、年間の控除額は30万円です。この控除を受けることで、所得税が減少し、家計に優しい影響を与えます。高収入者の場合、高い税率に基づく控除額が実質的に大きくなり、最も恩恵を受けやすいのです。
私たちが確定申告を行い必要書類を揃えることで、控除の適用を受けやすくなります。確定申告の際には、住宅の登記簿謄本やローン契約書が必要です。これらを用いて適切に申請することで、税金の負担が軽減されることが一般的です。
住民税への影響
住宅ローン控除は住民税にも影響を与えることがあります。所得税が減少することで、住民税にも間接的に好影響を及ぼすのです。住民税の計算は、所得税の計算に基づいて行われますから、所得税が軽減されれば、住民税も同様に減少します。
実際、控除を受けることで、さまざまな自治体において住民税の負担が軽減される事例が報告されています。私たちが住む地域によってもその影響度は異なりますが、控除を適用することで長期的にはまとまった金額の節約につながることがわかっています。
結論
住宅ローン控除は私たち夫婦にとって大きな節税のチャンスです。どちらが控除を受けるかを慎重に考えることで、税金の負担を軽減し、家計に優しい影響を与えられます。収入やローンの名義による控除額の違いを理解し、最適な選択をすることが重要です。
共同名義を選ぶことでリスクを分散し、控除の最大化を図ることも可能です。この制度をうまく活用し、将来の資産形成にもつなげていきましょう。私たちがしっかりと情報を把握し、適切な手続きを行うことで、より良い住宅購入を実現できるはずです。