住宅を購入する際、私たちが気になるのが住宅ローン控除 1年目 いつもらえるというポイントです。初めての住宅ローンを組むと、控除のタイミングや金額について不安になることも多いですよね。実際、どのタイミングで控除を受けられるのかを理解することは、家計の計画にとって非常に重要です。
住宅ローン控除の基本
住宅ローン控除は、住宅購入者にとって重要な税制優遇制度です。この制度は、住宅ローンの返済に伴う負担を軽減することを目的としています。
住宅ローン控除とは
住宅ローン控除は、住宅の購入や新築に際して受けられる所得税の控除です。この制度により、毎年支払った住宅ローンの利息分が税金から控除され、実質的な負担が減少します。控除の金額は、借入れた金額や返済期間、居住期間によって異なります。
控除の対象となる住宅
控除を受けるには、対象となる住宅があります。以下はその主な条件です。
- 自己居住用の住宅。
- 新築、もしくは取得した日から1年以内に居住を開始した住宅。
- 購入価格が一定の基準を超えない住宅。
1年目の住宅ローン控除
1年目における住宅ローン控除の受け取りについて知識を持つことが重要です。これにより、我々の家計計画がより効果的に行えるはずです。
いつから適用されるのか
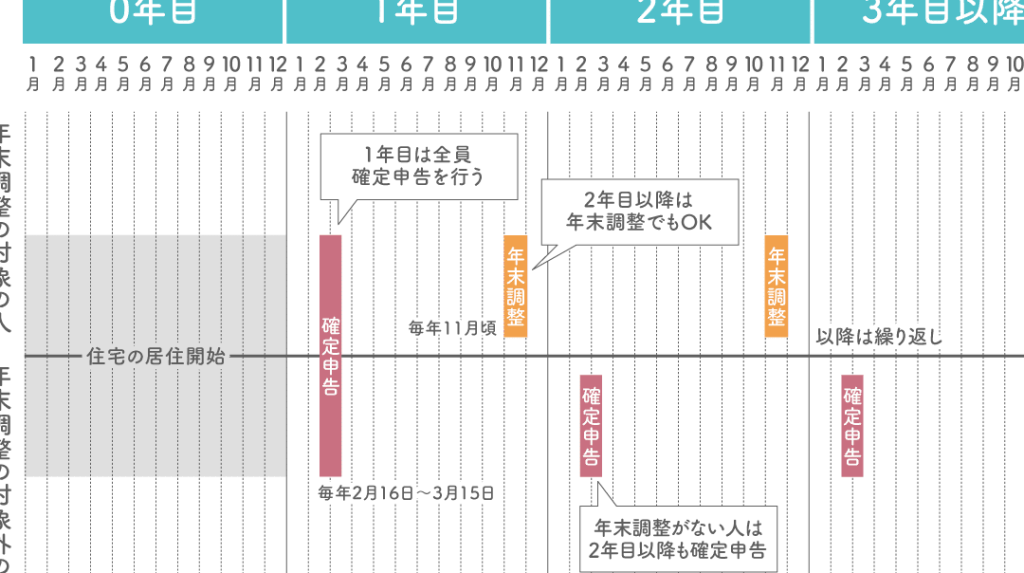
住宅ローン控除は、住宅の取得日に応じて適用されます。基本的には、住宅の引き渡しが終わった日から、翌年の確定申告で初めて控除を受けられます。たとえば、2023年の1月に住宅を取得した場合、2024年の確定申告で控除が適用されます。具体的には、以下のポイントに注意が必要です。
- 取得日: 住宅を取得した日が重要です。
- 居住開始: 取得後1年以内に居住を開始しなければなりません。
- 申告期間: 毎年、申告が必要です。
必要な手続き
住宅ローン控除を受けるためには、いくつかの手続きを行う必要があります。まずは、必要書類の準備から始めます。以下の書類が必要です。
- 住宅取得証明書: 住宅の購入を証明する文書。
- ローン契約書のコピー: 住宅ローンの契約内容を示す書類。
- 確定申告書: 控除申請を行うための申告書。
住宅ローン控除の具体的な金額
住宅ローン控除は、実際にどのくらいの金額になるのかを把握することが大切です。この控除は住宅の取得時点により異なります。
控除額の計算方法
控除額は、支払った住宅ローンの利息のうち、一部が税金から控除されます。具体的な計算方法は以下の通りです。
- 住宅の種類: 新築または取得した住宅により、控除率が異なる。
- 初年度控除: 初年度は、控除対象借入金額の1%が上限。
- 居住期間: 住宅取得後1年以内に居住を開始したことが条件。
このように、控除額は借入金額、住宅の種類、居住のタイミングによって変動します。
控除の上限額
控除の上限額については、特定の基準が存在します。以下に主要なポイントを示します。
- 新築住宅: 最大400万円が上限。
- 取得住宅: 最大200万円が上限。
- 控除適用年数: 控除は最長で10年間適用される。
住宅ローン控除を受けるための注意点
住宅ローン控除を受ける際には、いくつかの重要な点に注意が必要です。これらの注意点を理解することで、効率的に控除を受けられるようになります。
書類の準備
住宅ローン控除を受けるためには、必要な書類を正確に準備することが重要です。これらの書類は、申告時に必ず提出しなければなりません。具体的には以下の書類が必要になります:
- 住宅取得証明書:住宅を取得したことを証明する書類です。
- ローン契約書のコピー:契約内容を確認できる書類です。
- 確定申告書:税務署に提出する書類で、控除を受ける際に必須です。
これらの書類が不備だと、控除を受けられない場合があります。しっかりと準備を行いましょう。
申請期限について
申請期限を守ることも非常に重要です。住宅ローン控除の申請は、確定申告の期間内に行う必要があります。具体的には、毎年2月16日から3月15日の間に申告しなければなりません。
結論
住宅ローン控除の1年目の受け取りタイミングを理解することは私たちの家計にとって非常に重要です。正しいタイミングで申告を行い必要な書類を整えることで、控除をスムーズに受けることができます。控除額の上限や条件を把握し、適切な準備をすることで、税負担を軽減し、より良い住宅購入の計画を立てることができるでしょう。私たちがしっかりと情報を収集し、計画的に進めることで、住宅ローン控除のメリットを最大限に活用できるはずです。