住宅購入を考えるとき、私たちが最初に直面するのが「住宅ローン なぜ35年」という疑問です。35年という長い期間は、私たちの生活にどのような影響を与えるのでしょうか?多くの人がこの選択肢を選ぶ理由は何なのか、私たちと一緒に考えてみましょう。
住宅ローンの概要
住宅ローンは、住まいを購入する際に重要な手段です。多くの人が利用する理由は明確です。まず、住宅ローンは大きな金額の支出を分割できるため、手の届く選択肢になります。通常、住宅の購入には数千万円が必要であり、一度に支払うのは現実的ではありません。
具体的には、住宅ローンには固定金利型と変動金利型の2種類があります。固定金利型は、借入期間中ずっと同じ金利が適用され、計画的に返済できます。一方、変動金利型は市場の金利に応じて変動しますが、初期の金利が低く設定されるケースが多いです。
さらに、住宅ローンの返済期間は一般的に25年から35年が主流です。特に35年という期間は、多くの人に利用されています。長期の返済が可能になることで、月々の負担が軽減されるためです。これにより、家計に与える圧力を緩和しつつ、自分たちの理想の住まいを手に入れられます。
また、税制面での優遇措置も存在します。住宅ローン控除を活用することで、所得税が減額されます。この控除は、新築や取得した物件に対し、一定の条件を満たせば適用されるため知識として把握しておくことが重要です。具体的には、年末残高に応じた税額の一部が戻ってくる仕組みです。
35年の住宅ローンの利点
35年の住宅ローンには、具体的な利点がいくつか存在します。特に、返済額の軽減と長期的な安定性は重要な要素です。
返済額の軽減
35年ローンの最大の魅力は、毎月の返済額が軽減される点です。返済期日が長いため、1回あたりの支払いは減少します。一般的に、例えば3,000万円の住宅ローンを35年で借りる場合、月々の返済は約8万円程度になります。一方、同額を25年で返済すると、月の負担は約12万円になります。この差は家計に大きな影響を及ぼし、他の生活費に充てる資金を増やす助けとなります。
35年住宅ローンのデメリット
35年の住宅ローンには、一部のデメリットも存在します。これらを理解することで、選択肢を慎重に考えることが可能です。
利息負担の増加
利息負担の増加は、大きなデメリットの一つです。返済期間が長くなると、支払う利息総額が増加します。例えば、3000万円の住宅ローンを35年で借りると、総利息は約1000万円に達することがあります。一方で、25年の返済の場合、利息は約700万円程度になります。この差は、家計に長期的な影響を与えることもあるため、注意が必要です。
住宅ローンの選び方
住宅ローンの選び方は重要な決定であり、慎重に考える必要があります。私たちは、住宅ローンを選ぶ際の主なポイントを詳しく見ていきましょう。
返済計画の立て方
返済計画は住宅ローン選択の基本です。計画は以下のポイントを含めるべきです。
- 収入の把握: 月々の収入を正確に理解することが大切です。安定した収入があるかどうかを確認します。
- 支出の見直し: 毎月の支出をリストアップして、返済にどれだけ充てられるかを計算します。
- 余裕資金の確保: 予期せぬ出費に備え、返済額を設定する際は余裕を持たせましょう。
- 金利の観察: 市場の金利動向をチェックし、最適なタイミングで契約することが重要です。
これらのステップを踏むことで、住宅ローン返済が生活に与える影響を最小限に抑えることができます。
金利の選定ポイント
金利は住宅ローンの返済総額に大きな影響を与えます。以下の要素を考慮して金利を選びましょう。
- 固定金利と変動金利: 固定金利は返済期間中ずっと同じ金利で、変動金利は市場の金利に応じて変わります。それぞれのメリットとデメリットを理解します。
- 金利の比較: 複数の金融機関の金利を比較し、条件をしっかり確認して選びます。
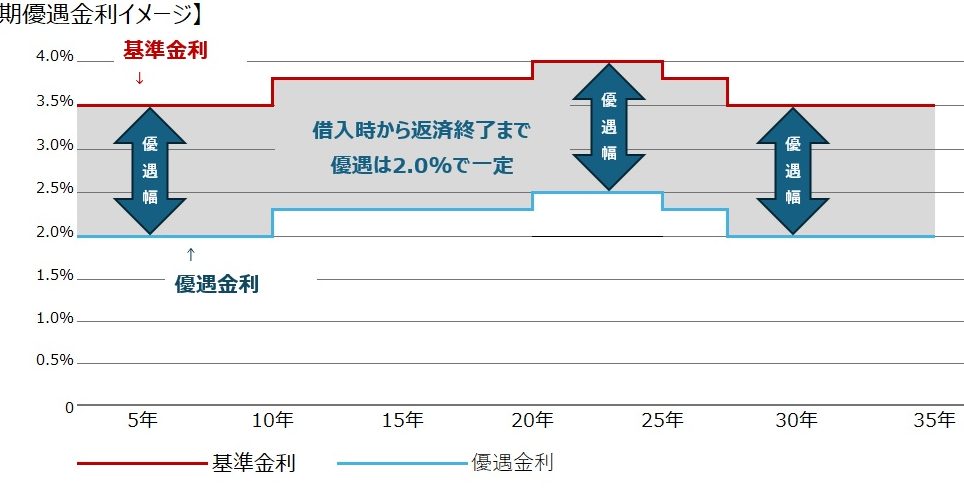
- 優遇措置の活用: 銀行が提供する優遇金利を利用することで、負担を軽減できます。これはよく調べておく価値があります。
住宅ローンの将来性
住宅ローンの将来性は、多くの人にとって重要なテーマです。特に、長期の住宅ローンを選ぶことで将来的な安定を得られる可能性があります。例えば、住宅ローンの返済計画が立てやすくなり、生活費を他の支出に回せるメリットがあります。
具体的には、35年の住宅ローンを利用する場合、月々の返済額が軽減されるため、家計の負担が減少します。例えば、3,000万円のローンを毎月約8万円で返済することができ、これにより私たちの生活が楽になります。
また、金利の特性を理解することが重要です。固定金利と変動金利の選択肢があり、それぞれメリットとデメリットがあります。例えば、固定金利を選ぶと、返済額が変動せずに安心感がありますが、変動金利では初期の返済額が低く抑えられる可能性があります。
さらに、住宅ローン控除などの税制優遇を利用することも将来性を考える上で重要です。これにより、私たちの所得税が軽減され、経済的な余裕が生まれます。例えば、税制優遇を受けられることで、実際の負担が軽減されるシナリオがあります。
結論
35年の住宅ローンは、私たちの家計において重要な選択肢です。月々の返済額が軽減されることで、他の生活費に充てる余裕が生まれます。また、長期的な安定性を提供することで、将来の計画を立てやすくします。もちろん、利息負担の増加や返済期間の長さには注意が必要ですが、適切な返済計画と金利の選定を行うことでリスクを軽減できます。住宅ローン控除などの優遇措置も活用しながら、私たちの生活をより豊かにする選択をしていきましょう。