住宅を購入する際に欠かせないのが住宅ローンです。しかし、私たちは「住宅ローン 何年 が多い」という疑問を抱くことがよくあります。借入期間によって金利や返済額が大きく変わるため、慎重に選ぶ必要があります。
住宅ローンの基本
住宅ローンは、住宅を購入する際に欠かせない金融手段です。私たちが理解すべき重要な点は、借入期間や金利が返済額に大きく影響することです。一般的に、日本の住宅ローンの借入期間は以下のようになります。
- 15年: 短い返済期間で、総支払額が少なくて済む。
- 20年: バランスが取れた選択肢で、多くの家庭が利用している。
- 30年: 低い月々の返済額を実現しつつ、総支払額は増加する。
また、金利タイプにも注目が必要です。固定金利と変動金利があります。それぞれにメリットとデメリットがありますので、自分たちのライフスタイルや将来設計に合わせて選ぶべきです。一時的な低金利を狙う場合もあれば、安定した返済計画を望む方もいます。
さらに、頭金についても考慮しましょう。一般的には物件価格の20%程度を準備することが推奨されています。ただし、それぞれの状況によって異なるため、自身に合ったプランニングが大切です。
一般的な返済期間
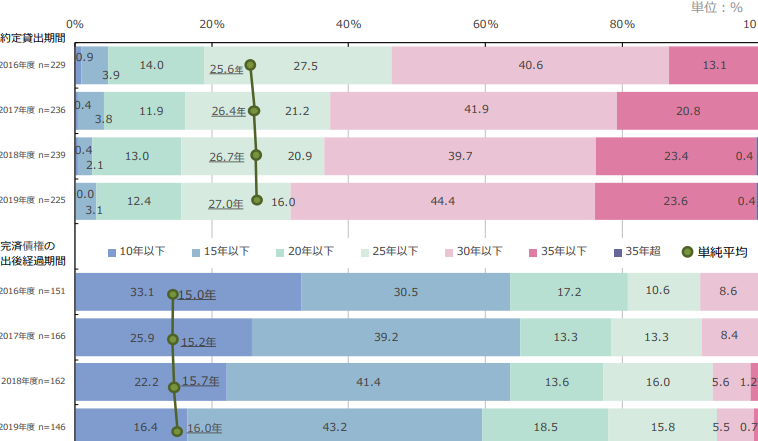
住宅ローンの返済期間は、借入者にとって重要な要素です。一般的に、日本では15年、20年、30年の選択肢が多く見られます。
代表的な返済年数
- 15年: 短期で完済を目指す方に適しています。利息負担が少なくなるため、総支払額も抑えられます。
- 20年: バランスの取れた選択肢です。月々の返済額はやや高めですが、無理なく計画できます。
- 30年: 長期でゆったりと返済するスタイルです。月々の負担を軽減できる反面、総支払額が増加します。
これらの選択肢から、自分たちに合ったプランを検討することが必要です。
返済年数の選び方
私たちが住宅ローンの返済期間を選ぶ際にはいくつか考慮すべきポイントがあります。まず、自分たちの収入やライフスタイルに合った金額であることが大切です。また、将来計画も視野に入れるべきです。例えば、
- 家族構成
- 職業安定性
- 将来的な収入予想
住宅ローンの選択肢
住宅ローンにはさまざまな選択肢があり、それぞれに特徴があります。私たちが適切なローンを選ぶためには、金利タイプやその他の条件を理解することが不可欠です。
固定金利と変動金利
固定金利は、借入期間中ずっと同じ金利が適用されるため、返済額が安定します。これにより、将来の計画を立てやすくなる点が魅力です。一方で、変動金利は市場の金利に応じて変化し、初期段階では低いことが多いですが、不確実性があります。将来の支払い額について不安を感じる人も少なくありません。固定か変動かを選ぶ際には、自分たちのリスク許容度や経済状況を考慮する必要があります。
住宅ローンのメリットとデメリット
住宅ローンには多くのメリットとデメリットが存在します。これらを理解することで、より良い選択ができます。
メリット
デメリット
住宅ローンを利用する際の注意点
住宅ローンを利用する際、いくつかの重要なポイントがあります。まず、返済計画は慎重に立てる必要があります。自分たちの収入や支出を正確に把握し、無理のない返済額を設定しましょう。これにより、長期的な経済的安定が得られます。
次に、金利タイプの選択です。固定金利と変動金利にはそれぞれ特徴があり、自分たちのリスク許容度によって適切な選択が求められます。例えば、固定金利は将来計画が立てやすく安心ですが、初期費用が高めになることも考慮してください。
また、頭金についても注意が必要です。物件価格の20%程度を目安として準備することが推奨されています。この資金は物件購入時だけでなく、その後の生活にも影響しますから十分に計画しましょう。
さらに、維持管理費用や税制優遇についても理解しておくべきです。特に税制優遇は、多くの場合大きなメリットとなりますので詳しく調べることが重要です。
Conclusion
住宅ローンの選択は私たちの将来に大きな影響を与えます。自分たちのライフスタイルや経済状況を考慮しながら、適切な借入期間と金利タイプを選ぶことが重要です。また、返済計画を立てる際には無理のない額を設定し、長期的な安定を目指しましょう。頭金や税制優遇についても詳しく調べることで、より良い選択ができるようになります。このプロセス全体が資産形成と安心した暮らしにつながります。私たち自身のニーズに合った最適な住宅ローンを見つけ出すために、一歩ずつ進んでいきましょう。