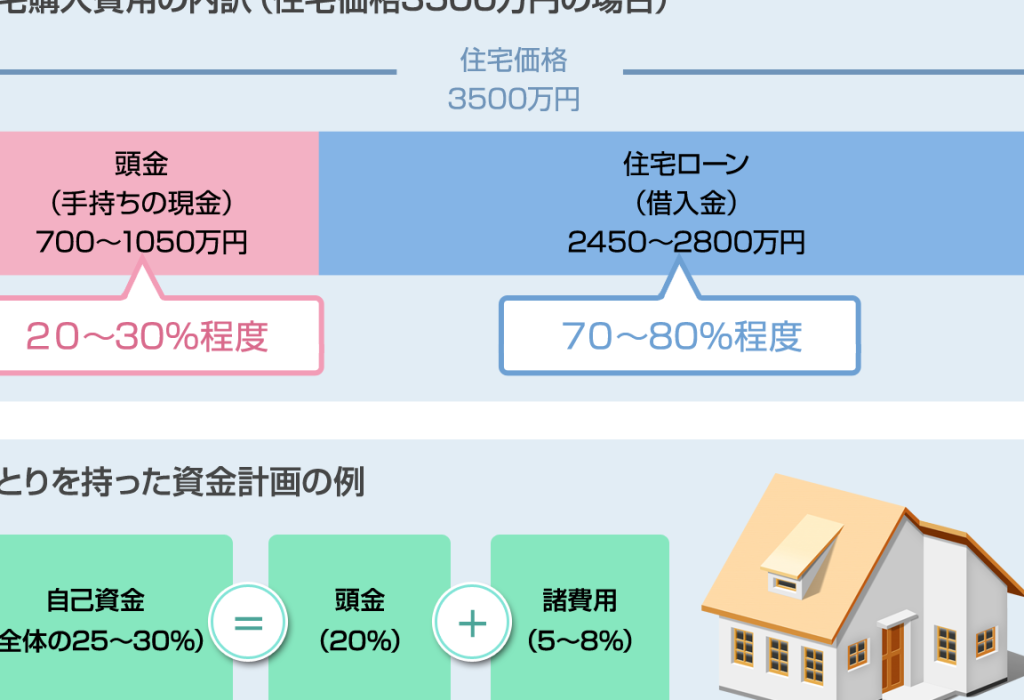
住宅を購入する際に欠かせないのが住宅ローンの初期費用です。私たちが夢のマイホームを手に入れるためには、どれくらいの資金が必要なのか、気になりますよね。初期費用は物件の価格だけでなく、さまざまな要素が影響します。具体的にどんな費用が含まれるのかを理解することが、賢い選択へとつながります。
住宅ローン 初期費用の概要
住宅ローンを利用する際、初期費用は非常に重要な要素です。私たちは、これらの費用をしっかり理解することで、住宅購入のプランをより明確にできます。
初期費用の重要性
初期費用は、住宅購入時に避けられない出費です。これには、頭金、仲介手数料、登記費用などが含まれます。これらの費用を把握することで、予算計画が立てやすくなり、金融機関との交渉もスムーズに進みます。さらに、資金計画を立てることで、購入後の生活についても十分考慮できるでしょう。
初期費用の主な要素
初期費用にはさまざまな要素があります。以下は、主要な出費のリストです:
住宅ローンの一般的な初期費用
住宅ローンの初期費用は多岐にわたり、具体的な金額の把握が賢明だ。一般的に、以下の費用が発生する。
手数料と諸費用
手数料や諸費用は、マイホーム購入時に無視できない部分である。これには次のような項目が含まれる。
- 仲介手数料:購入価格の3%程度。代理人への報酬。
- 登記費用:土地や建物の権利を登記するために必要。数万円から数十万円になることも。
- 鑑定費用:融資を受ける際の物件評価費用。数万円程度が一般的。
- 印紙代:契約書に必要な印紙。契約内容によって変動。
これらの項目を十分に把握しておくことで、予算計画が立てやすくなる。
保証料と火災保険
保証料と火災保険も初期費用に含まれる重要な要素だ。具体的には、以下のような内容を考慮する。
- 保証料:融資の保証を受けるための費用。物件価格の0.2%から1%程度。
- 火災保険:住宅が損傷した場合に備える保険。年間で1万円以上の支払いが一般的。
初期費用のシミュレーション方法
初期費用を正確に理解するため、シミュレーションは非常に有効です。具体的な費用を把握することで、より現実的な予算計画が可能になります。
シミュレーションツールの活用
多数のオンラインシミュレーションツールが、住宅ローンの初期費用を計算するために利用できます。以下のような機能があります。
- 入力項目の簡単さ: 購入価格、頭金、ローン金利などを入力するだけで、自動的に初期費用の試算ができます。
- 結果の可視化: 初期費用の内訳をグラフや表で表示し、具体的に比較することができます。
- 条件の変更: 金利や頭金の変動に応じたシミュレーションができ、さまざまなシナリオを確認可能です。
これらの機能を活用することで、理想の購入プランを見つけやすくなります。
自分で計算するポイント
自分で初期費用を計算する場合、以下のポイントに注意を払いましょう。
- 費用項目の洗い出し: 頭金や仲介手数料、登記費用など、必要な項目をリストアップします。
- 具体的な数値の設定: 各費用項目に対して、実際の金額を調べて設定します。例えば、頭金は物件価格の10〜20%とされます。
- 合計金額の算出: すべての項目の金額を合計し、初期費用を把握します。
初期費用を抑える方法
初期費用を抑えるための具体的な方法をいくつか紹介します。私たちは、効果的な戦略を通じて予算を有効に管理できるよう努めます。
補助金や助成金の活用
補助金や助成金を利用することで、初期費用を大幅に削減できます。各地方自治体や政府が提供する支援制度があります。例えば、住宅購入に対する支援金や税控除が利用可能です。これらの制度は、所得や購入物件の条件によって異なります。
- 地方自治体の支援プログラム
- 省エネ住宅の購入に対する助成金
- 若者向けの住宅取得支援制度
これらの情報を調査することで、条件に合った支援を得られる可能性が高まります。
諸費用の見直し
諸費用を見直すことで、初期費用をさらに軽減できます。契約時に発生する費用の中には交渉可能な項目があります。例えば、仲介手数料や保険料を見直すことで、支出を削減できます。
- 仲介手数料の交渉
- 印紙代の見積もり確認
- 登記費用の比較検討
参考事例
具体的な事例を通じて、住宅ローンの初期費用についてより深く理解できます。実際のケーススタディや体験談を紹介し、どのような費用が発生するのかを具体化します。
実際のケーススタディ
例1: 3,000万円の物件購入における初期費用
- 頭金: 10% (300万円)
- 仲介手数料: 約3% (90万円)
- 登記費用: 30万円
- 鑑定費用: 5万円
- 印紙代: 2万円
- 保証料: 0.5% (15万円)
- 火災保険: 初年度1万円
このケースでは、合計初期費用は約516万円に達します。物件価格や条件により変わりますが、事前に把握しておくことは重要です。
例2: 4,500万円の物件購入における初期費用
- 頭金: 20% (900万円)
- 仲介手数料: 約3% (135万円)
- 登記費用: 50万円
- 鑑定費用: 7万円
- 印紙代: 4万円
- 保証料: 0.2% (9万円)
- 火災保険: 初年度1万円
この場合、合計初期費用は1,106万円です。地域や条件により異なるため、自分のプランに基づいた計算が必要です。
みんなの体験談
私たちが集めた体験談からは、一様に初期費用の重要性が強調されています。以下にいくつかの貴重な意見を挙げます。
- Aさん: 住宅ローンのシミュレーションを行ったおかげで、何が必要か明確になった。初期費用以外に、予備費も考慮したという。
- Bさん: 地方自治体の補助金をうまく活用した結果、初期費用をかなり抑えられた。調査が重要だと実感した。
- Cさん: 仲介手数料を交渉することで支出が軽減された。思い切って相談して良かったと思う。
Conclusion
住宅ローンの初期費用を理解することは私たちのマイホーム購入において欠かせないステップです。具体的な費用項目を把握しシミュレーションを行うことで、予算計画が立てやすくなります。また補助金や助成金の活用により初期費用を抑える方法もあります。これらの知識を基に賢い選択をし、理想の住まいを手に入れるための準備を進めていきましょう。しっかりとした計画があれば、私たちの夢の実現に一歩近づくことができるはずです。