住宅を購入する際に大きな助けとなるのが住宅ローン減税です。この制度は、私たちが家を持つ夢を実現するための重要なサポートとなっていますが、実際に住宅ローン減税はいつから始まったのでしょうか?その歴史を知ることで、私たちの住宅購入に対する理解が深まります。
住宅ローン減税の概要
住宅ローン減税は、住宅を購入するときに負担を軽減するための制度です。この制度は、1989年に導入されました。それ以降、私たちの住宅取得の際に大きな助けとなっています。特に、初めて住宅を購入する方や、返済が難しい方にとって有益です。
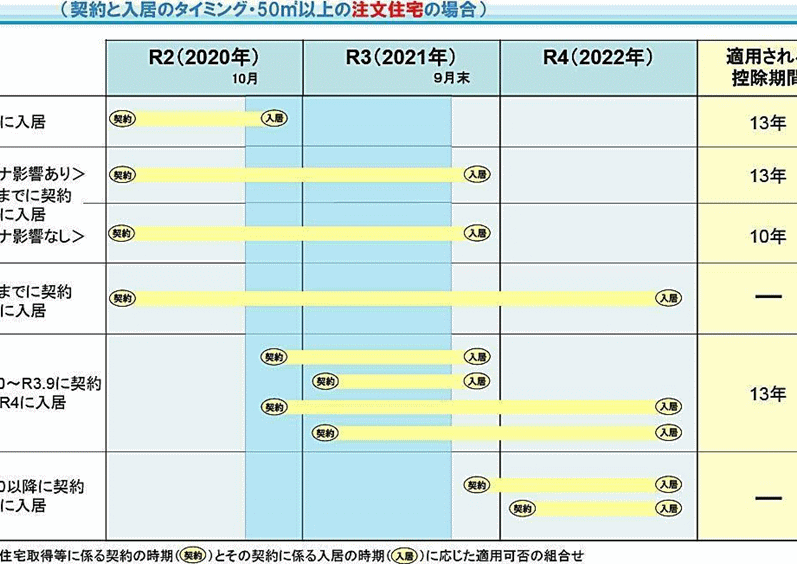
具体的には、住宅ローンの年末残高の1%を所得税から控除できる仕組みです。控除期間は最大で10年間にわたります。また、住宅の種類や購入時期によって異なる特例も存在します。
住宅ローン減税 いつから始まった
住宅ローン減税は、1989年に導入され、住宅購入を支援するための重要な制度です。この制度は、住宅ローンの年末残高の1%を所得税から控除できる仕組みで、特に初めて住宅を購入する方には大きな助けとなります。
制度の背景
住宅ローン減税は、経済成長と政府の住宅政策の一環として開始されました。この制度は、住宅の購入を促進し、国民の住宅取得を支援する目的で設計されています。最初は、一部の住宅に限定されていましたが、制度の普及とともに対象が拡大しました。
住宅ローン減税のメリット
住宅ローン減税には、住宅を購入する際の複数の重要なメリットがあります。この制度は特に初めて住宅を購入する方々にとって、財政的な負担を軽減する重要な手段です。
節税効果
住宅ローン減税の主なメリットは節税効果です。この制度では、年末の住宅ローン残高の1%を所得税から控除できます。この控除は最大で10年間適用されるため、長期的に見ると大幅な節約につながります。具体的には、例えば3000万円の住宅ローンを持つ場合、年間30万円の税金が軽減されます。また、初年度の還付金として大きな金額を受け取れることが多く、購入後の家計に有利な影響を与えるでしょう。
住宅購入への影響
住宅ローン減税は住宅購入を促進する大きな要因です。この制度によって、住宅の購入に対する心理的なハードルが下がります。多くの人々が減税のメリットを活用することで、住宅市場への参入が増加しました。その結果、取引の活発化が見られ、住宅の供給が促進される傾向があります。特に、販売者にとっても需要が増えることが期待されるため、住宅市場全体にプラスの影響を及ぼすことになります。
住宅ローン減税の注意点
住宅ローン減税を利用する際には、いくつかの重要な注意点があります。適用条件や限度額を理解することで、より効果的にこの制度を活用できます。
適用条件
住宅ローン減税を受けるための条件は次の通りです。
- 住宅を取得すること: 新築または条件を満たす中古住宅が対象です。
- 居住要件を満たすこと: 購入した住宅に自己居住する必要があります。
- 住宅ローンの契約が3年以上であること: これにより控除が適用されます。
- 年収制限があること: 給与所得者の場合、年収が3000万円以下でなければなりません。
適用に関する詳細は税務署や専門家と相談することが奨励されます。
限度額について
住宅ローン減税の控除には限度額が設けられています。以下のような内容が含まれます。
- 控除の最大額: 年末の借入残高の1%が上限となります。
- 控除期間: 最長で10年間適用されます。
- 特例に関する制限: 特定の条件に該当する住宅や借入金額が異なる場合、控除額も変わります。
結論
住宅ローン減税は私たちの住宅購入において大きな助けとなる制度です。この制度が1989年に導入されて以来、住宅購入のハードルを下げる役割を果たしてきました。特に初めての住宅購入者にとっては、税金の軽減が家計に与える影響は計り知れません。
今後もこの制度を活用することで、私たちの住宅取得がよりスムーズになることが期待されます。住宅ローン減税の詳細や条件についてしっかり理解し、賢く利用していきましょう。