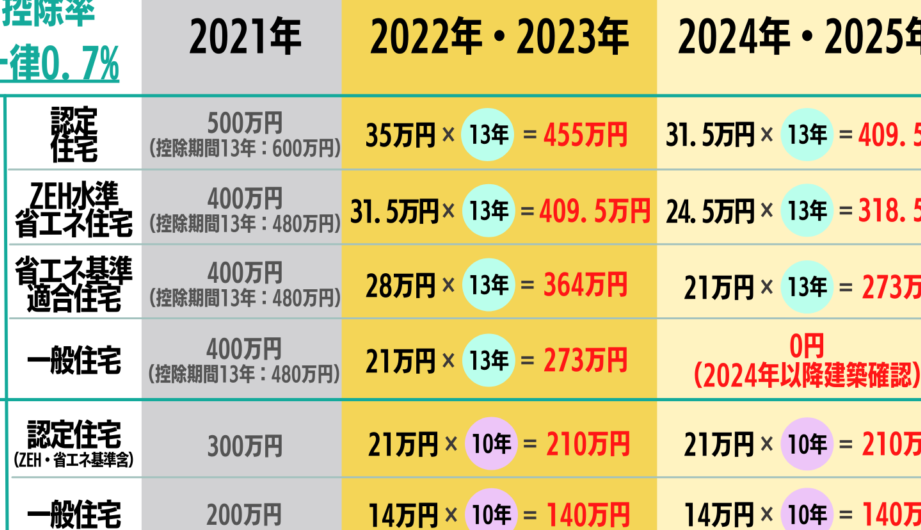
住宅を購入する際に大きな助けとなるのが住宅ローン控除です。しかし、2022年に行われた改正については、どのような変更があったのか気になりますよね。私たちもこの新しい制度がいつから適用されるのか、詳細を知りたいと思っています。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンを利用して住宅を購入した際に、所得税から一定額を控除できる制度です。この制度により、年間の支払い利息が軽減され、住宅購入の負担を軽くすることが可能です。
住宅ローン控除の仕組み
住宅ローン控除は、借入金の年末残高に基づいて計算されます。控除額は、借入金残高に対して一定の割合で適用され、限度額が設定されています。たとえば、控除率は1.0%であり、最大控除額は400万円です。これにより、毎年最大4万円の控除が受けられます。適用期間は10年間で、一定の条件を満たす必要があります。具体的には、住宅が自己居住用であることや、年収制限があることが求められます。
適用対象者
住宅ローン控除は、一定の条件を満たす住宅購入者に適用されます。主な対象者は以下の通りです。
- 新築または中古住宅を購入した人
- 住宅ローンを借り入れた人
- 自己居住用の住宅であること
2022年の改正内容
2022年には、住宅ローン控除に関する重要な改正が行われて、多くの方に影響を与えました。新しい制度の適用によって、控除額や対象が変更され、より多くの人々がこの制度を利用できるようになっています。
主な変更点
- 控除額の増額: 借入金の年末残高に基づく控除額が増加しました。これにより、最大で年間4万円から6万円に増え、住宅購入の負担が軽減されます。
- 適用期間の延長: 新たに10年間の適用が継続されることで、長期にわたって恩恵を受けられる仕組みとなりました。
- 条件の緩和: 購入対象者は新築や中古住宅に加え、リフォーム住宅も対象となり、自己居住用であれば購入後すぐに控除が受けられます。
改正の施行時期
2022年の住宅ローン控除の改正は、適用開始日が重要です。この改正は2022年1月1日から施行され、既存の制度から変更された内容が即座に適用されます。
施行開始日
<強>施行開始日は2022年1月1日です。</強>これにより、2022年に住宅を購入した人々は新しい控除額と条件に基づく住宅ローン控除を受けられます。この日付を基に、控除の計算は年末残高に関連し、適切な申請手続きが整えば速やかに控除が適用されます。
住宅ローン控除のメリット
住宅ローン控除は、住宅購入時に大きな支えとなる制度です。この制度によって、所得税から控除を受けることで、経済的な負担を大幅に軽減できます。
住宅購入者への影響
住宅購入者にとってのメリットは明確です。以下のポイントを考慮してください。
- 控除額が増加: 2022年の改正により、控除額が年間4万円から6万円に増え、より多くの税金を軽減できる。
- 対象の拡大: 新築や中古住宅だけでなく、リフォーム住宅も対象に。自己居住用であれば、すぐに控除が適用されるのが魅力。
- 長期的な支援: 適用期間が10年間と長く、購入者に安定した経済的支援を提供。
このように、住宅購入者は税制優遇の恩恵を受けながら自宅を持つ機会が増え、将来の生活基盤を強固にすることができます。
経済全体への影響
住宅ローン控除は、経済全体にも好影響を与えます。具体的には次の点が考えられます。
- 住宅市場の活性化: 控除制度の存在により、住宅購入が促進されることで、市場が活性化する。
- 家計の安定: 税金が軽減されることで、家計に余裕ができ、消費活動が広がる。
- 雇用の創出: 住宅関連産業が活性化することで、関連する職種での雇用が増加する可能性がある。
まとめ
2022年の住宅ローン控除の改正は多くの住宅購入者にとって大きなメリットをもたらしました。控除額の増加や対象の拡大により、より多くの人々が恩恵を受けられるようになっています。私たちもこの新しい制度を活用し、住宅購入に伴う経済的負担を軽減することができるでしょう。
住宅ローン控除は単なる税制優遇にとどまらず、私たちの生活基盤を強化し、将来的な安定をもたらす重要な要素です。これからもこの制度を理解し、上手に活用していきたいものです。