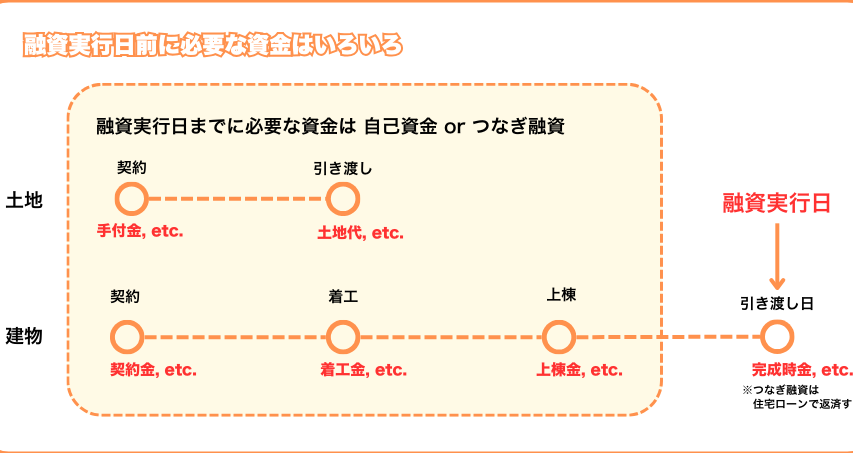
住宅ローンを考えるとき、**借入希望日をいつにするかは非常に重要なポイント**です。私たちが理想の家を手に入れるためには、借入のタイミングが大きな影響を与えることがあります。適切な時期を選ぶことで、金利や返済条件を最適化し、負担を軽減することが可能です。
住宅ローン 借入希望日の重要性
住宅ローンの借入希望日には、家を取得するための計画に大きな影響を与える多くの要因が含まれます。借入時期を適切に選ぶことで、金利を低く保つことができる可能性があります。たとえば、経済状況や金融機関の金利動向を把握し、最適なタイミングを見極めることが重要です。
また、必要な資金を確保するための準備期間も考慮しなければなりません。借入希望日を決める際には、各種書類の準備や審査に時間がかかるため、計画的なアプローチが求められます。そして、借入希望日が近づくにつれて、市場の変動に注意することが不可欠です。
さらに、家を購入する目的や希望する物件の種類によっても、借入希望日は異なります。たとえば、新築住宅を狙う場合と中古住宅を狙う場合で、申請のタイミングが変わることがあります。私たちは、目的を明確にし、それに合った借入時期を見極める努力をしなければなりません。
借入希望日を決める際のポイント
借入希望日を決める際、いくつかの要素を考慮する必要があります。これらの要素は、私たちの財政状況や住宅購入の目的に深く関わっています。以下に、特に重要なポイントを挙げます。
収入の変動を考慮する
収入の変動は、借入希望日を設定する重要な要因です。私たちの収入が安定しているときは、借入希望日を早める方が有利です。具体的には、次の点を考えてみてください。
- 定職の場合、基本給の増加を見込んで早期に申し込む選択肢が有効です。
- フリーランスの場合、契約状況に応じて借入のタイミングを調整する必要があります。
- ボーナス支給のタイミングも、借入希望日の設定に影響を与えます。
家計の状況を把握する
家計の状況を把握することは、借入希望日を決定する上で欠かせません。今月の支出や将来の計画を見直して、最適な時期を選択することが求められます。以下を考慮すべきです。
- 定期支出と変動支出の両方を把握しておくと、返済計画が立てやすくなります。
- 家族のライフステージ(子どもの成長、教育費など)を考慮し、適したタイミングでの借入が有益です。
- 定期貯金の状況や、急な支出に備えた資金の準備も重要です。
借入希望日に影響を与える要因
借入希望日には多くの要因が影響します。これらを把握し、適切なタイミングを見極めることが重要です。
金利の変動
金利の変動は、借入希望日の選定に大きな影響を与えます。金利の状況を把握することで、より有利な条件で借り入れが可能です。例えば、過去のデータを参照すると、金利は経済状況や政策変更により上下します。金利が低い時期に申し込むと、長期的な返済額を抑えられる可能性が高いです。また、現状の金利動向を把握するためには、専門的な情報源や金融機関のホームページを定期的にチェックすることが推奨されます。特に、売出金利や変動金利と固定金利の条件を比較することは非常に重要です。
住宅ローン申請の流れ
住宅ローンの申請プロセスは、明確かつ段階的に進めることが重要です。まず、必要な書類を準備することが大切です。 収入証明書や納税証明書、本人確認書類など、金融機関が求めるものが多くあります。また、事前に金融機関をリサーチし、条件を比較することも必要です。
次に、申し込みを行う際には、借入希望日を意識する必要があります。 具体的な日付を定めることで、契約の進行がスムーズになります。さらに、申し込みから融資実行までの期間を把握しておくことで、家の購入計画に役立ちます。
その後、審査が行われます。 審査では、収入や借入額、返済能力が求められ、特に信用情報のチェックが重要です。また、本人確認や物件評価が行われるため、この段階での対応も重要です。審査結果は、通常1週間程度で通知されます。
その次に、仮審査が通ったら、本審査に移ります。 本審査では、具体的な借入条件が提示されるため、契約内容を確認し、納得したら署名します。契約後に手数料や金利の条件を再度確認することが大切です。
そして、融資実行となります。 融資が実行されると、購入する物件の代金が支払われます。このタイミングで、不動産業者や銀行との連携をしっかり取ることが重要です。契約成立後の手続きもスムーズに行える準備が必要です。
借入希望日の具体的な設定方法
借入希望日を具体的に設定するためには、まず資金計画を明確にすることが絶対条件です。家の購入に必要な金額を具体的に算出し、それに対してどれくらいの期間で準備ができるかを考えます。例えば、自己資金が500万円で、住宅ローンを3000万円借りる場合、合計3500万円の資金が必要です。この合計額をもとに、周囲の状況を考えた上で日程を決めましょう。
次に、書類の準備が欠かせない要素です。特に、収入証明書や住民票、物件情報などが求められます。これらを早めに整えておくことで、申請がスムーズに進みます。また、準備には通常1ヶ月以上かかることが多いです。このため、借入希望日から逆算し、計画的にスケジューリングすることが重要です。
さらに、経済状況を常に把握することが必要です。金利の動向をチェックし、過去のトレンドから将来の予測を立てます。例えば、金利が過去に低下したタイミングがあった際に申し込むことで、支払い額を軽減できる可能性があります。金融機関のホームページや専門サイトを定期的に訪れ、最新の情報に目を光らせることが有効です。
また、家族のライフステージも考慮すべき重要なポイントです。例えば、子供が生まれる予定があるなど、将来的な支出を見込んでおくことで、安定した返済計画を描けます。実際に、家計の見直しを行い、自分たちのライフプランを練ることで、借入希望日を現実的に設定することが可能です。
Conclusion
借入希望日を決定することは住宅購入の重要なステップです。私たちは、経済状況や金利動向をしっかり把握し、計画的に進めることが大切だと感じています。各種書類の準備や申請プロセスをスムーズに進めるためには、早めの行動が求められます。
また、家族のライフステージや将来の支出を考慮することで、より現実的な借入希望日を設定できるでしょう。私たちの目指す理想の住まいを手に入れるために、これらの要素をしっかりと考え、最適なタイミングを見極めていきましょう。