住宅を購入する際、多くの人が最初に直面するのが「住宅ローンはどこがいい」という疑問です。私たちもその選択に悩むことが多いですが、正しい情報を得ることで、より良い選択ができるはずです。膨大な選択肢の中から、自分たちに最適な住宅ローンを見つけるためには、何を基準にすべきでしょうか。
住宅ローンの基本知識
住宅ローンは、住宅を購入する際に重要な要素です。私たちが情報を理解することで、適切な選択が可能になります。
住宅ローンとは
住宅ローンは、住宅を購入するための資金を借りるための金融商品です。このローンは、主に長期間にわたり返済する必要があります。借り手は、金融機関から借り入れた金額に対して利息を支払います。一般に、金利や返済期間は、金融機関の条件や借り手の信用状況によって異なります。
主要な種類
住宅ローンには、以下の主要な種類があります。
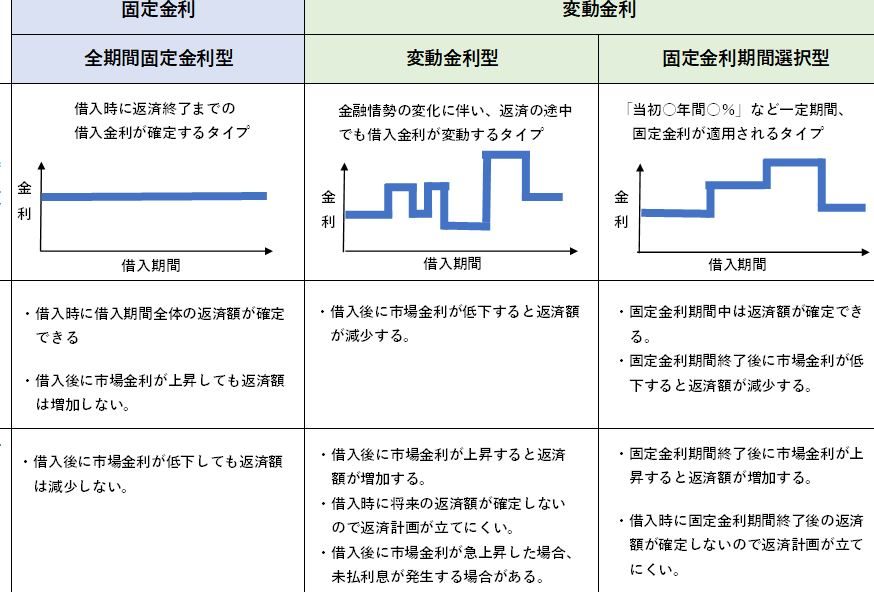
- 固定金利型ローン: 金利が契約時に確定し、返済期間中ずっと変わりません。金利の上昇リスクを避けラルメリットがあります。
- 変動金利型ローン: 金利が市場の金利に応じて変動します。一般的に初期金利が低いですが、将来の金利上昇に注意が必要です。
- フラット35: 35年間の固定金利の住宅ローンです。長期間安定した返済が可能ですが、条件が厳しい場合があります。
- 繰上返済型ローン: 余裕のある時に追加返済が可能です。利息負担を軽減できるメリットがあります。
人気の住宅ローンの比較
住宅ローンを選ぶ際、各商品には特徴があり、それぞれのニーズに合ったものを見つけることが重要です。ここでは、主な比較ポイントを見ていきます。
金利の違い
金利は住宅ローンの「コスト」を決定する重要な要素です。主な金利タイプには次があります:
- 固定金利型ローン: 借入期間中、金利が一定で予測可能。
- 変動金利型ローン: 市場金利の変動に応じて金利が変わる可能性がある。
- フラット35: 35年間、同じ金利で返済が可能なローンで、長期的な安定を提供。
私たちは、将来の金利動向を考慮し、どの金利タイプが自分たちのライフプランに合うかを検討する必要があります。
手数料について
手数料も住宅ローン選びで無視できない要因です。一般的な手数料には以下が含まれます:
- 諸費用: 事務手数料や保証料、登記費用など。
- 繰上返済手数料: 予定より早く返済する場合の手数料。
- 団体信用生命保険料: 借入者が亡くなった場合の保険料。
各金融機関の特徴
住宅ローンを選ぶ際、金融機関によって異なる特徴を理解することが重要です。各機関の情報を基に、自分たちに最適な選択を行えるよう、ここでは銀行系と信販会社の住宅ローンについて触れます。
銀行系住宅ローン
銀行系住宅ローンは、信頼性が高く、金利の選択肢が豊富です。多くの銀行が提供しているため、競争が激しく、金利が低く設定されることが多いです。以下に主な特徴を示します。
- 固定金利型の選択肢が充実: 返済計画を立てやすく、金利上昇のリスクを回避可。
- 団体信用生命保険が通常付帯: 借入者が死亡した場合の返済負担を軽減。
- 諸費用に注意: 手数料や保証料が必要な場合もあり、事前に確認することが重要。
信販会社の住宅ローン
信販会社の住宅ローンは、柔軟な審査基準が特徴です。収入や信用履歴に応じたプランを提案することが多いです。具体的な特徴を以下に示します。
- 利用しやすい商品が豊富: クレジットカードの利用など、さまざまなサービスが統合されている場合が多い。
- 手続きが簡易: デジタル化が進んでおり、迅速に申し込みができる傾向。
- 金利設定が高めのことがある: 銀行系に比べて金利が高めの場合もあり、全体のコストを計算する必要がある。
住宅ローン選びのポイント
住宅ローン選びには、いくつかの重要なポイントがある。これらを理解することで、最適な住宅ローンを見つけやすくなる。
自分に合ったプランの選択
自分に合ったプランの選択は重要だ。金利や返済方法だけでなく、ライフスタイルや将来の計画も考慮すべきだ。たとえば、
- 固定金利型ローンは、長期的に安定した返済が可能。
- 変動金利型ローンは、低金利のメリットが得られるが、金利上昇のリスクがある。
- フラット35は、住宅ローン控除を受けやすい。
また、自分の収入や支出の状況、資産状況も考慮しよう。返済負担を軽減するために、多くの金融機関からプランを比較することが大切だ。
必要書類と手続き
必要書類と手続きは、住宅ローンを申し込む際の重要なステップだ。スムーズに進めるために、以下の書類を整えておくと良い。
- 収入証明書(給与明細や確定申告書)
- 身分証明書(運転免許証やパスポート)
- 住民票
- 銀行口座の通帳のコピー
結論
私たちが住宅ローンを選ぶ際には多くの要素を考慮する必要があります。金利や返済方法はもちろんのことライフスタイルや将来の計画も重要です。各金融機関の特徴を理解し自分たちに最適な選択肢を見つけることで、安心して住宅購入を進めることができます。
しっかりと情報を集め自分たちのニーズに合った住宅ローンを選ぶことで、将来の負担を軽減し快適な生活を実現できるでしょう。私たちの選択が未来の住まいをより良いものにする手助けとなります。