住宅ローンを考えるとき、金利の選択は非常に重要です。私たちは、固定金利と変動金利のどちらが自分たちに適しているのか悩むことが多いですよね。金利の違いを理解することで、長期的な支出を大きく変えることができます。では、どちらの金利が私たちのライフスタイルや将来の計画に合っているのでしょうか?
住宅ローンの基本
住宅ローンとは、住宅を取得するために資金を借りる金融商品です。私たちの多くがマイホームを手に入れる際に利用します。このローンには、借入金額、返済期間、金利といった重要な要素が含まれます。
住宅ローンとは
住宅ローンは、不動産購入資金を提供する貸付けです。この資金を返済する際に、私たちは利息を含めて支払います。主な特徴には以下があります。
- 返済期間は通常10年から35年
- 借入金額の上限が設定されている
- 不動産が担保となるため、債務不履行時には物件が差押えされる可能性がある
こうした要素が、住宅ローンの理解を深める手助けとなります。
金利の役割
金利は、私たちがローンを利用する際のコストを直接影響します。金利が高いと支払う利息が増加し、全体の返済額も増えるため注意が必要です。金利の種類には次のようがあります。
- 固定金利:契約時に設定された金利のため、返済期間中に変動しない
- 変動金利:市場の金利に応じて変わり、将来的に支払いが予測できない
金利の種類
住宅ローンにおける金利は、返済額や将来的な資金計画に大きな影響を与えます。私たちは、固定金利と変動金利の2つの主要な金利タイプについて詳しく説明します。
固定金利
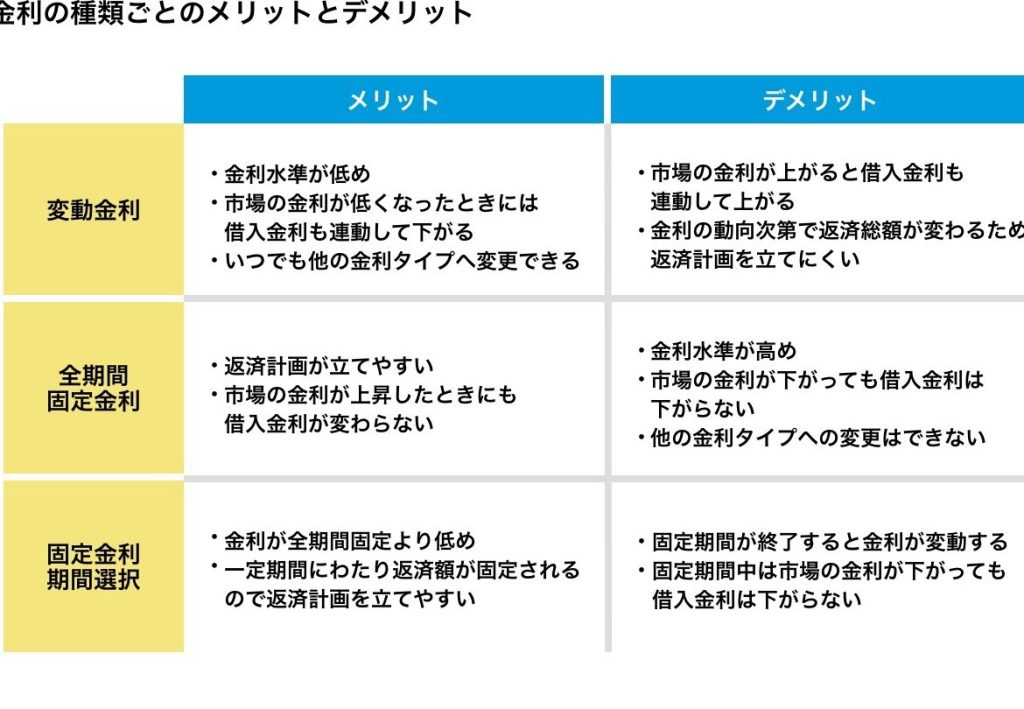
固定金利は、契約時に設定された金利が返済期間中ずっと維持されるタイプです。このタイプの金利は、将来の金利変動の影響を受けず、予測可能な返済計画を提供します。一般的には、10年、15年、または30年の契約プランがあり、金利が上昇しても安心です。また、金利の安定性のおかげで、家計の計画が立てやすくなります。一方、金利が下がった場合でも、固定金利のままで利便性が制限されることがあります。
固定金利のメリットとデメリット
固定金利にはいくつかのメリットとデメリットがあります。これらを理解することが、住宅ローンの選択肢を決定する上で重要です。
メリット
- 返済額の安定性: 固定金利は契約時の金利が返済期間中ずっと変わらないため、私たちは毎月の返済額を正確に把握できます。これにより、予算計画が立てやすくなります。
- 将来の金利変動からの保護: 市場の金利が上昇しても、私たちの金利は影響を受けず、支払いが予測可能になります。この点で、固定金利は特に長期的に安定したプランが必要な場合に最適です。
- 安心感: 将来的な経済状況に左右されず、返済計画を持続できるため、心理的な安定感が得られます。この安心感は、特にローン期間が長い場合に重要です。
デメリット
- 金利が下がった場合の機会損失: 固定金利は金利が上昇しない限り安定ですが、反対に金利が下がると既存の固定金利で契約している私たちは、新たに低い金利で借りる機会を失います。
- 初期金利が高め: 固定金利プランは、一般的に変動金利よりも初期の金利が高い傾向があります。このため、選択時には長期的な視点での判断が必要です。
変動金利のメリットとデメリット
変動金利には、住宅ローンを利用する際の興味深い選択肢があります。このセクションでは、変動金利のメリットとデメリットを詳細に分析します。
メリット
まず、変動金利のメリットについて説明します。変動金利は以下のような利点があります。
- 低金利の可能性: 初期の金利が固定金利よりも低めに設定されることが多く、これにより初期の返済額を抑えることができます。
- 金利が下がると恩恵: 市場金利が下がった場合、返済金額も自動的に減少します。
- 支払いが柔軟: 一定期間ごとに金利が見直されるため、借り手側の経済状況が好転した場合には、更なる利息軽減が期待できます。
具体的に、一定の期間ごとに金利が見直されるため、低い金利の恩恵を受けつつ、市場の動きに合わせた柔軟な対応が可能です。これにより、数年間の長期で返済を計画している場合、コストを低く抑えられます。
デメリット
次に、変動金利のデメリットに注目します。変動金利にはいくつかのリスクが伴います。
- 金利上昇のリスク: 市場金利が上昇すると、返済金額が増加する可能性があります。この変動は、返済を予測しづらくさせ、不安を生む要因となります。
- 予測困難: 経済状況により金利は変動するため、長期的な資金計画が困難になることがあります。
- フル利用できない場合: 金利が上昇した際に、借入の見直しをせざるを得ない場合もあります。
具体例として、金利が1%から3%に上昇した場合、返済額が大きく変わることがあります。これにより、計画していた返済が不可能になるリスクもあります。
どちらを選ぶべきか
住宅ローンの金利を選ぶ際には、固定金利と変動金利の特性をしっかり理解することが大切です。各金利には強みと弱みがあるため、自分たちのライフスタイルや将来の計画に合った選択をする必要があります。
固定金利の特徴
- 返済額の安定性: 固定金利は契約時の金利が返済期間中ずっと同じです。これにより、毎月の返済額が一定になり、家計の計画が立てやすくなります。
- 将来の金利変動からの保護: 金利が上昇してもその影響を受けないため、安心して返済を続けられます。
- 契約期間の選択肢: 一般的には10年から30年のプランがあります。自分たちの状況に応じて選べます。
しかし、場合によってはデメリットも存在します。金利の低下による恩恵を受けられなくなることや、初期の金利が高めに設定されることがあげられます。
変動金利の特徴
- 初期金利の低さ: 変動金利は一般的に固定金利よりも低めです。返済初期の負担が軽くなります。
- 市場金利の影響: 市場金利が下がると、返済金額が減少します。この柔軟性が魅力的です。
- モニタリングの重要性: 金利が変動するため、定期的に自分たちの状況を見直す必要があります。
ただし、変動金利にはリスクも伴います。金利が上昇すると、返済額も増えることがあります。こうした点を理解しておくことが重要です。
結論
住宅ローンの金利選択は私たちの将来に大きな影響を与えます。固定金利と変動金利のそれぞれのメリットとデメリットをしっかり理解することで、自分たちのライフスタイルや経済状況に合った選択ができるでしょう。
長期的な視点で考えると、安定した返済を望むなら固定金利が安心です。一方で、初期の負担を軽減したい場合は変動金利も魅力的です。どちらを選ぶにしても、自分たちのニーズに合った選択を心がけることが大切です。私たちの未来を見据えた賢い選択が、安心できる住まいを手に入れる第一歩となります。