住宅ローンを組む際に、どのくらいの金額を借りられるのか気になりますよね。私たちが知っているように、年収によって借入の目安は大きく変わります。この記事では住宅ローンの組み方や年収別の借入の平均について詳しく解説します。
住宅ローンの基礎知識
住宅ローンは、不動産購入時に資金を調達する重要な手段です。私たちはその概要を理解し、効果的な借入の方法を考える必要があります。具体的には、住宅ローンの種類や特性を知ることが不可欠です。
住宅ローンとは
住宅ローンとは、住宅を購入するために必要な資金を銀行や金融機関から借り入れることです。通常は、借入金額に対して利息がかかります。返済期間は数年から数十年にわたり、返済計画を立てることが重要です。住宅ローンは、融資の種類や条件によって利息や手数料が異なるため、適切な選択が求められます。
住宅ローンの種類
住宅ローンには主に以下のような種類があります。
借入の目安
住宅ローンを組む際の借入金額の目安について、年収別の平均や計算方法を解説します。
年収別の借入の平均
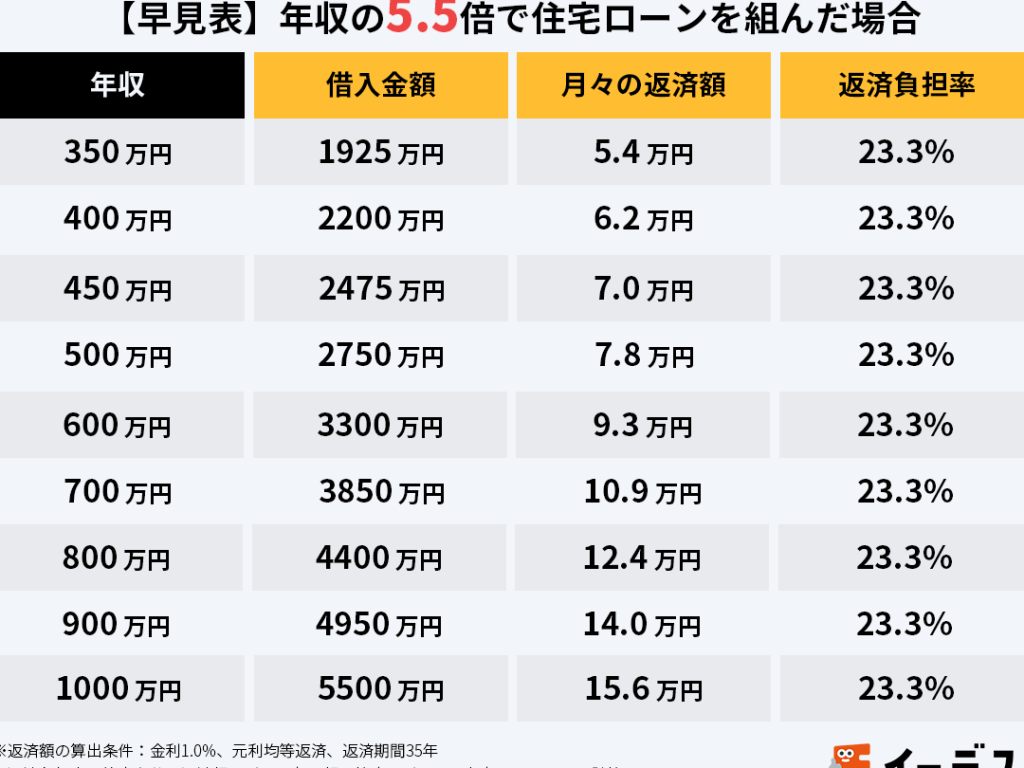
年収別に借入金額の目安は異なります。以下に、各年収帯ごとの借入額の目安を示します。年収の約5倍が一般的な借入基準です。
| 年収 | 借入の目安 |
|---|---|
| 300万円 | 1500万円 |
| 500万円 | 2500万円 |
| 700万円 | 3500万円 |
| 900万円 | 4500万円 |
この表からも分かるように、年収が高くなるほど、借入れられる金額も増えます。ただし、各家庭ごとの返済能力も影響しますので、慎重な計算が必要です。
借入可能額の算出方法
借入可能額を算出する際には、以下の要素を考慮することが重要です。
- 年収: 年間の収入によって、借入可能額は大きく変動します。
- 返済負担率: 年収に対する返済額の比率で、通常20~30%を目安とします。
- 他の借入れ: 既存のローンや借入金がある場合、その返済額も考慮します。
- 金利: 金利の動向によって、支払い額が変わるため、固定金利と変動金利の特性を理解しておくことが重要です。
無理なく返済するために
住宅ローンの返済を無理なく行うには、いくつかの重要なポイントを押さえる必要があります。
返済負担率の考え方
返済負担率は、収入に対してどれくらいの金額をローン返済に充てるかを示す指標です。一般的には、返済負担率が25%から30%以内であることが望ましいとされています。これにより、生活費やその他の支出に対する余裕が生まれ、無理のない返済が可能になります。例えば、年収が500万円の場合、年間の返済額は125万円から150万円が理想です。これにより、安定した生活基盤を維持しつつ、住宅ローンを効率的に返済できると言えます。
返済計画の立て方
返済計画の立て方は、無理のない返済に直結します。まずは、借入額や金利、返済期間を基に、毎月の返済額を試算することが必要です。その際、以下のポイントに留意しましょう。
- 年収の確認:年収に見合った借入額を設定する。
- 金利の選定:固定金利型か変動金利型か、どちらが適しているか判断する。
- 返済期間の調整:短期返済を選ぶと、総支払額が減少する。
- 生活費の考慮:返済後の生活に支障が出ないよう、余裕を持った計画を立てる。
リアルエステートの不動産相談室の活用法
リアルエステートの不動産相談室は、住宅ローンについての具体的な相談ができる場所です。私たちは、より良い情報を得るためにこの相談室を有効活用する方法を紹介します。
具体的な相談事例
具体的な相談事例としては、年収に基づく借入額の見積もりや、適切な返済計画の立て方があります。例えば、年収500万円の方が住宅ローンを組む際、以下のような相談が考えられます。
- 年収に応じた具体的な借入可能額の試算
- 返済負担率についてのアドバイス
- 生活費とのバランスを考えた返済計画の構築
このような実例を通じて、我々は実際の状況に即した相談ができます。
専門家との連携方法
専門家との連携は、住宅ローンを成功させるために重要です。例えば、以下のような方法で専門家と連携できます。
- 初回相談時に具体的な質問を用意する
- 契約書類や収支計画を持参する
- 質問の内容を事前に整理し、専門家の意見を聞く準備をする
まとめ
この記事では、住宅ローンを組む際の借入金額や年収による影響を詳細に解説しました。住宅ローンの種類は多様で、固定金利型や変動金利型、スライド金利型、フラット35などの選択肢があります。これらの特性を理解することが効果的な借入の鍵です。
また、年収別の借入額の目安を示しました。例えば、年収が300万円の場合は借入額が1500万円となります。同様に、年収が500万円で2500万円、700万円の場合は3500万円、900万円で4500万円が一般的な目安です。これらの数字は、返済負担率を考慮する際にも重要です。
返済負担率に関しては、25%から30%以内が理想です。年収に応じた理想的な年間返済額をベースに、返済計画の策定が求められます。生活費を考慮した余裕のある計画が、無理なく返済するためのポイントです。
Conclusion
住宅ローンの組み方や借入の目安について理解を深めることは、私たちの資産形成において非常に重要です。年収に応じた適切な借入額を把握し、無理のない返済計画を立てることで、安心してマイホームを手に入れることができます。
リアルエステートの不動産相談室を利用することで、専門家のアドバイスを受けながら自分に合ったプランを見つけることが可能です。これからも私たちは、住宅ローンに関する知識を深め、賢い選択をしていきましょう。