住宅を購入する際、私たちが考えるべき重要な要素の一つが「住宅ローン控除」と「減価償却」です。どちらも税金の面で大きな影響を与えるため、選択を誤ると経済的な負担が増えることもあります。私たちは、これらの制度がどのように異なり、どちらが自分たちにとって有利なのかを理解する必要があります。
住宅ローン控除の概要
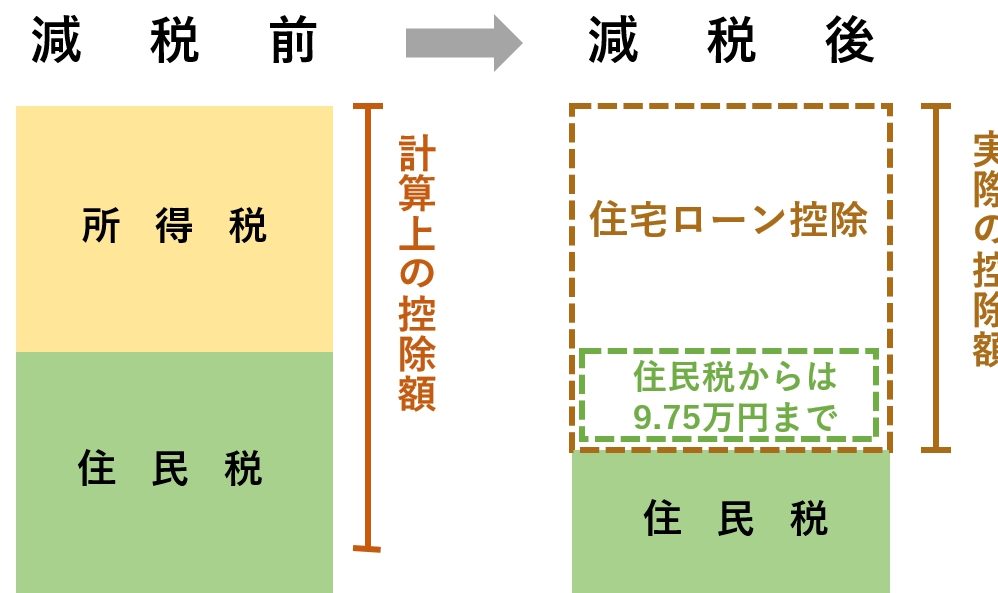
住宅ローン控除は、住宅を購入または新築する際に利用できる税制優遇措置です。この制度を活用することで、税負担を軽減できます。主に所得税から控除され、年間の控除額は借入金の残高に基づいて算出されます。
住宅ローン控除の仕組み
住宅ローン控除の仕組みは簡単です。借入金の残高が一定額までの%を、最大10年間にわたって控除します。たとえば、住宅ローンの残高が500万円の場合、控除額はその%×500万円となります。これにより、所得税の負担が軽減されます。要件として、居住用住宅であることや、ローン契約が支払われていることが求められます。また、合計年収や住宅の種類によって控除額が異なる場合もあります。
減価償却の概要
減価償却は資産の価値が時間と共に減少することを考慮し、税務上の損失を計上できる制度です。この制度を利用することで、資産の購入費用を複数年にわたって経費として認識できます。
減価償却の基本
減価償却の基本は、物件の取得価額を耐用年数にわたり分割して費用として認識することです。耐用年数は、法律や税務規則に基づいて決められています。具体的には、耐用年数に応じた一定の割合で減価償却費を計算し、毎年の税務上の利益から控除できます。
- 固定資産の種類: 建物、機械、車両など、異なる設備が対象となります。
- 計算方法: 定額法と定率法という2つの主な方法があります。
減価償却のメリット
減価償却のメリットには、税負担の軽減とキャッシュフローの改善が含まれます。資産の減少分を経費として計上することで、納税計画への影響を減少させ、経済的な負担を軽減できます。
- 税金控除: 減価償却によって計上された費用は、所得税から控除されます。
- 経済的な利益: 延期された税金の支払いが可能になり、資金を企業の成長に再投資できます。
住宅ローン控除と減価償却の比較
住宅ローン控除と減価償却の制度は税金に影響を与え、私たちの経済的選択に重要な役割を果たします。ここでは、税金への影響とどちらを選ぶべきかを詳しく見ていきます。
税金への影響
住宅ローン控除では、所得税から一定額を控除できます。控除額は借入残高に基づき、最大で数十万円が年間で減額されます。一方、減価償却では物件の価値下落を考慮し、税務上の損失を計上します。この方法によって、経費を複数年に分散させ、税負担が軽減されます。
主要な違いは以下の通りです:
- 住宅ローン控除:所得税を軽減し、即時的な税効果が得られる。
- 減価償却:資産の取得費用を経年で管理し、長期的に税負担が軽減される。
このため、私たちはどのようにこれらの制度が税金に影響するかを正確に理解し、慎重に選択する必要があります。
どちらを選ぶべきか
住宅ローン控除と減価償却の選択肢には、個々の生活状況や資産運用のスタイルによって異なるメリットがあります。短期的に税負担を軽減したい場合は、住宅ローン控除が効果的です。対して、長期間の資産運用を考えると減価償却のメリットが活きてきます。
私たちは、以下の基準を考慮して選択できます。
- 収入状況:高額所得者は住宅ローン控除を有利に活用できる傾向がある。
- 資産の種類:商業用不動産などでは減価償却の方が効果的な場合が多い。
- 計画期間:短期か長期かによって適切な制度が異なる。
自分たちの状況に基づいて、どちらの制度がより適しているかの判断が必要です。
ケーススタディ
住宅ローン控除と減価償却の選択に関するケーススタディを通して、具体的な状況を考えます。実際の例を元に、どちらがどのような条件で有利かを見ていきます。
具体例とシミュレーション
- 住宅ローン控除を利用する場合
年収600万円のAさんが、居住用の新築住宅を購入したとします。住宅ローンの借入額は3000万円で、控除対象の残高は最大で1000万円です。この場合、最大で年間40万円の控除が受けられ、10年間で合計400万円の税金が軽減されます。
- 減価償却を利用する場合
Bさんは、賃貸物件を購入し、その物件にかかる購入金額は4000万円でした。耐用年数は27.5年とすると、毎年約145万円を減価償却として計上できます。これにより、長期間にわたって安定した税負担の軽減が期待できます。
これらの具体例を比較すると、短期的な税負担の軽減を目指すなら、住宅ローン控除が効果的です。一方で、長期的な資産運用を考慮する場合、減価償却のメリットが活かされます。
利用者の声
私たちの調査によると、利用者の反応は多岐にわかります。いくつかの意見を集めてみました。
- Aさん: 「住宅ローン控除のおかげで、初年度から大きな税金の軽減を実感しました。」
- Bさん: 「減価償却を利用したことで、長期的に余裕を持って資産を運用できています。」
- Cさん: 「選択に迷ったが、最終的に減価償却を選んでよかった。キャッシュフローが改善された。」
結論
私たちが住宅購入を考える際には住宅ローン控除と減価償却のどちらが自分たちにとって有利かを慎重に検討することが重要です。短期的な税負担を軽減したい場合は住宅ローン控除が効果的であり、長期的な資産運用を目指すなら減価償却の方がメリットを享受できるでしょう。
それぞれの制度には独自の利点があり、私たちのライフスタイルや経済状況に応じて最適な選択をすることが求められます。具体的なケーススタディを参考にしながら、自分たちの状況に合った選択をすることで、賢い資産運用が実現できるはずです。