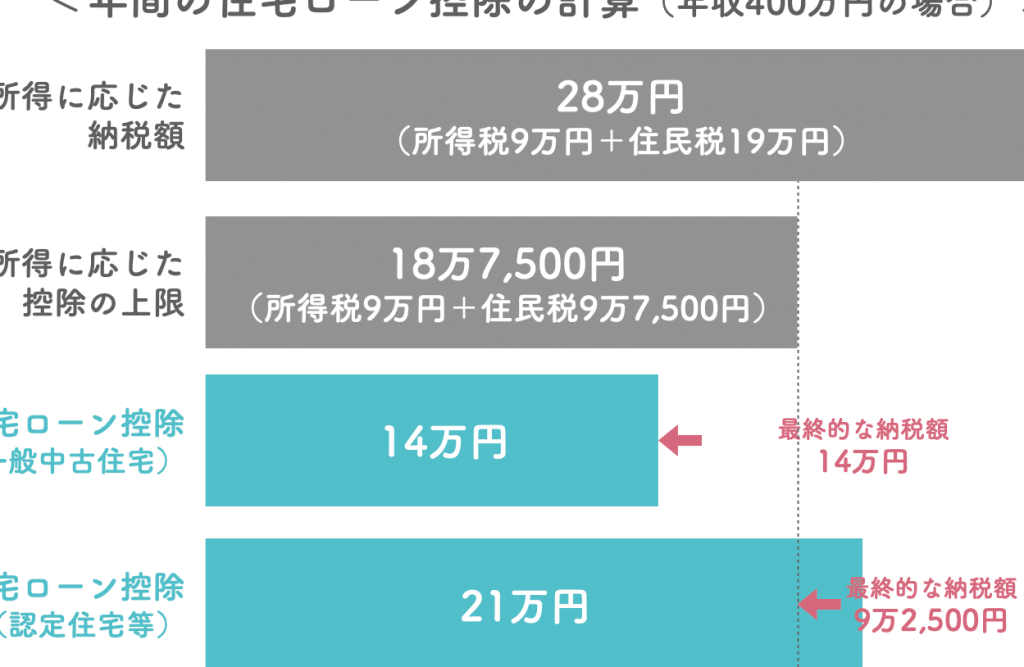
住宅を購入する際、多くの人が気になるのが住宅ローン控除 中古 いつまでの期限です。特に中古物件を検討している私たちにとって、この控除がどれだけのメリットをもたらすかは大きなポイントになります。控除の内容や適用条件を理解することで、賢い選択ができるでしょう。
住宅ローン控除とは
住宅ローン控除とは、住宅を購入する際に、特にローン返済にかかる税金を軽減する制度です。私たちがこの制度を活用することで、税負担を軽くし、住宅購入にかかる経済的な負担を減らせます。
定義と目的
住宅ローン控除は、住宅を購入する際に、支払った住宅ローン利息の一部を所得税から控除できる制度です。この制度の主な目的は、私たちが住宅を手に入れやすくし、安定した住まいを確保することにあります。どのように控除を受けるか、具体的な手続きや要件について理解することが重要です。
対象となる住宅
住宅ローン控除の対象となる住宅には、新築の一戸建てやマンション、中古住宅が含まれます。これにより、さまざまなタイプの物件を購入する際に、この控除を利用できます。具体的には以下のような条件があります:
- 中古住宅は、購入日から10年以内に入居することが必要です。
- 住宅の面積が一定の基準を満たしていること。
- 入居者が自ら居住すること。
中古住宅における住宅ローン控除
中古住宅を購入した際の住宅ローン控除は、多くの人にとって魅力的な制度です。私たちは、利用条件や計算方法をしっかり把握することで、この控除を最大限に活かすことができます。
利用条件
住宅ローン控除を受けるための条件は以下の通りです。
- 居住要件: 中古住宅は購入後、10年以内に自ら居住しなければなりません。
- 面積基準: 住宅の床面積は50平方メートル以上であり、居住用の住宅でなければなりません。
- 登録要件: 登記簿に所有者として登録する必要があり、利用する住宅ローンが特定の基準を満たすことも求められます。
- 借入上限: 一定の条件下で借入額に上限が設けられ、適用税率が異なる場合があります。
これらの条件を満たさない場合、控除を受けることはできません。
計算方法
住宅ローン控除の計算方法は単純明快です。以下にその流れを整理しました。
- 借入額を確認: 借入金の総額を明確にします。
- 利息の計算: 支払ったローン利息の合計額を確認し、年度ごとに算出します。
- 控除率の適用: 現在の控除率、約1%を適用します。
- 所得税からの控除: 算出した控除額を所得税から引きます。
住宅ローン控除の期限
住宅ローン控除には明確な期限が設けられています。控除の利用を最大限に活用するためには、期限を把握することが不可欠です。
適用期間
適用期間は、住宅取得日から始まります。中古物件の場合、購入日から10年以内に入居する必要があります。加えて、控除が適用されるのは、最大10年間です。したがって、早めの手続きが重要です。また、当該年の所得税から控除する形で積極的に申請を行うことが求められます。具体的には、初年度は支払った利息の**1%**が控除され、利用する年数や条件によって変動があります。
知っておくべき変更点
住宅ローン控除制度は、時折改正が行われます。その中で、注意すべき点を以下に示します。
- 所得制限の導入:新たに年収による制限が設けられる場合があります。
- 適用条件の変更:中古住宅の床面積基準などが見直されることがあります。
- 延長手続きの手順:控除の延長が認められる場合、手続きが複雑になる可能性があります。
住宅ローン控除のメリット
住宅ローン控除には、私たちが住宅を購入する際に大いに役立つメリットがあります。具体的に見ていきましょう。
節税効果
住宅ローン控除では、住宅ローンの利息を所得税から控除できるため、実質的な負担を軽減できます。例えば、初年度に支払った利息の1%が控除の対象であり、購入金額に応じて控除額は変動します。この節税効果は、住宅購入後10年間にわたって享受できます。さらに、控除を利用することで、家計の資金繰りが楽になるケースが多く見られます。
住宅ローン控除の注意点
住宅ローン控除を利用する際には、いくつかの重要な注意点があります。特に、中古物件を購入する場合、適用条件をしっかり理解しておくことが求められます。
必要書類
住宅ローン控除の申請に必要な書類は、以下のものがあります。
これらの書類は、正確かつタイムリーに準備することで、申請プロセスがスムーズになります。
申請手続き
住宅ローン控除の申請手続きは、複雑に感じることもありますが、しっかりとした手順を踏むことでスムーズに進められます。手続きは以下のステップで行います。
結論
住宅ローン控除は中古物件購入者にとって大きなメリットをもたらします。適切な条件を満たすことで税負担を軽減し、家計の安定に寄与します。私たちが注意すべきは控除の適用期限や必要書類です。これらをしっかり把握し、スムーズに申請を進めることが重要です。中古物件を検討している私たちにとって、住宅ローン控除を最大限に活用することが、賢い選択につながります。